この記事の要点
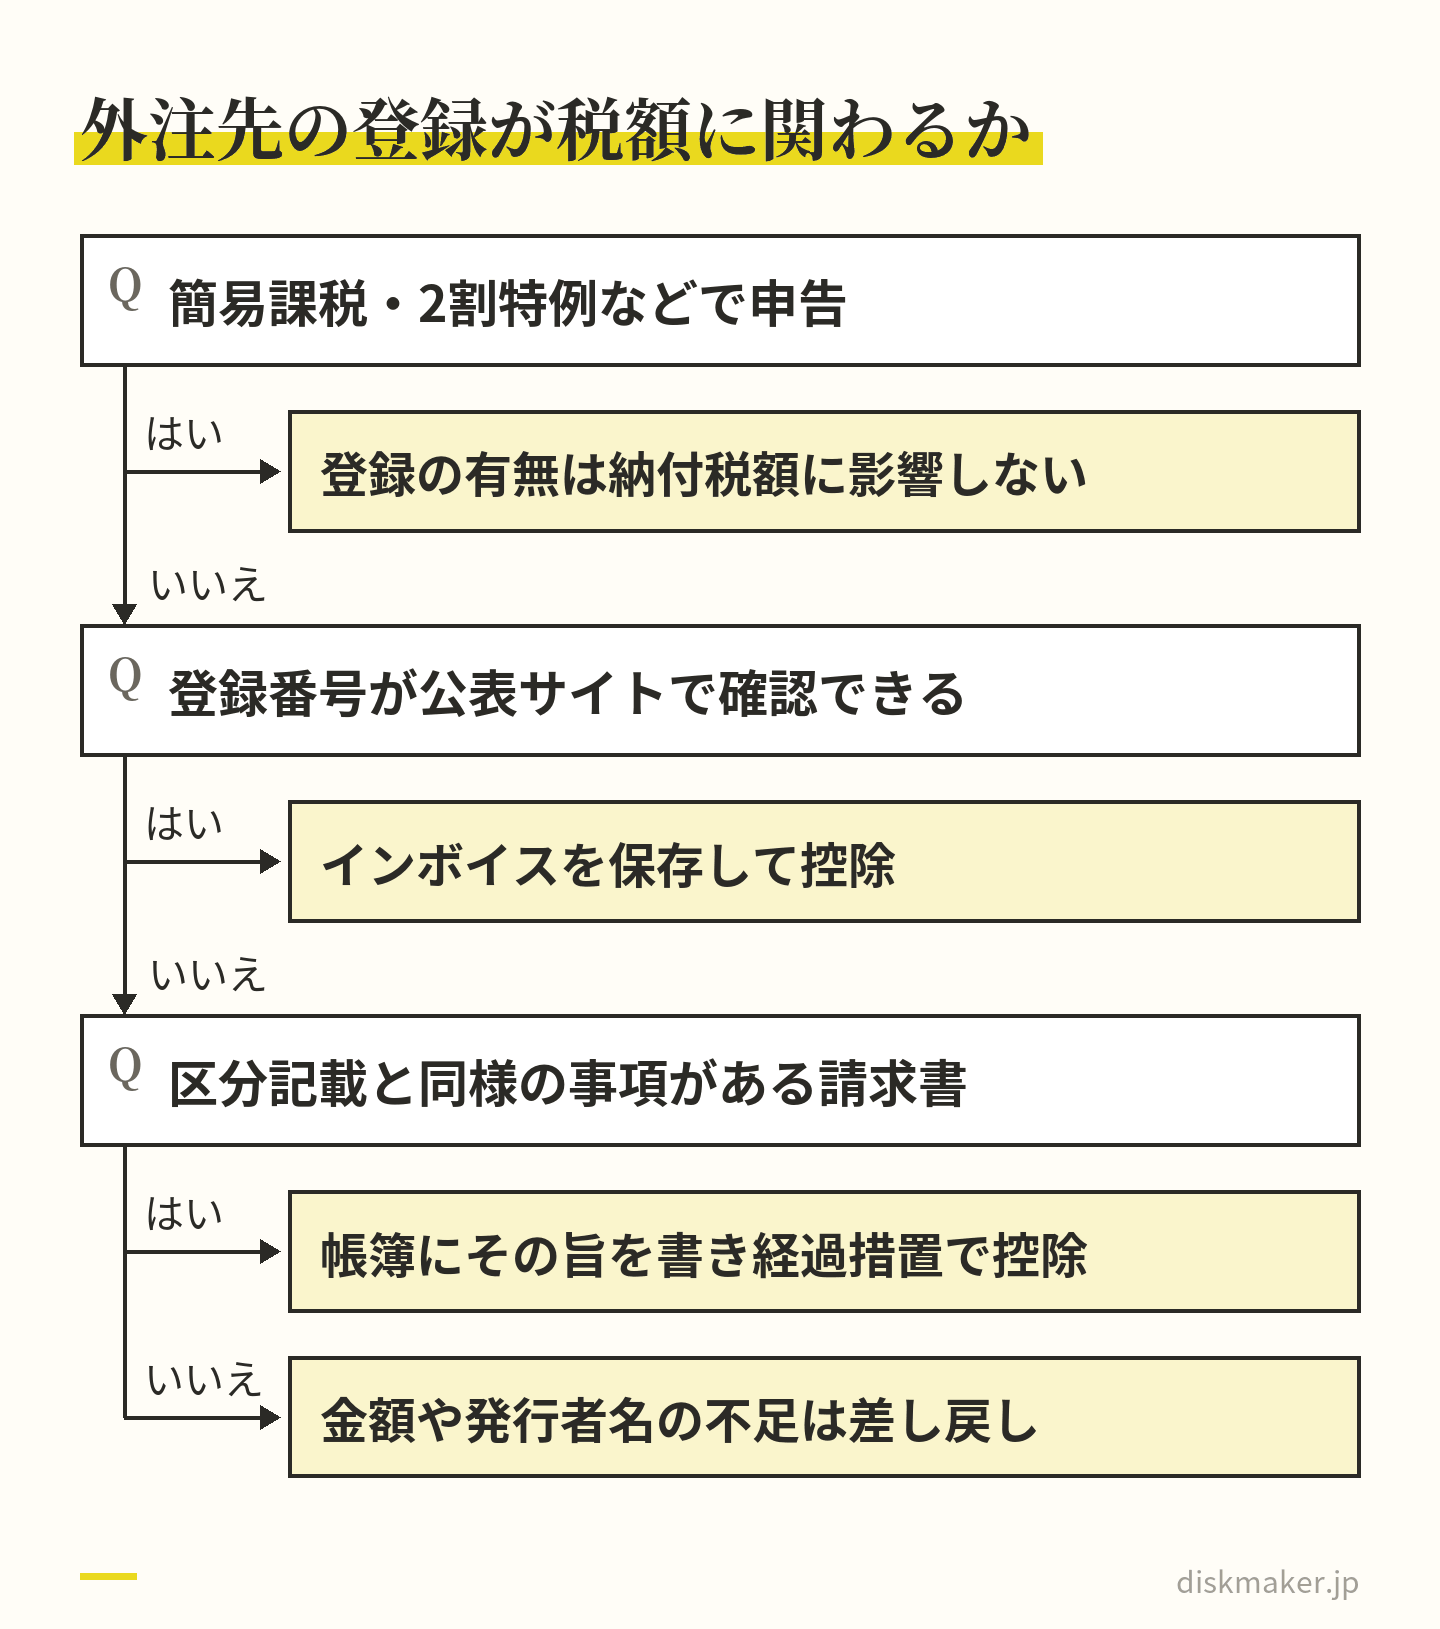
外注先がインボイス未登録でも支払いを拒む必要はなく、差が出るのは自社が本則課税で申告している場合だけ 簡易課税や2割特例を使っているなら、仕入側の登録の有無は納付税額に影響しません。
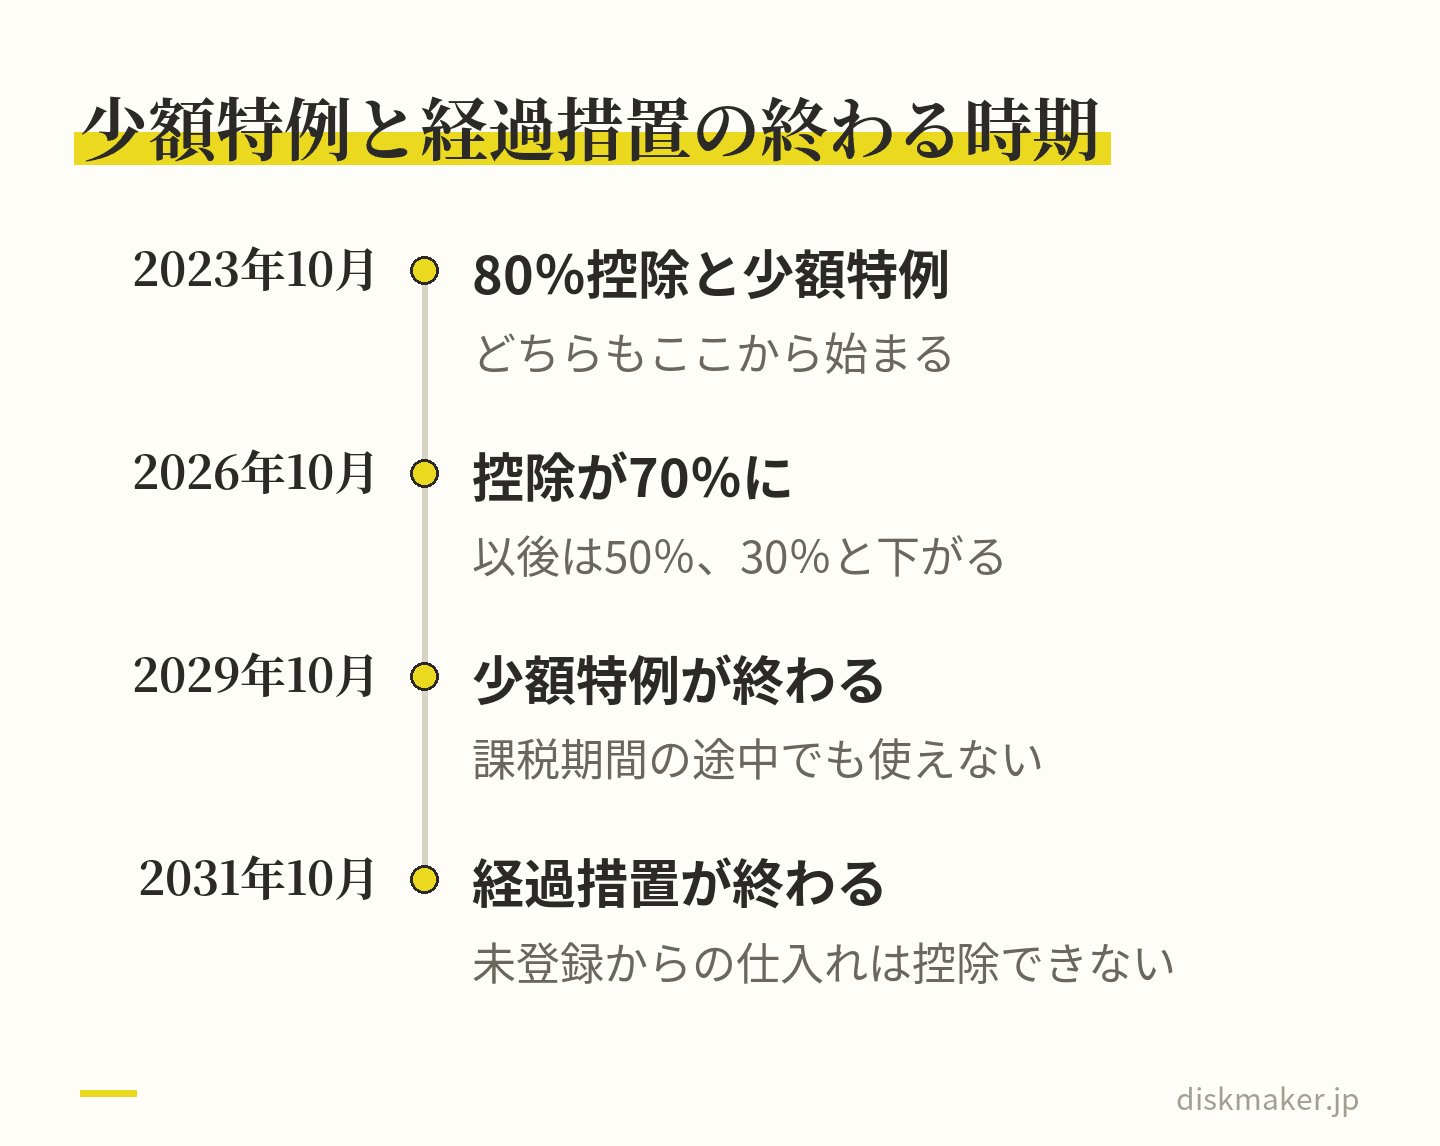
2026年10月1日から経過措置の控除割合が80%から70%へ下がりました 。以後は2028年10月から50%、 2030年10月から30%、 2031年10月以降は控除できません( 令和8年度税制改正で2年延長)。 経過措置を使うには、帳簿に「 7・5・3割控除の適用を受ける課税仕入れである旨」の記載 要ります。請求書は区分記載請求書と同様の事項があれば足り、適格請求書でなくても構いません。
未登録を理由に一方的に報酬を下げると、優越的地位の濫用や買いたたきに当たるおそれ があります。公正取引委員会は、形式的な再交渉のみの引下げを問題行為として挙げています。 登録番号は、国税庁の公表サイトで一度に10件までまとめて照合 登録は取消し・失効もあるため、継続発注先は期首などに定期的に洗い替えるのが実務的です。
式や イベントの 映像を、 配れる ディスクに。
1枚から 作れます。 同じ 内容の 追加は 1枚1,000円 (税抜)です。
1枚1,500円(税抜)から・ 1枚から注文できます
映像編集を個人の方に継続的に外注していると、経理から「 この請求書、登録番号が入っていないのですが」という差し戻しが回ってくることがあります。制作担当としては、腕のいい編集者に長く頼みたい。経理としては、控除できない消費税を、そのまま自社の費用として負担する話になる。どちらも間違っていないので、社内で結論が出ないまま次の発注日が来てしまう。
外注先の登録番号を確かめるのは、相手が未登録だと、自社が仕入税額控除に使える金額が減るからです。ただし、差が出るのは自社が本則課税で申告している場合だけです。簡易課税や2割特例を使っている会社なら、納付税額は仕入側の登録の有無で変わりません。
この論点は、2026年10月1日を境に一段階動きました。免税事業者などからの仕入れについて認められてきた80%の控除が、この日から70%に下がったためです。令和8年度税制改正で経過措置の期限そのものは2年延長されましたが、割合は段階的に絞られていきます。つまり「 去年と同じ処理」が、2026年10月から通らなくなっています。
この記事の目次見出しを押すと、その場所へ移ります
まず確認するのは外注先ではなく自社の申告方式|簡易課税なら影響しない 登録の有無で自社の負担がどう変わるか|税込11万円の外注で3,000円 2026年10月1日から80%控除は7・5・3割控除へ|期限は2年延長 経過措置を使うには帳簿に一言書き、請求書は区分記載相当でよい 未登録を理由にした値下げの危うさと、公取委が挙げる違反行為 発注前に確認する項目と聞き方|番号は公表サイトで照合する 受け取った請求書で見るべき6つの記載事項と、端数処理のルール 少額の取引を簡略化できる、1万円未満の少額特例と返還インボイス 制作費とディスク制作費を分けて発注するときの請求書の立て方 よくある質問 撮った動画は、1枚1,500円( 税抜)からDVD・ブルーレイにできます。料金を見る
まず確認するのは外注先ではなく自社の申告方式|簡易課税なら影響しない
外注先の登録番号を調べ始める前に、自社が消費税をどの方式で申告しているかを確認してください。ここで話が終わることが実際にあります。
仕入税額控除は、売上げで預かった消費税額から、仕入れで支払った消費税額を差し引く計算です。この差し引く計算をするために、原則として適格請求書( インボイス)の保存が求められます。ところが簡易課税制度を選択している場合、納付税額は売上げに係る消費税額にみなし仕入率を掛けて計算するため、仕入税額控除の要件としてインボイスの保存は求められません。2割特例・3割特例を使う場合も同様です。
国税庁のパンフレットにも「 課税売上高から課税仕入れ等に係る消費税額や納付する消費税額を計算することから、仕入税額控除の要件としては、適格請求書などの請求書等の保存は求められません」と明記されています。
簡易課税は、基準期間( 個人事業者は前々年、法人は原則として前々事業年度)の課税売上高が5,000 万円以下の課税期間について選択できる制度です。読み手が事業会社の経理部門なら本則課税の会社が多いはずですが、グループ内の小規模法人や設立間もない子会社から発注しているケースでは、そもそも論点が発生しないことがあります。
本則課税なら、外注先の登録の有無が納付税額に直結する
本則課税の場合、登録の有無は差し引ける金額の差としてそのまま出ます。ここから先の話は、すべて本則課税を前提にします。所得税・法人税の観点では、登録の有無にかかわらず請求書や領収書の保存が必要になる点は変わりません。「 未登録だから書類はいらない」ということにはならないので、証憑の受け取り自体は同じ運用を続けてください。
簡易課税なら納付税額に影響しない。ただし請求書などの保存はこれまでどおり必要 登録の有無で自社の負担がどう変わるか|税込11万円の外注で3,000円
金額で見るのがいちばん早いので、税込110,000円( 本体100,000円、消費税相当10,000円)を映像編集者に支払う想定で並べます。本則課税の会社が仕入税額控除に使える金額と、実質的な負担額は次のようになります。
外注先の状況
控除できる額
自社の実質負担
インボイス発行事業者(登録あり)
10,000円
100,000円
未登録・80%控除の期間(2026年9月30日まで)
8,000円
102,000円
未登録・70%控除の期間(2026年10月1日から)
7,000円
103,000円
未登録・50%控除の期間(2028年10月1日から)
5,000円
105,000円
未登録・30%控除の期間(2030年10月1日から)
3,000円
107,000円
未登録・経過措置終了後(2031年10月1日以降)
0円
110,000円
1件あたりの差は3,000円です。小さく見えますが、年間で税込660万円を数名の未登録の編集者に発注している会社なら、消費税相当は60万円。80%の期間なら控除できない額は12万円、70%になると18万円で、年6万円の差が出ます。経過措置が終わる頃には、60万円がまるごと自社負担になります。
「 消費税を払わなくていい」という理解は誤り ここで混同しやすいのが、免税事業者に支払う「 消費税相当額」の性質です。免税事業者は消費税の納税義務がありませんが、だからといって受け取った金額のうち10%分が不当な受領になるわけではありません。取引の対価として合意した金額が対価であり、その内訳表示がどうであれ、支払義務は契約で決まります。自社側で控除できない部分が出るというのは、あくまで自社の税額計算の問題です。この整理を社内で共有しておかないと、値下げの交渉で足を踏み外します。
2026年10月1日から80%控除は7・5・3割控除へ|期限は2年延長
免税事業者など適格請求書発行事業者以外の者からの課税仕入れについては、制度開始後の一定期間、仕入税額相当額の一定割合を控除できる経過措置が置かれてきました。この経過措置が、令和8年度税制改正で見直されています。適用期限を2年間延長したうえで、控除できる割合が段階的に引き下げられる形になりました。国税庁はこれを「 7・5・3割控除」と呼んでいます。
期間
控除できる割合
2023年10月1日〜2026年9月30日(3年間)
80%
2026年10月1日〜2028年9月30日(2年間)
70%
2028年10月1日〜2030年9月30日(2年間)
50%
2030年10月1日〜2031年9月30日(1年間)
30%
2031年10月1日以降
控除不可
改正前は2026年10月から3年間50%で、その後は0%になる予定でした。改正によって、直後の落差は緩やかになった一方、控除がゼロになる時期は2029年秋から2031年秋へ後ろにずれています。長期の外注体制を考えるうえでは、2031年10月がひとつの区切りだと押さえておけば十分です。
切り替わるのは「 仕入れを行った日」であって課税期間の初日ではない
実務でつまずきやすいのがここです。80%から70%への切り替えは、2026年10月1日に行う課税仕入れから適用されます。3月決算の法人であれば、課税期間の途中である10月1日を境に、同じ相手・同じ内容の外注でも税区分が変わります。会計ソフトの補助科目や税区分の初期値を取引先マスタで持っている場合、期首ではなく10月1日に切り替える段取りが要ります。9月末納品・10月払いのように月をまたぐ案件では、どの日付で判定するかを経理と制作で先に合わせておいてください。
控除限度額が10億円から1億円に引き下げられた
もうひとつ、規模の大きい会社に関わる改正があります。適格請求書発行事業者以外の同じ1つの相手からの課税仕入れの合計額が、その年またはその事業年度で1億円( 改正前は10億円)を超える場合、超えた部分にはこの経過措置を使えません。こちらは2026年10月1日以後に開始する課税期間から適用されるため、先ほどの日付基準とは異なります。同じ改正のなかに「 仕入日基準」と「 課税期間の開始日基準」が混在しているので、社内資料にまとめるときは分けて書いたほうが混乱しません。
経過措置を使うには帳簿に一言書き、請求書は区分記載相当でよい
経過措置は自動的に適用されるものではなく、保存要件があります。国税庁のパンフレットは、適用に当たって次の2つを求めています。
免税事業者等から受領する、区分記載請求書等と同様の事項が記載された請求書等の保存
この経過措置の適用を受ける旨( 「 80%控除」「 7・5・3割控除」の適用を受ける課税仕入れである旨)を記載した帳簿の保存
つまり、外注先が未登録でも請求書は要ります。ただし、適格請求書である必要はなく、区分記載請求書と同様の次の事項があれば足ります。
発行者の氏名または名称
取引年月日
取引内容
税率ごとに区分して合計した税込対価の額
受領者の氏名または名称
この水準なら、多くのフリーランスが普段出している請求書で、そのまま満たせるはずです。
帳簿側の「 その旨」は、摘要欄に「 7・5・3割控除」と入れる、あるいは専用の税区分を割り当てて自動で表示させるといった運用で対応します。会計ソフトの税区分( たとえば「 課対仕入80%」 相当の区分)を使っていれば表示は自動で入りますが、その区分名が2026年10月以降の割合に合わせて更新されるかはソフト次第です。70%の区分で起票した仕訳を1件選んで、帳簿の摘要にどう出力されているかを目視で確かめておくと安全です。
映像制作なら軽減税率の判定は考えなくてよい
区分記載請求書の記載事項には「 軽減税率の対象品目である旨」が含まれますが、映像編集やディスク制作の役務・物品は、いずれも標準税率の10%です。したがって、外注先の請求書に軽減税率の表示がなくても不備ではありません。なお、免税事業者等から受け取った請求書に「 軽減税率の対象品目である旨」や「 税率ごとに区分して合計した税込対価の額」の記載がない場合、この2項目に限っては受領者が自ら追記して保存することが認められています。金額そのものや発行者名を買手が書き足すことはできないので、そこは差し戻しになります。
未登録を理由にした値下げの危うさと、公取委が挙げる違反行為
控除できない分を外注先に負担させたい、という発想は自然に出てきます。ただ、この交渉の進め方には、独占禁止法・下請法上の明確な線が引かれています。公正取引委員会などが示している免税事業者との取引に関するQ&Aでは、仕入税額控除ができないことを理由に取引価格の引下げを要請する場面について、次のような行為が問題になると整理されています。
形式的な再交渉のみで、仕入側の事業者の都合のみによって著しく低い価格を設定し、免税事業者が仕入れ時に支払っていた消費税額も払えないような価格とすること( 優越的地位の濫用)
一方的に著しく低い取引価格を設定し、これに応じない相手方との取引を停止すること
課税事業者にならなければ価格を引き下げる、または取引を打ち切ると一方的に通告すること
相手が価格の維持を求めたにもかかわらず、理由を書面で回答せずに価格を引き下げること
相手が課税転換した後に、明示的な協議なく価格を据え置くこと、あるいは協議の要請を無視して一方的に据え置くこと( 優越的地位の濫用または買いたたき)
最後の項目は見落とされがちです。「 登録してくれたら価格はそのままで」と言って課税転換させ、その後も同じ単価で発注し続ける運用も、協議なしに進めれば問題になり得ます。登録して課税事業者になった相手は、それまで手元に残っていた消費税相当分を納付することになるからです。
2026年1月に下請法が取適法へ、個人への発注にはフリーランス法も及ぶ
制度の側も動いています。下請代金支払遅延等防止法は改正により「 製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」( 略称・中小受託取引適正化法、通称・取適法)となり、2026年1月1日に施行されました。
あわせて、2024年11月1日施行の特定受託事業者に係る取引の適正化等に関する法律( フリーランス法)が、個人の受託者への発注に広く及びます。同法では、取引条件の明示、報酬支払期日の設定、買いたたきなどの禁止行為が定められています。個人の映像編集者への継続発注は、この2つの法律の対象に入りやすい典型です。
実務としては「 協議した記録」を残す
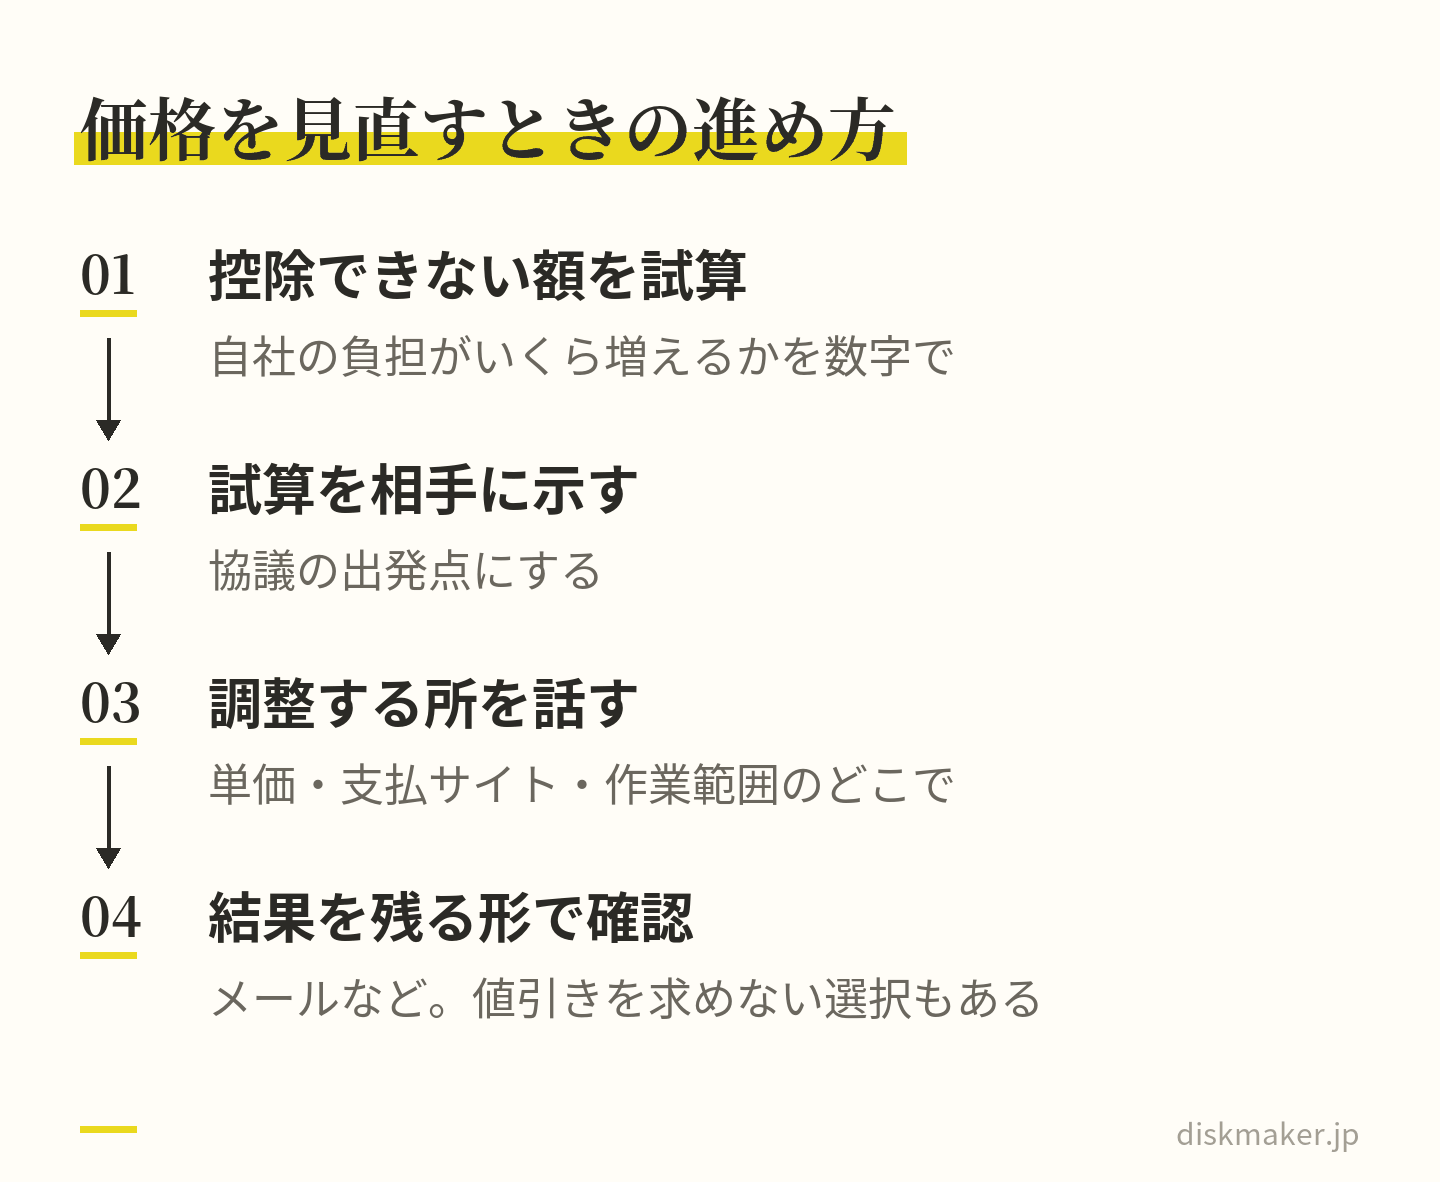
やってよいのは、双方が納得できる形での価格の再交渉です。控除できない金額の試算を先に示し、単価・支払サイト・作業範囲のどこで調整するかを相手と話し、結果をメールなど残る形で確認する。この記録が、後から見たときに「 形式的な再交渉のみ」ではなかったことの裏づけになります。値引きを求めない選択も当然あります。年間の差額が数万円で、代わりのいない編集者であれば、単価を維持して発注を続けるほうが合理的という判断は十分に成り立ちます。
協議した記録が、形式的な再交渉ではなかったことの裏づけになる 発注前に確認する項目と聞き方|番号は公表サイトで照合する
新規の外注先と取引を始めるときに確認するのは、次の4点で足ります。
インボイス発行事業者の登録の有無と、登録番号
登録がある場合、その登録年月日( 発注時点で有効か)
請求書に記載される屋号・氏名と、登録上の名称の対応
提示された見積金額が税込か税抜か
聞き方は、判断を迫る形にしないのがこつです。「 インボイスの登録番号をお持ちでしたら、お手数ですが請求書に記載をお願いします。未登録でしたらその旨だけご連絡いただければ、こちらの経理処理を分けて対応します」といった文面なら、登録の有無を答えるだけで済み、暗に登録を促す圧力にもなりません。
登録番号はT+13桁、法人はT+法人番号
登録番号の構成は決まっています。法人番号を有する課税事業者はT+法人番号、それ以外の課税事業者( 個人事業者および人格のない社団等)はT+13桁の数字です。個人の編集者の番号は法人番号と無関係の13桁なので、法人番号検索では出てきません。
照合は、国税庁適格請求書発行事業者公表サイトで行います。Tを除く13桁の半角数字を入力して検索すると、氏名または名称、法人の場合は本店または主たる事務所の所在地、登録番号、登録年月日、登録取消年月日・登録失効年月日が確認できます。一度に10件までまとめて検索できるので、継続発注先の一覧をスプレッドシートで持っておき、貼り付けて回すのが早いです。件数が多い会社は、同サイトが提供する公表情報のダウンロードやWeb-API 機能を使う手もあります。
公表サイトで登録番号が存在しなかった場合、入力ミスの可能性をまず疑ってください。そのうえで不正なインボイスが疑われるときは、国税庁の情報提供フォームから情報を寄せる仕組みが用意されています。
登録は取り消されることも失効することもある
見落としやすいのが、登録は一度確認して終わりではない点です。公表事項に登録取消年月日・登録失効年月日の欄があるとおり、事業者が登録を取り下げることも、事業をやめて失効することもあります。継続発注先については、期首や年に一度など時期を決めて一括で洗い替える運用にしておくと、後から控除を否認されることが減ります。取引先の選定基準そのものを整理したい場合は、登録番号・見積の税表示・納期の条件をひとつのチェックリストにまとめておくと、映像でも複製でも同じ手順が使えます。
受け取った請求書で見るべき6つの記載事項と、端数処理のルール
適格請求書として認められるための記載事項は6つです。請求書という名称である必要はなく、領収書や納品書でも所定の事項が記載されていればインボイスになります。
適格請求書発行事業者の氏名または名称および登録番号
取引年月日
取引内容( 軽減税率の対象品目である旨)
税率ごとに区分して合計した対価の額( 税抜きまたは税込み)および適用税率
税率ごとに区分した消費税額等
書類の交付を受ける事業者の氏名または名称
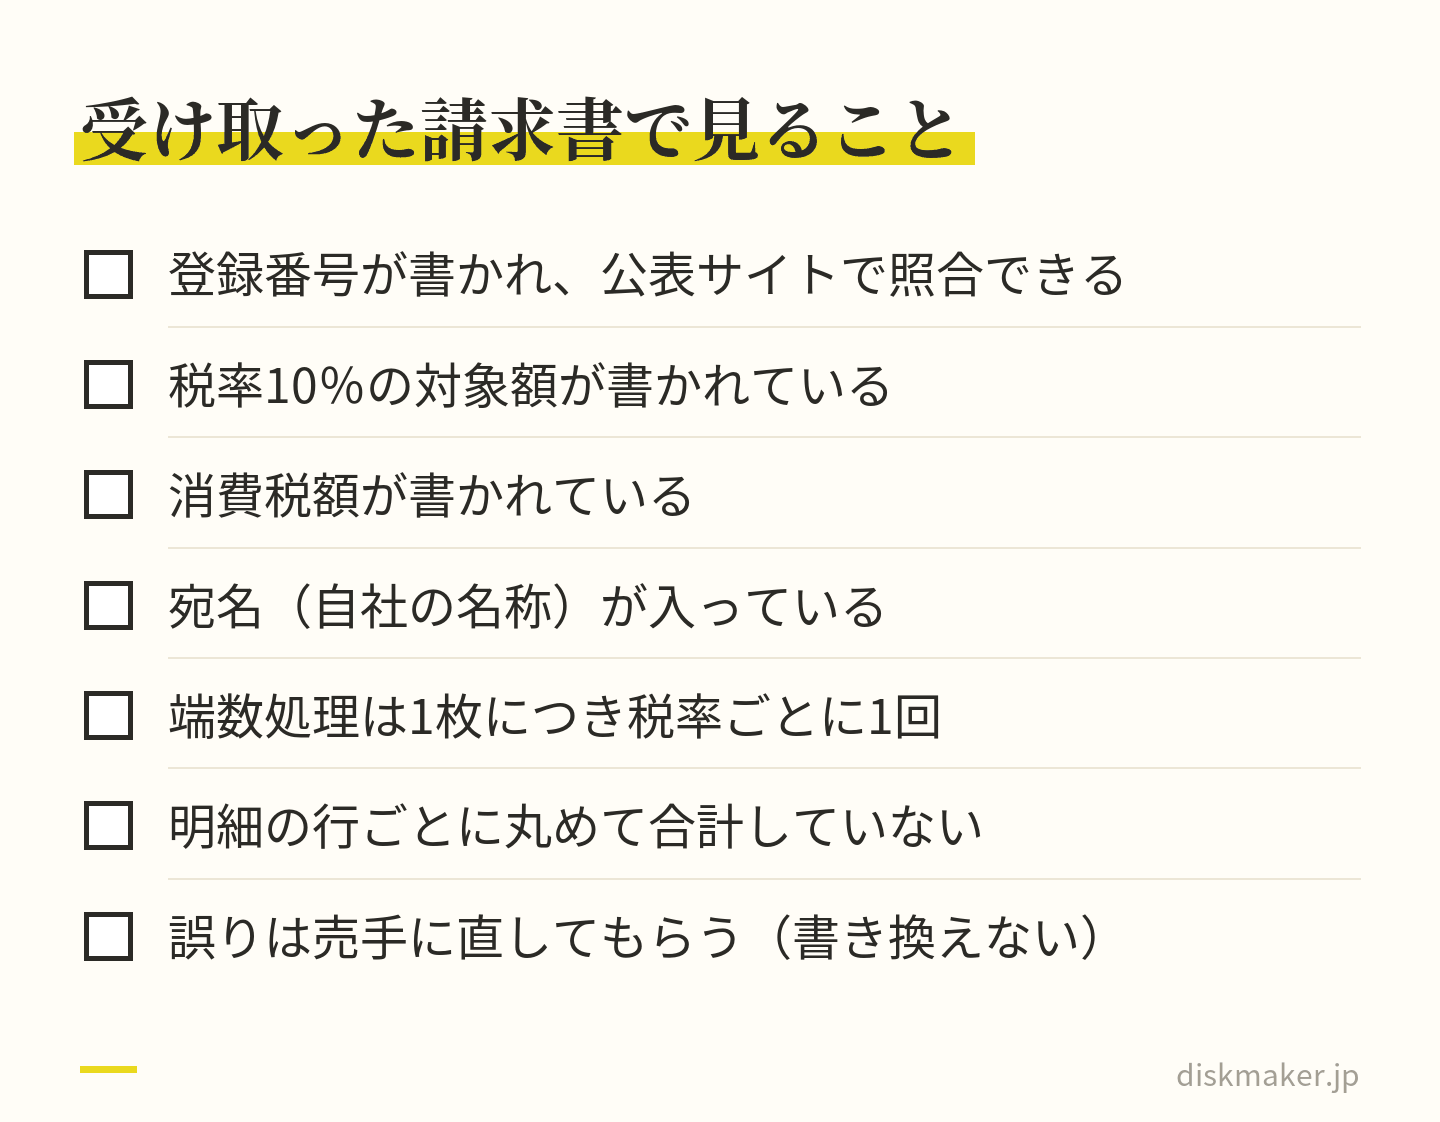
映像編集の外注は10%のみの取引なので、実質的に「 登録番号」「 税率10%の対象額」「 消費税額」「 宛名」の4点を目視すれば足ります。宛名がない請求書は、原則として不備です。ただし、小売業・飲食店業・タクシー業などが交付する適格簡易請求書は宛名を省略でき、税額と適用税率もどちらか一方の記載で足ります。出張時の交通費や飲食のレシートを差し戻す前に、簡易インボイスかどうかを確認してください。
端数処理は1枚につき税率ごとに1回
消費税額等の端数処理は、一の適格請求書につき、税率ごとに1回です。切上げ・切捨て・四捨五入のどれを使うかは任意ですが、明細の行ごとに消費税額を計算して端数処理を行い、それを合計する方式は認められていません。編集者が表計算ソフトで請求書を作っていると、行ごとに丸めた合計になっていることがあります。金額のずれが1円や2円でも記載要件を満たさないため、気づいた時点で作り方を共有しておくと、後々の差し戻しが減ります。
映像の外注は10% だけの取引なので、登録番号・対象額・税額・宛名を見れば足りる 不備があったときに買手ができること
適格請求書に誤りがあった場合、修正した適格請求書を交付するのは売手側の役割です。買手が勝手に書き換えて保存することはできません。ただし、免税事業者等から受け取った請求書について「 軽減税率の対象品目である旨」と「 税率ごとに区分して合計した税込対価の額」が抜けている場合に限っては、受領者が追記して保存できます。この違いを混同すると、経理担当が善意で書き足した請求書が要件を満たさなくなります。
なお、登録番号の記載についてはひとつ緩和があります。登録番号とひもづけて管理している取引先コード表などを相手方と共有していて、買手側でもそのコード表から登録番号を確認できる場合、請求書上にコードしかなくても、登録番号の記載があるものとして取り扱われます。大量の外注先を抱える会社では、検討する余地があります。
少額の取引を簡略化できる、1万円未満の少額特例と返還インボイス
すべての支払いにインボイスを求めると、素材の買い切りや小口の実費立替えで手が止まります。ここには軽減措置が2つあります。
少額特例|税込1万円未満は帳簿のみで控除できる
基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000 万円以下の事業者には、少額特例があります。2023年10月1日から2029年9月30日までに行う課税仕入れのうち、税込1万円未満のものについて、帳簿のみの保存で仕入税額控除が認められます。特定期間は原則として、個人事業者は前年1月1日から6月30日まで、法人は前事業年度開始の日以後6か月の期間です。
判定単位に注意が必要です。1万円未満かどうかは、1商品ごとではなく、一回の取引の課税仕入れに係る金額( 税込み)で判断します。1本4,000円の素材を3本まとめて発注すれば12,000円なので、対象外です。また、この特例には終了時期がはっきり決まっていて、2029年10月1日以後に行う課税仕入れについては、課税期間の途中であっても適用がありません。7・5・3割控除とは終期が違うので、社内資料では並べて書いたほうがよいでしょう。
少額特例は2029年9月まで、7・5・3割控除は2031年9月まで。終わる時期が違う なお、少額特例を使う場合、帳簿に「 課税仕入れの相手方の住所又は所在地」や「 特例の対象となる旨」を記載する必要はありません。古物商特例などとは、この点で扱いが異なります。
振込手数料を差し引いた場合の返還インボイス
もうひとつ実務でよく当たるのが、振込手数料を差し引いて支払ったときの処理です。差引額を売上げに係る対価の返還等として処理する場合、本来は適格返還請求書の交付義務が生じます。ただし、売上げに係る対価の返還等に係る税込価額が1万円未満である場合、交付義務は免除されます。振込手数料相当額は通常この範囲に収まるので、実務上は返還インボイスを出さずに済むのが一般的です。国税庁のパンフレットも、値引き額が1万円未満であるため適格返還請求書の交付は不要という例を挙げています。
制作費とディスク制作費を分けて発注するときの請求書の立て方
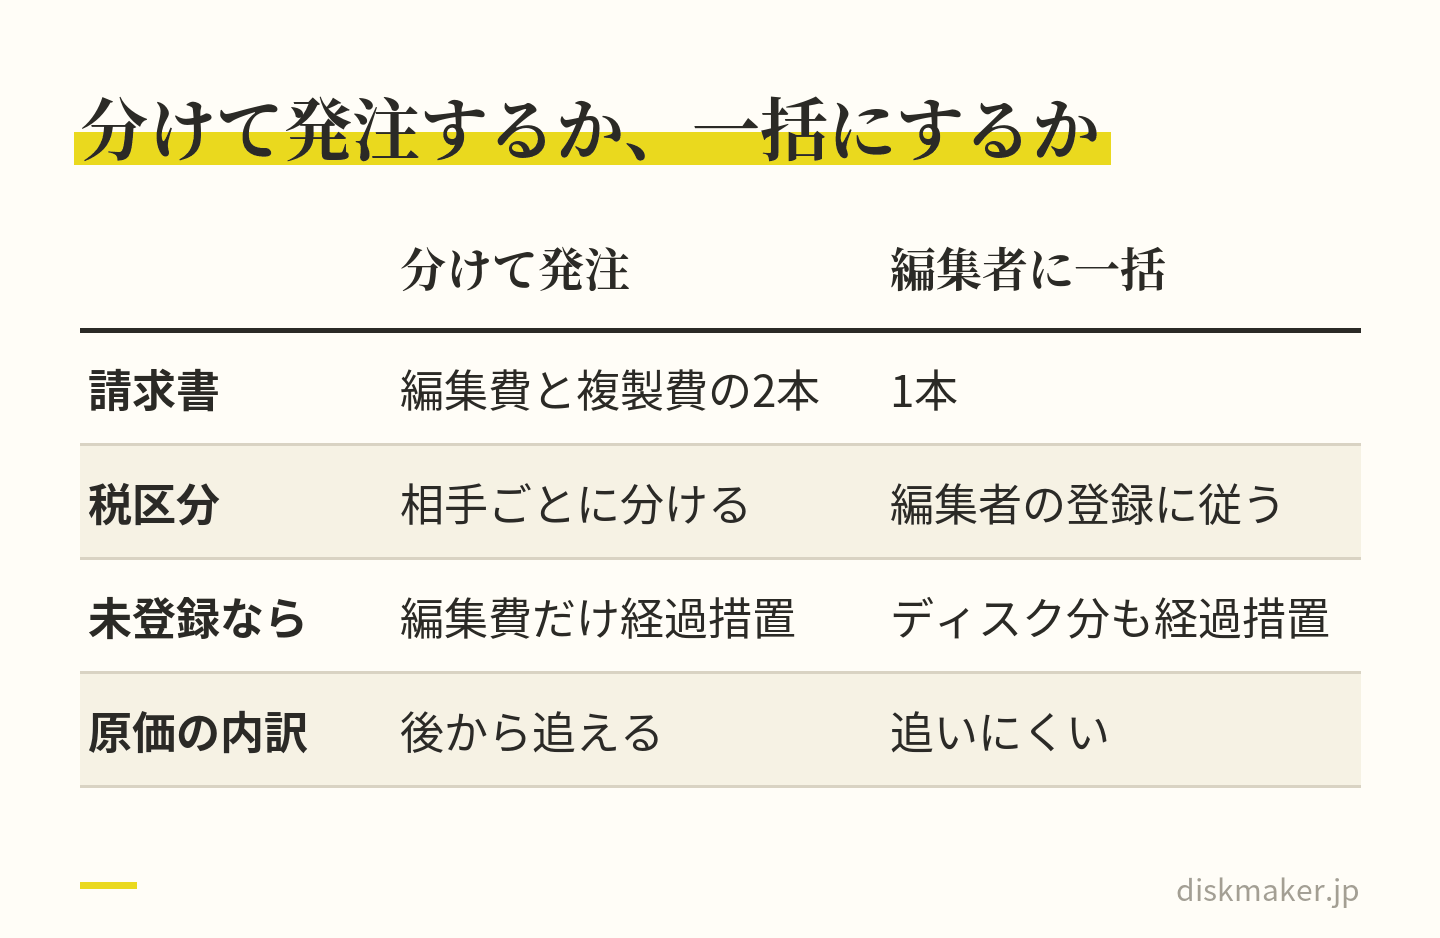
納品物がディスクになる案件では、編集を個人の映像編集者に、複製とディスク化を業者に、という分け方をすることがあります。この形は経理の観点でも扱いやすくなります。編集費と複製費が別々の請求書として立ち、それぞれの登録の有無に応じて税区分を分けられるからです。編集者が未登録で複製業者が登録済みという組み合わせでも、勘定が混ざりません。
逆に、編集者に一括で発注して編集者側がディスク制作を手配する形にすると、請求書は一本になります。編集者が未登録の場合、ディスク制作費に相当する部分まで経過措置の対象になり、控除できるのはその70%( 2026年10月以降)にとどまります。原価の内訳を持たない一本の請求書は、後から見返したときに、何にいくら払ったのかも追いにくくなります。料金が何で決まるかはDVDのコピー・焼き増しを頼む料金 まとめているので、切り分けたときにどちらにどの費用がかかるかの見当がつきます。
分けて発注すれば、登録の有無が違う相手でも勘定が混ざらない 分けて発注するときに決めておく3点
データの受け渡し経路 。編集者から複製業者へ直接データを渡すのか、いったん自社を経由するのか。直接渡す場合、発注者は自社なのに送り主が編集者になるため、請求書の宛名と入稿者が食い違います。事前に業者へ伝えておけば混乱しません。 枚数と納期の確定タイミング 。編集の完了日が動くと、複製の納期も動きます。DVDを急いで作るときの締切と逆算 整理しているように、急ぎのオプションには受付時刻の条件がつくのが通常なので、編集側の締めを何時に置くかを先に決めておくと、追加費用を避けられます。 見積の税表示 。編集者は税抜、業者は税込という提示が混ざると、社内稟議で金額が合いません。どちらの表示かを、見積受領時に確認してください。
枚数が少ないときこそ分けて発注する
社内配布用や関係先への献本のように、必要枚数が数枚から数十枚という案件は珍しくありません。1枚から頼める小ロット対応 選べば、編集は編集で発注し、複製だけを実需の枚数で頼めます。大量生産のプレスと少量のコピーでは費用構造そのものが違うため、プレスとコピーの違い 踏まえて、どちらの見積を取るかを先に決めておくと比較がぶれません。
当社は、動画データからDVD・ブルーレイを制作する書き込み代行サービスで、基本料金( DVD・1枚あたり)1,500円( 税抜)から、1枚単位でご注文いただけます。再生できる形式に組み立てるオーサリングは料金に含まれています。盤面へのレーベル印刷、ケースと背表紙の印刷、メニュー画面の作成、チャプター分けにも、オプションで対応しています。運営は株式会社プラスカルチャーで、大阪市北区・梅田に実店舗があります。
データはダウンロードできる共有URLでお預かりしており、ギガファイル便、Google ドライブ、Dropbox、OneDrive、WeTransfer、firestorage などをご利用いただけます。編集者から直接データを送ってもらう場合の手順は、ギガファイル便での入稿ガイド まとめてあります。
よくある質問
Q. インボイス登録をしていない外注先に、消費税分を上乗せして払う必要はありますか? A. 支払う金額は契約で合意した対価であり、相手が免税事業者であることを理由に、一方的に消費税相当額を差し引く根拠にはなりません。控除できない分が出るのは、自社の税額計算上の話です。金額を見直したい場合は、控除できない額の試算を示したうえで相手と協議し、結果を記録に残す形で進めてください。協議なく一方的に引き下げると、優越的地位の濫用や買いたたきに当たるおそれがあります。
Q. 2026年10月から控除できる割合はどう変わりますか? A. 免税事業者などからの課税仕入れについて、2026年9月30日までは80%、 2026年10月1日から2028年9月30日までは70%、 2028年10月1日から2030年9月30日までは50%、 2030年10月1日から2031年9月30日までは30%となり、2031年10月1日以降は控除できません。令和8年度税制改正で適用期限が2年延長されたうえで、割合が見直されたものです。切り替わるのは課税期間の初日ではなく、仕入れを行った日を基準に判定します。
Q. 外注先の登録番号はどこで確認できますか? A. 国税庁適格請求書発行事業者公表サイトで、Tを除く13桁の半角数字を入力して検索します。氏名または名称、法人の場合は所在地、登録番号、登録年月日、登録取消年月日・登録失効年月日が確認できます。一度に10件までまとめて検索でき、公表情報のダウンロードやWeb-API 機能も用意されています。登録は取消しや失効もあるため、継続発注先は年に一度など時期を決めて洗い替えるのが確実です。
Q. 自社が簡易課税や2割特例で申告している場合も、外注先の登録を気にする必要がありますか? A. 消費税の納付税額の計算という点では、気にする必要はありません。簡易課税制度や2割特例・3割特例を使う場合、納付税額は課税売上高から計算するため、仕入税額控除の要件として適格請求書の保存は求められないためです。ただし所得税・法人税の観点では、これまでどおり請求書や領収書の保存が必要です。証憑を受け取って保管する運用自体は、変えずに続けてください。
Q. 未登録の外注先から受け取る請求書は、どんな形式ならよいのですか? A. 経過措置を使うには、区分記載請求書と同様の事項が記載された請求書等の保存が必要です。具体的には、発行者の氏名または名称、取引年月日、取引内容、税率ごとに区分して合計した税込対価の額、受領者の氏名または名称です。登録番号は当然入りません。あわせて、帳簿にその経過措置の適用を受ける課税仕入れである旨を記載します。会計ソフトの税区分で自動表示させる場合は、70%の区分で起票した仕訳で、摘要の出力を確認しておくと安心です。
Q. 税込1万円未満なら請求書はいらないと聞きましたが本当ですか? A. 少額特例のことで、条件つきで正しいです。基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000 万円以下の事業者が、2023年10月1日から2029年9月30日までに行う税込1万円未満の課税仕入れについて、帳簿のみの保存で仕入税額控除が認められます。1万円未満の判定は、商品ごとではなく一回の取引の金額です。2029年10月1日以後の課税仕入れは、課税期間の途中であってもこの特例を使えません。
Q. 受け取ったインボイスに不備があったとき、こちらで書き足してもいいですか? A. 適格請求書に誤りがある場合は、売手が修正した適格請求書を交付するのが原則で、買手が書き換えることはできません。例外として、免税事業者等から受け取った請求書に「 軽減税率の対象品目である旨」と「 税率ごとに区分して合計した税込対価の額」の記載がない場合に限り、受領者が追記して保存できます。映像制作は10%のみの取引なので、実際に追記が必要になる場面はほとんどありません。
Q. 制作費とディスク制作費は1枚の請求書にまとめたほうが楽ですか? A. 経理処理の面では、分けたほうが扱いやすくなります。編集者と複製業者で登録の有無が異なる場合、一本の請求書にまとめると全体が発注元の税区分に引きずられ、未登録の編集者経由ならディスク制作費相当分も経過措置の対象になります。分けて発注すれば税区分をそれぞれ正しく立てられ、原価の内訳も後から追えます。分ける際は、データの受け渡し経路、枚数と納期の確定タイミング、見積が税込か税抜かの3点を先に決めておいてください。