この記事の要点
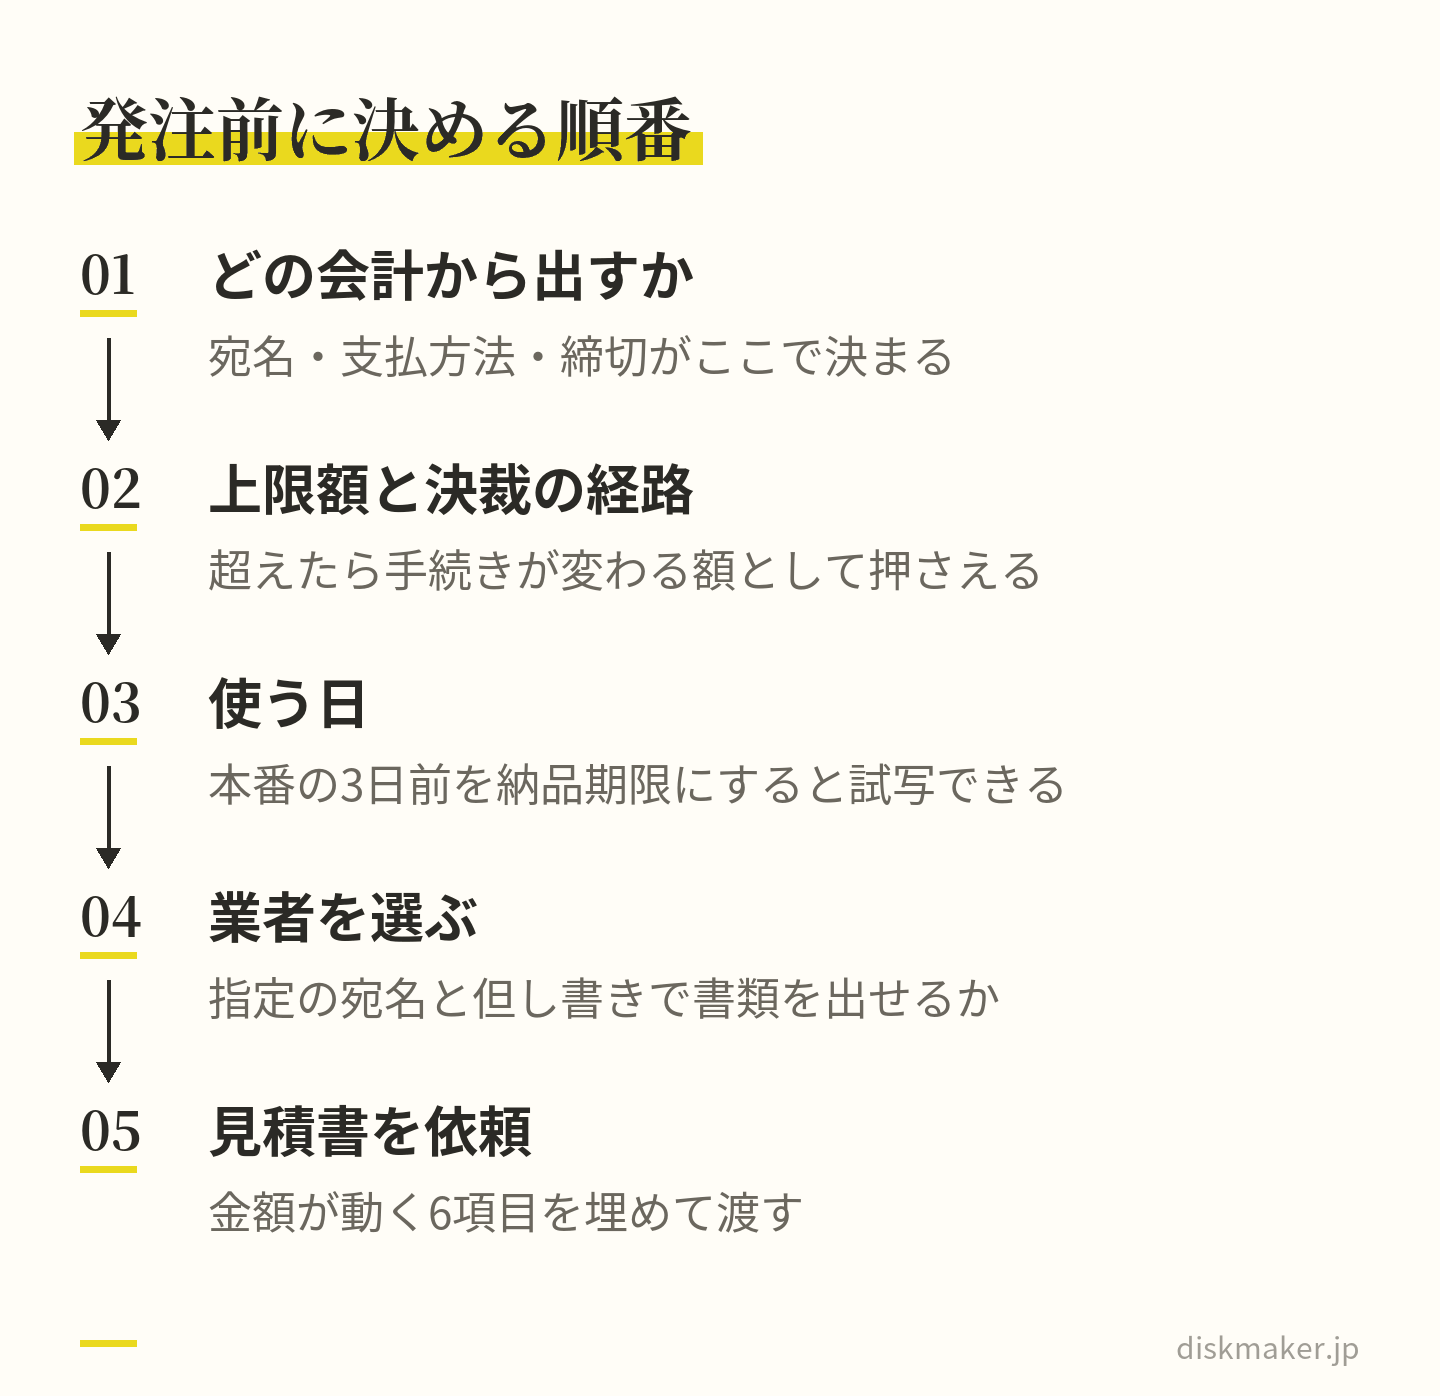
発注前に決めるのは「 どの会計から出すか」「 上限額」「 使う日」の三つ で、これが決まらないと宛名も支払方法も締切も決まりません。 見積書は単価と数量を分けて書いてもらう と、枚数が増減したときに再見積の根拠がそのまま使え、差額の説明も一行で済みます。 宛名は支払いをする会計の名義に合わせる のが原則で、学校配当予算なら学校名、PTA会計ならPTA名義とし、個人名では受け取りません。 自治体の会計年度は4月1日から翌年3月31日、出納閉鎖は翌年度の5月31日 と地方自治法が定めており、年度末の発注はここから逆算します。 領収書の印紙は売上代金5万円以上から で、消費税額が区分記載されていれば、その額は記載金額に含めない扱いになります。
式や イベントの 映像を、 配れる ディスクに。
1枚から 作れます。 同じ 内容の 追加は 1枚1,000円 (税抜)です。
1枚1,500円(税抜)から・ 1枚から注文できます
卒業記念の映像、部活動の大会記録、周年行事の記録映像。作ること自体は先生や保護者が進めてくれるのに、いざ業者に出す段になると事務室に相談が来ます。「 見積書はどう頼めばいいですか」「 宛名は学校ですか、PTAですか」「 3月に間に合いますか」。 制作の話ではなく、会計処理の形式の話です。
ここでつまずくのは知識が足りないからではなく、決める順番が逆になっているからです。業者に問い合わせる前に固めておくべきことが、どの会計から出すか、上限額、使う日の三つあり、それが固まっていれば見積書の依頼は一往復で終わります。逆に、先に「 いくらですか」と聞いてしまうと、仕様が動くたびに見積書を取り直すことになります。
見積書は単価と数量を分けて書いてもらい、宛名は支払う会計の名義に合わせます。学校の配当予算なら学校名、PTA会計ならPTA名義です。金額の例には、単価と枚数で総額が決まるディスク制作を使い、法令に触れる部分は条文と国税庁の公表資料で裏を取りました。
この記事の目次見出しを押すと、その場所へ移ります
発注前に決める3つは、どの会計から出すか・上限額・使う日 見積書の依頼で伝える6項目は、数量・仕様・元データ・納期・宛名・提出形式 単価と枚数で金額が決まる仕組み|基本料金( DVD・1枚あたり)1,500円( 税抜)からのディスクで予算を組む 枚数が増減しても、単価が見積書にあれば再見積で処理できる 宛名を学校名にするかPTA名にするかは、支払う会計の名義に合わせる 支払いのタイミングと会計年度|年度は3月31日、自治体の出納閉鎖は5月31日 納品書・請求書・領収書をそろえる|日付の前後関係と印紙・登録番号を確認する よくある質問 撮った動画は、1枚1,500円( 税抜)からDVD・ブルーレイにできます。料金を見る
発注前に決める3つは、どの会計から出すか・上限額・使う日
映像を業者に出すときにつまずくのは、見積書の書式ではありません。その手前で決まっていない三つがあるからです。
ひとつ目は、どの会計から支出するか 学校の配当予算なのか、PTA会計なのか、部活動の部費や保護者からの実費徴収なのかで、宛名も支払方法も締切も変わります。
公立学校の配当予算であれば、地方自治法第232条の3が「 普通地方公共団体の支出の原因となるべき契約その他の行為( これを支出負担行為という。) は、法令又は予算の定めるところに従い、これをしなければならない」と定めています。予算科目に載っていないものを先に発注してしまうと、後から通す手当てに時間がかかります。
ふたつ目は、金額の上限と決裁の経路 上限は「 使える額」ではなく、「 これを超えたら手続きが変わる額」として押さえます。
自治体の契約は一般競争入札、指名競争入札、随意契約、せり売りのいずれかで締結するのが原則で( 地方自治法第234条第1項)、 随意契約によれるのは政令で定める場合に限られます( 同条第2項)。 金額による枠は地方自治法施行令第167条の2第1項第1号と別表第五にあり、政令が示すのは上限で、実際の基準額はその範囲内で各自治体の規則が定めます。
契約の種類
都道府県・指定都市
市町村(指定都市を除く)
工事又は製造の請負
400万円
200万円
財産の買入れ
300万円
150万円
物件の借入れ
150万円
80万円
前各号に掲げるもの以外のもの
200万円
100万円
映像制作が「 財産の買入れ」に当たるのか「 前各号に掲げるもの以外のもの」に当たるのかは、成果物をディスクという物品と見るか、制作という役務と見るかで整理が分かれます。所属する自治体の財務規則と、普段使っている執行伺いの様式で確認してください。
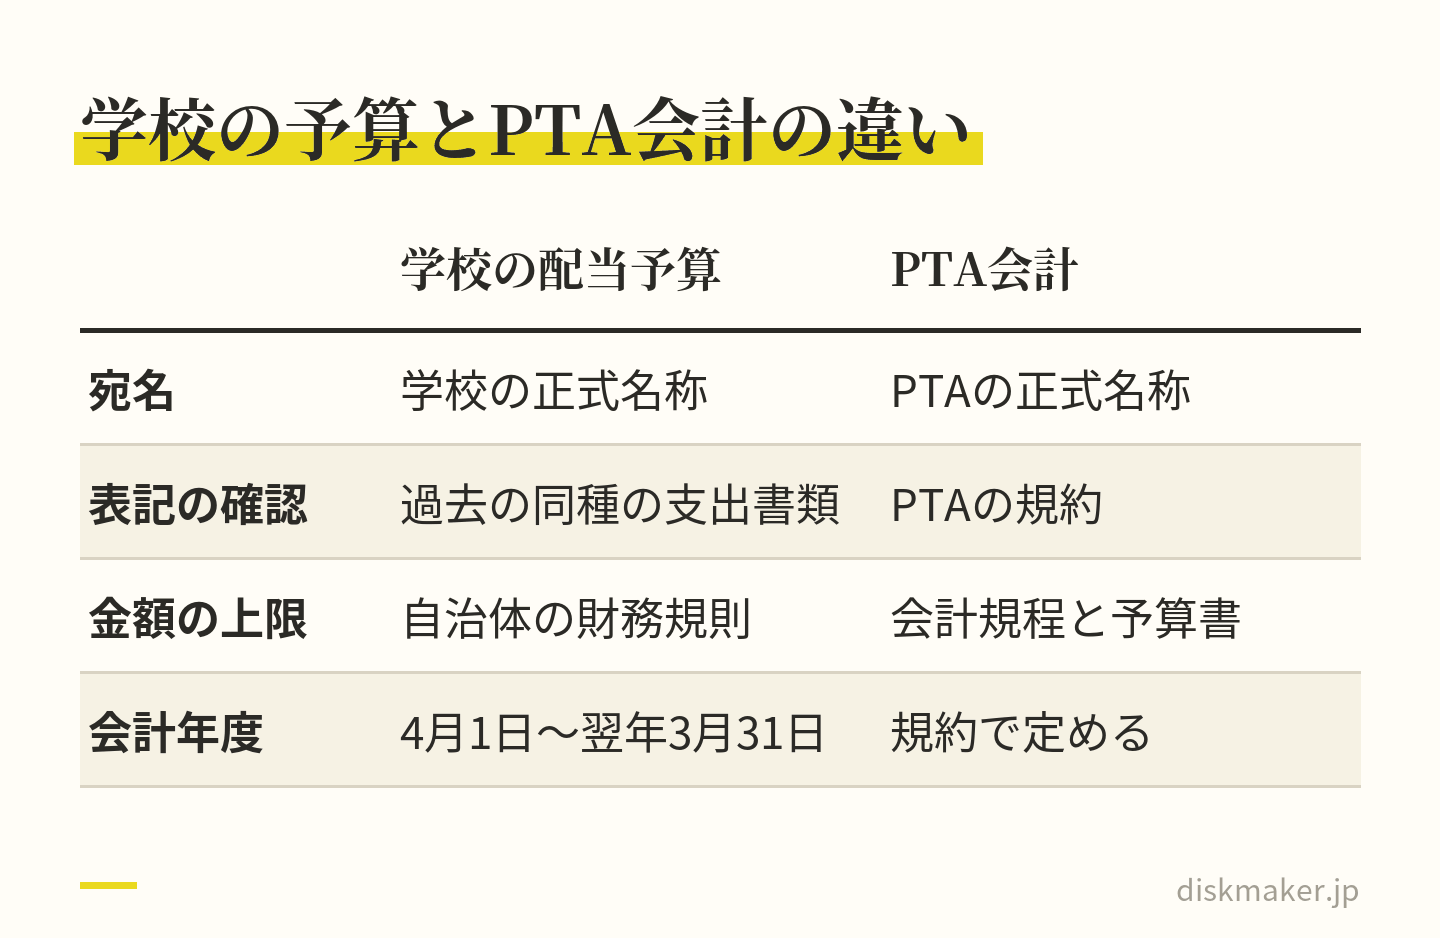
PTA会計は自治体の会計ではないため、この政令は適用されません。かわりに、そのPTAの会計規程と、総会で承認された予算書の科目と金額が上限になります。
三つ目は、使う日 卒業式で配るのか、保護者会で上映するのか、送別会で手渡すのか。「 いつまでに手元にあればよいか」を先に確定させ、そこから逆算して発注日を決めます。納品の翌日に本番を置くと、内容を確認して差し替える余地がなくなります。本番の3日前を納品期限として業者に伝えておくと、試写して直す時間が残ります。
この三つが固まってから業者を選びます。会計担当としては「 見積書・納品書・請求書・領収書を、こちらが指定した宛名と但し書きで出してくれるか」を最初の問い合わせに含めておくと、後の手戻りが減ります。当社に頼む場合、見積書・請求書・領収書などの書類は、注文の前に相談・問い合わせフォームで確かめてください。
先に金額を聞かず、3つを固めてから問い合わせると見積もりが一往復で済む 見積書の依頼で伝える6項目は、数量・仕様・元データ・納期・宛名・提出形式
「 DVDを作りたいのですが、いくらですか」だけでは、見積書は返ってきません。金額が動く要素を先に埋めて渡すと、一往復で確定した見積書が届きます。伝える項目は次の6つです。
数量 は、枚数。増える可能性があるなら「 30枚、最大45枚まで増える見込み」と幅も添える 仕様 は、DVDかブルーレイか、収録時間、盤面への印刷の有無、ケースと背表紙の要否、メニュー画面とチャプター分けの要否 元データ は、ファイル形式、本数、合計サイズ、渡し方 納品期限 は、本番の日ではなく「 手元に届いていてほしい日」 宛名 は、見積書に印字してほしい正式名称( 決め方は後の見出しで詳述します) 提出形式と有効期限 は、PDFでよいか紙に押印が要るか、有効期限を何日にするか
元データの渡し方は学校のネットワーク事情を先に確認する
ここが実務で最も止まりやすい箇所です。当社の場合、入稿は、ギガファイル便のURLを注文フォームに貼る方式です。ギガファイル便、Google ドライブ、Dropbox、OneDrive、WeTransfer、firestorage などが使えます。
ところが学校の端末では、外部のファイル転送サービスが、校務ネットワークの制限で開けないことがあります。撮影した先生の個人端末から送るのか、事務室の別回線から送るのか、USBメモリで持ち込むのかを、見積依頼の段階で決めておいてください。当社にUSBメモリで持ち込めるかは、注文の前に相談・問い合わせフォームで確かめてください。データが渡らないまま日数だけが過ぎるのが、この種の発注でいちばん多い遅延要因だと考えられます。
見積書の側に入れてほしい項目も指定する
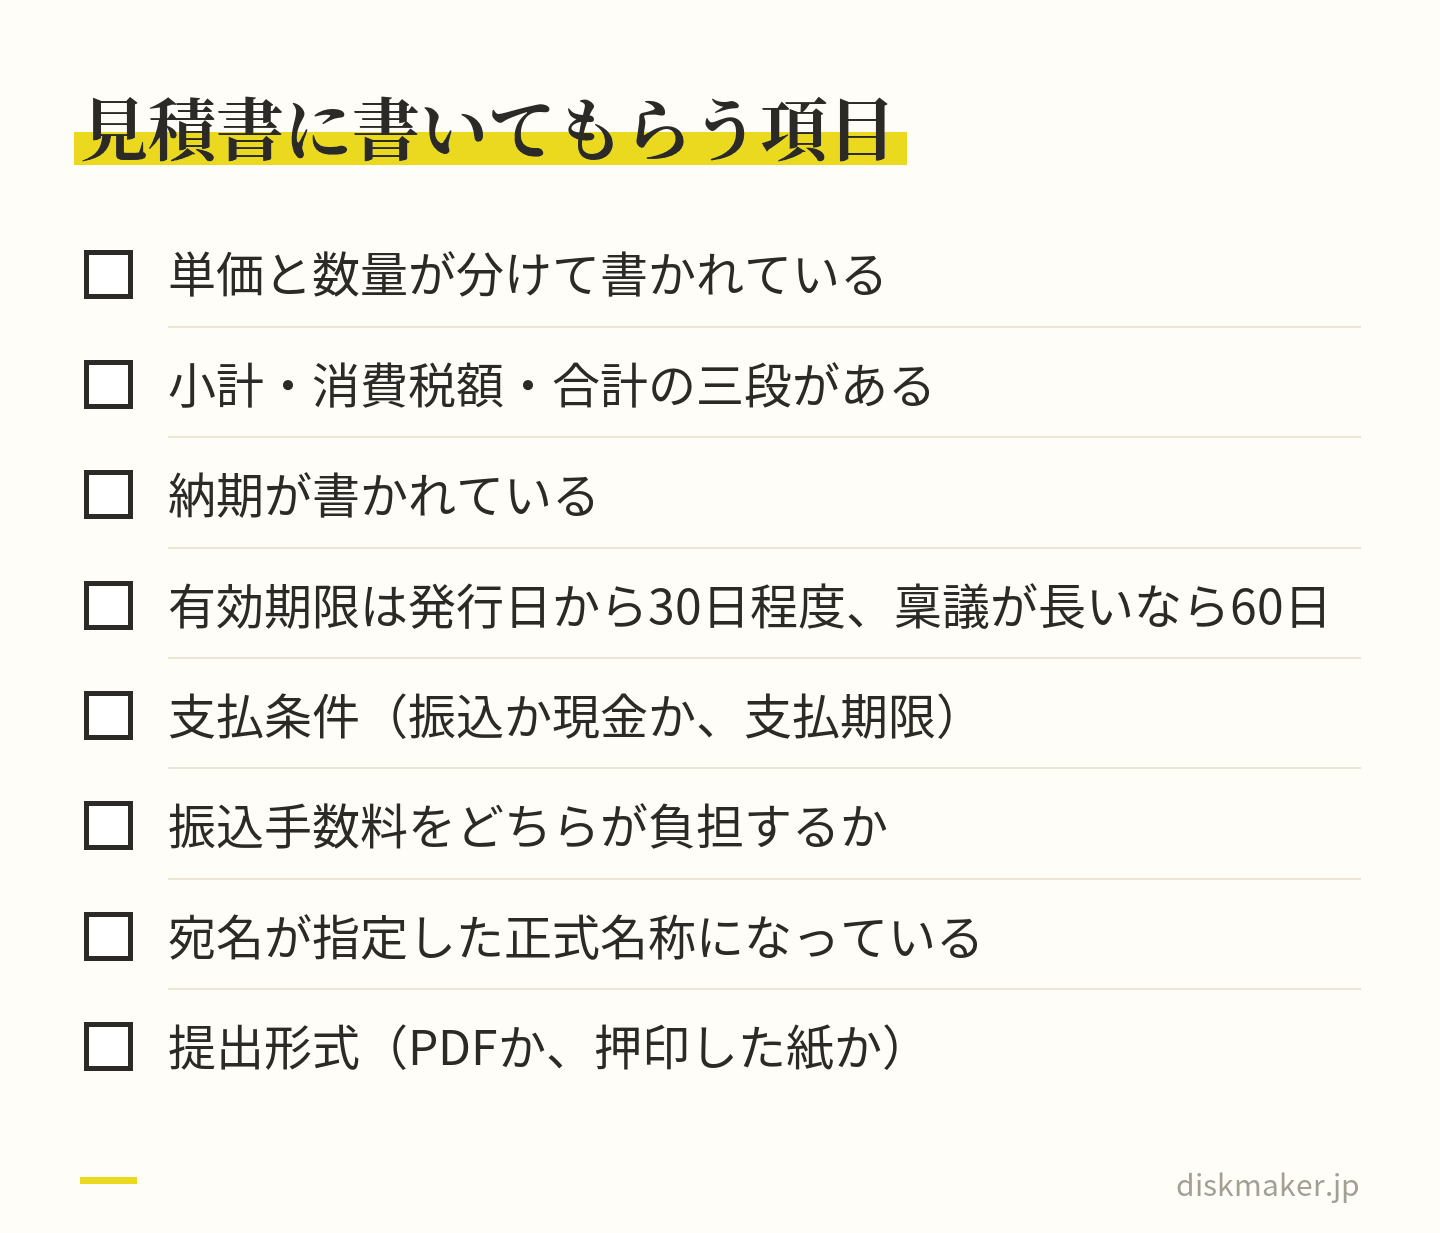
受け取った見積書で会計処理が止まらないよう、記載事項もこちらから指定します。最優先は単価と数量が分けて書かれていること 「 DVD制作一式 30,500円 」では、枚数が変わったときに差額の根拠が示せません。「 DVD制作 1枚目1,500円 29枚×1,000円 =30,500円 」と書かれていれば、増減の計算がその場で終わります。
次に、税抜か税込かの明示です。総額表示の義務は、事業者が消費者に対してあらかじめ価格を表示する場合が対象で、口頭で伝える価格は対象になりません( 消費税法第63条、国税庁タックスアンサーNo.6902 )。 個別に発行される見積書は税抜で書かれていることもあるため、「 小計・消費税額・合計」の三段が入っているかを見てください。予算超過の多くは、税抜額を予算額と見比べたことが原因です。
さらに、納期、有効期限、支払条件( 振込か現金か、支払期限はいつか)、 振込手数料の負担側を入れてもらいます。有効期限は「 発行日から30日」程度が扱いやすく、稟議に時間がかかる見込みなら「 60日」で出してもらうよう、最初に伝えます。
単価と数量が分かれていれば、枚数が変わっても差額の説明が一行で済む 盤面レーベルやジャケットに写真やイラストを載せる場合は、こちらで用意する画像の解像度やサイズの条件も、見積依頼と同時に聞いておきます。条件はDVD・CDのレーベルとジャケットの入稿データの作り方 まとめていますが、学校側で用意した画像が印刷に足りず、納期の直前で作り直しになる例は避けたいところです。
単価と枚数で金額が決まる仕組み|基本料金( DVD・1枚あたり)1,500円( 税抜)からのディスクで予算を組む
映像制作の見積もりは、金額の決まり方がひとつではありません。撮影や編集から頼む場合は作業時間で決まりますが、すでにある動画データをディスクにする工程は、1枚目の料金+2枚目以降の単価×枚数+オプション いう足し算になります。予算書を書く側にとっては、この足し算型のほうが扱いやすい構造です。
当社の場合、1枚目は基本料金( DVD・1枚あたり)の1,500円から、同じ内容の2枚目からは追加コピー1枚1,000円で、1枚から注文できます。動画データを再生できる形に組み立てるオーサリングは、料金に含まれます。ここに、必要に応じて盤面へのレーベル印刷、ケースと背表紙の印刷、メニュー画面の作成、チャプター分けが加わります。
動画ファイルをディスクに書き写しただけでは家庭用プレーヤーで再生できない理由はオーサリングとは?DVD・ブルーレイを再生できる形にまとめる作業と手順 説明していますが、会計側で押さえるべきなのは、「 オーサリングが別料金として後から乗ってくるのか、含まれているのか」を見積書で確認する、という一点です。
予算の構成要素
決まり方
確認すること
基本料金
単価 × 枚数
単価がいくらか。1枚から受けてもらえるか
オーサリング
含まれるか別途か
ディスクメーカーでは料金に含まれる
盤面レーベル印刷
仕様による
印刷の要否と入稿データの条件
ケース・背表紙の印刷
仕様による
ケースの種類と背表紙の文字
メニュー画面・チャプター
仕様による
章立ての数と構成
納期オプション
定額加算
下の一覧を参照
納期の追加料金は「 定額」なので予算に組み込みやすい
当社の納期は、通常便のほかに三つの選択肢があります。お急ぎお届けは1,500円 平日15時までの注文・入稿で翌々日までに発送。特急お届けは3,000円 平日15時までの注文・入稿で翌日発送。当日店舗お渡しは3,500円 平日12時までの注文・入稿、大阪市北区の店舗での受け取りが条件です。
いずれも内容1種類につき1回の定額で、同じ内容なら枚数に関係しないので、「 間に合わなかった場合の保険」として予備費に特急お届けの3,000円 計上しておく、という予算の立て方ができます。納期の考え方は、DVDを急いで作るときの締切と逆算 詳しく扱っています。
予算書には「 単価×枚数」の式のまま書く
PTA総会の予算書や学校の執行伺いに書くときは、総額だけでなく式を残します。「 記念DVD制作費 30,500円 」ではなく「 記念DVD制作費( 1枚目1,500円 29枚×1,000円 )30,500円 こう書いておくと、卒業生の人数が確定して枚数が変わったときに、変更後の金額を誰でも計算でき、変更理由の説明も一行で済みます。1枚から受けてもらえる業者であれば端数の追加も出しやすく、この点は1枚から頼める小ロット対応 整理しています。
なお、料金が何で決まるかを把握しておきたい場合は、DVDのコピー・焼き増しを頼む料金 参考になります。相見積もりを取る際、単価だけを比べると、オーサリングやレーベル印刷が別料金になっている見積書のほうが安く見えることがあります。比較するのは単価ではなく、同じ仕様をそろえたときの合計額です。
枚数が増減しても、単価が見積書にあれば再見積で処理できる
学校とPTAの発注では、枚数が動きます。卒業生の人数が確定していない段階で発注し、後から「 やっぱり保護者分も」と増える。部活動の引退記念で希望者を募ったら、締切後に追加の申し込みが来る。これは例外ではなく、通常の進み方として織り込んでおくべきものです。
先にやること|締切を業者ではなく校内に置く
まず、枚数を確定させる校内の締切 業者への発注日より前に設けます。「 ◯月◯日17時までに申込用紙を提出」と明記し、その翌日に発注する。この一日があるだけで、追加分をまとめて一回の変更で処理できます。締切を設けずに発注すると、追加が一件ずつ来て、そのたびに見積もりと決裁をやり直すことになります。
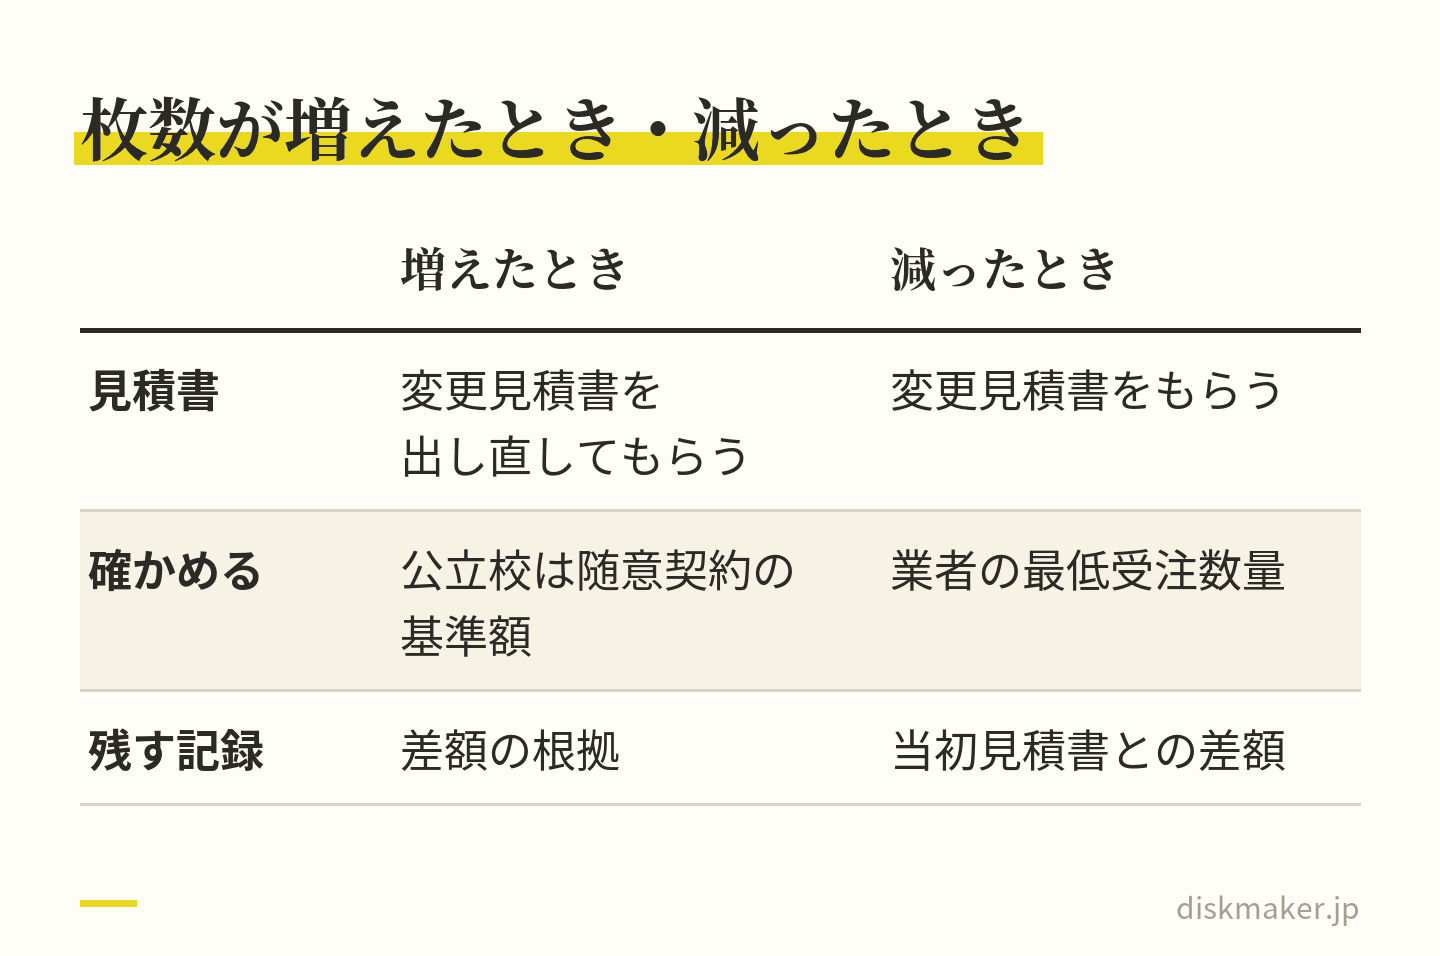
増えたとき|変更見積書を出してもらい、差額の根拠を残す
単価が明記された見積書があれば、増加分の計算は単純です。30枚から45枚になったなら、追加1枚1,000円 ケースで15,000円 増加です。ただし、金額が変わった以上は変更後の見積書を出し直してもらう 会計処理としては安全です。当初の見積書と請求書の金額が食い違っていると、監査や会計監査委員の確認で必ず質問が出ます。変更見積書を挟んでおけば、その質問が一枚の書類で終わります。
公立学校の配当予算で、当初金額が随意契約の基準額の直下だった場合は、増加後の金額が基準額を超えないかを確認してください。超える場合は契約方式そのものが変わるため、増加分だけの追加発注として別契約にできるか、財務規則の分割禁止の規定に触れないかを、事務担当と一緒に整理します。
減ったとき|最低数量の条件を最初に確認しておく
減る側は、業者の最低受注数量に当たるかどうかが分かれ目です。「 50枚以上から」という条件の業者に30枚で発注し直すと、単価が上がるか受けてもらえないかのどちらかになります。1枚から受けてもらえる業者を選んでおけば、減っても単価の条件はそのままです。減った場合も変更見積書をもらい、当初見積書との差額を記録に残します。
増えても減っても、変更見積書をもらって差額を記録に残す 予備を何枚積むか
実務では、確定枚数に少し上乗せして発注する運用がよく取られます。配布時の破損、転出した卒業生からの後日の申し出、学校保存用の控え。追加1枚1,000円 ケースなら、3枚の予備で3,000円 増えてから追加発注する場合の手間と、納期のやり直しを考えると、予備を最初から見積書に入れておくほうが、総コストは下がることが多いと考えられます。予備分を何枚にするかは、前年度の追加申し出の件数を見て決めるのが実際的です。
宛名を学校名にするかPTA名にするかは、支払う会計の名義に合わせる
宛名は「 そのお金を支出する会計の名義」に合わせます 。誰が発注の窓口になったかではなく、どの財布から出るかで決まります。書類の宛名と、通帳から出金される名義が一致していることが、会計処理の要件です。
学校の配当予算から支出する場合
宛名は学校の正式名称にします。自治体によって「 ◯◯市立◯◯小学校」とするか、職名を添えて「 ◯◯市立◯◯小学校長」とするか、あるいは契約の名義人である教育委員会名を求めるかが異なります。ここは推測せず、事務職員が過去に処理した同種の支出書類を一件見て、その表記をそのまま業者に伝えるのが確実です。略称や通称を使うと、支出負担行為書と証拠書類の名義が一致せず、差し替えになります。
PTA会計から支出する場合
宛名はPTAの正式名称です。「 ◯◯小学校PTA」あるいは「 ◯◯小学校PTA 会長 ◯◯◯◯」といった形になります。PTAの規約に定められた団体名の表記を確認してください。多くのPTAは法人格を持たない任意団体( 人格のない社団)で、団体名義のまま書類を受け取ります。
ここで避けたいのが、個人名で受け取ること 「 会計担当の◯◯さん宛」で領収書をもらうと、団体の支出なのか個人の立替なのかが、書類から読み取れなくなります。立替払いが実際に発生する場合は、業者からの領収書はPTA名義でもらい、立替えた個人への精算は団体内部の精算書で処理する、と二段に分けます。
宛名は窓口になった人ではなく、お金を出す会計の名義に合わせる 但し書きは「 何を買ったか」が分かる細かさで
宛名と同じくらい影響が大きいのが、但し書きです。「 お品代」では、後から見た人に内容が伝わりません。「 ◯年度卒業記念DVD制作代( 30枚)」 のように、対象・品目・数量が入っていると、予算科目との対応が一目で付きます。数量を入れておくと、単価×枚数の見積書との突き合わせもその場で終わります。
部費や実費徴収の場合
部活動の記念品などで保護者から実費を集めるケースでは、集めたお金がどの会計を通るかで宛名が変わります。学校の預り金口座を経由するのか、保護者会の会計を通すのか、を先に確認してください。集金と支払いが同じ会計を通っていれば、宛名はその会計の名義でそろいます。
PTAが会員に出す領収書は印紙が不要になることがある
ついでに整理しておくと、PTAが会費や集金を受け取って会員に領収書を出す場面では、印紙税の扱いが業者とは違います。国税庁は、営業に関しない金銭の受取書は非課税とし、その具体例として「 公益及び会員相互間の親睦等の非営利事業を目的とする人格のない社団が作成する受取書」を挙げています( 印紙税法基本通達別表第一 第17号文書の23)。
一方、業者から受け取る領収書は営業に関するものなので、後述の金額基準で印紙が必要になります。出す側と受け取る側で扱いが逆になる点だけ、押さえておいてください。
支払いのタイミングと会計年度|年度は3月31日、自治体の出納閉鎖は5月31日
年度末の発注で問い合わせが集中するのが、この論点です。法令の条文を確認しておくと、判断が速くなります。
地方自治法第208条第1項は、「 普通地方公共団体の会計年度は、毎年四月一日に始まり、翌年三月三十一日に終わるものとする」と定めています。同条第2項は、「 各会計年度における歳出は、その年度の歳入をもつて、これに充てなければならない」としています。これが会計年度独立の原則です。そして同法第235条の5は、「 普通地方公共団体の出納は、翌年度の五月三十一日をもつて閉鎖する」と定めています。
年度内の支出として整理するために見る三つの日付
年度をまたぐかどうかの判断で見るのは、次の三つの日付です。
契約( 発注)の日 は、支出負担行為をいつ行ったか 納品の日 は、役務や物品の提供が完了した日 支払いの日 は、実際に口座から出金した日
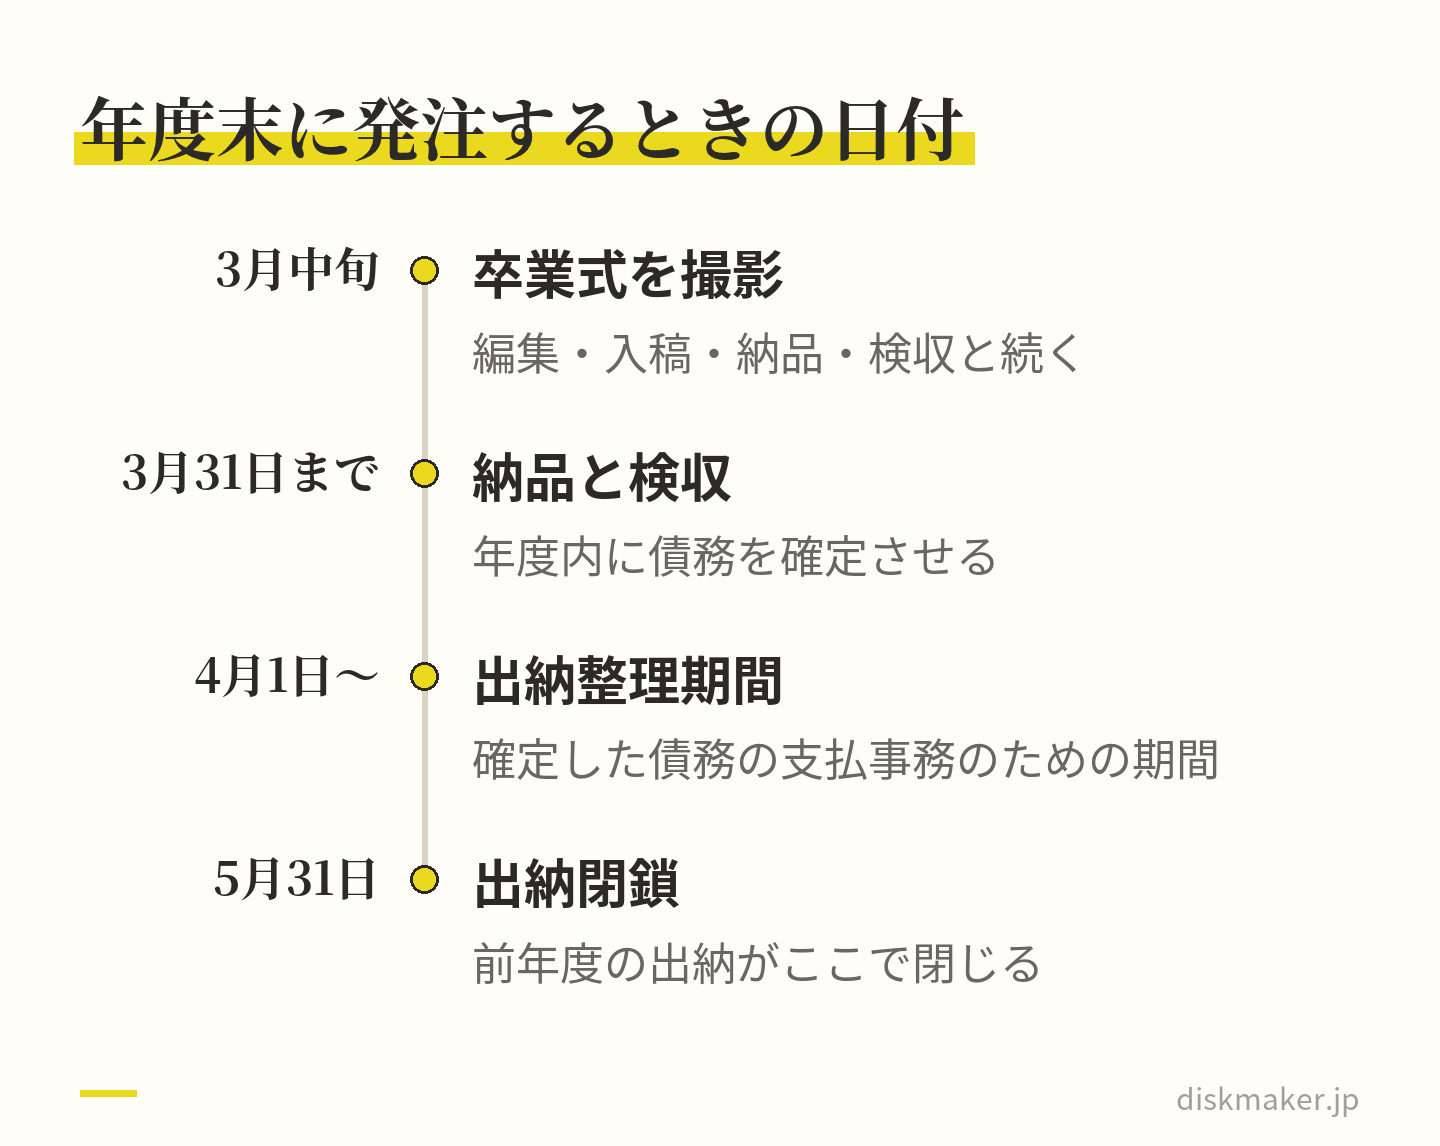
原則として、その年度の予算で発注し、その年度内に納品を受けたものが、その年度の歳出になります。出納整理期間( 4月1日から5月31日まで)は、3月31日までに債務が確定しているものの支払事務を処理するための期間であり、4月に入ってから新たに発注するための期間ではありません。ここを取り違えると、年度所属区分の誤りとして指摘を受けます。
年度末の逆算
卒業式の映像を年度内に処理したい場合、逆算はこうなります。3月中旬の卒業式を撮影し、編集して、業者に入稿し、納品を受け、検収し、請求書を受け取り、支払う。この工程を3月31日までに終える必要があるかどうかは、自治体の運用によります。納品と検収が3月中に終わっていれば、支払いが4月以降でも前年度の歳出として整理できるのが一般的な扱いですが、そこは所属自治体の財務規則を確認してください。
支払いが4月以降になる場合の扱いは、所属自治体の財務規則で確かめる 日程が詰まった場合に役立つのが、納期オプションの存在です。当社の特急お届けは3,000円 追加で、平日15時までの注文・入稿で翌日発送。大阪市北区の店舗で受け取れる場合は、平日12時までの注文・入稿で当日店舗お渡しという選択肢もあり、こちらは3,500円 追加です。これらは内容1種類につき1回の定額で、同じ内容なら枚数によらないので、「 間に合わない可能性が出たら3,000円 発送を早める」という判断ができます。
前払いを求められたとき
自治体の支出は、資金前渡、概算払、前金払、繰替払、隔地払、口座振替の方法によることができるとされています( 地方自治法第232条の5第2項)。 前金払ができる経費は、地方自治法施行令第163条で限定列挙されています。そのなかに、「 前金で支払をしなければ契約しがたい請負、買入れ又は借入れに要する経費」があります。
業者が前払いを求めてきた場合、この号に当たるかどうかの判断が要るため、事務担当に確認してから返事をしてください。判断を待たせないよう、見積依頼の段階で「 支払いは納品後の翌月末振込を希望」と伝えておくのが早い手です。当社に頼む場合の支払条件は、注文の前に相談・問い合わせフォームで確かめてください。
PTA会計の場合
PTA会計の年度は、多くの場合は規約で定められており、学校の年度に合わせていることが一般的です。ただし総会の開催時期の都合で、会計年度がずれている団体もあります。決算報告と会計監査の日程から逆算し、監査の前に領収書がそろう発注日を選んでください。総会後に領収書が出てくると、次年度の決算に繰り越す処理が要ります。
納品書・請求書・領収書をそろえる|日付の前後関係と印紙・登録番号を確認する
会計処理として求められるのは、「 発注した」「 納品された」「 請求された」「 支払った」の四段が、書類の日付でつながって読めることです。監査で質問が出るのは、金額よりも日付の前後関係です。
書類
何を示すか
日付
確認する点
見積書
いくらで受けるか
発行日
単価と数量、税抜か税込か、有効期限
発注書(注文書)
こちらが頼んだ事実
発注日
見積書の番号を引用しておく
納品書
何をいくつ納めたか
納品日
数量が発注と一致しているか
請求書
いくら請求するか
発行日
金額、振込先、支払期限
領収書
支払いを受け取った事実
入金日
宛名、但し書き、印紙
発注書はメールでのやり取りで済ませてしまいがちですが、一枚出しておくと後が楽です。件名と日付が入った書面があれば、「 誰が、いつ、どの仕様で頼んだか」がその一枚で説明できます。様式が定まっていなければ、見積書の写しに「 上記のとおり発注します」と日付と担当者名を入れて送るだけでも、記録になります。
領収書の印紙|5万円が分かれ目、消費税額の書き方で変わる
業者から受け取る領収書は、印紙税法の第17号文書( 金銭又は有価証券の受取書)に当たります。売上代金の受取書の場合、記載金額が5万円未満のものは非課税、5万円以上100万円以下のものは200円、100万円を超え200万円以下のものは400円です。
実務で差が出るのが、消費税の書き方です。国税庁は、消費税額および地方消費税額が区分記載されている場合、その消費税額等は記載金額に含まれないとしています。ただし「 消費税等込◯◯代金5万円受領」のような書き方では、消費税額が明確に記載されているとは扱われません。
つまり、合計52,800円のうち消費税額4,800円が区分して書かれていれば、記載金額は48,000円となり、非課税になります。一方、「合計52,800円( 税込)」 としか書かれていなければ、52,800円が記載金額となり、200円の印紙が必要になります。印紙の貼り漏れは業者側の納税義務の問題ですが、監査で指摘されるのは書類を保管しているこちら側なので、受け取ったときに確認してください。
インボイスの登録番号は要るのか
適格請求書に必要な記載事項は、次の6つです( 国税庁タックスアンサーNo.6625 )。
作成者の氏名または名称および登録番号
取引年月日
取引内容
税率ごとに区分して合計した対価の額および適用税率
税率ごとに区分した消費税額等
交付を受ける事業者の氏名または名称
ただし、この登録番号が意味を持つのは、受け取った側が消費税の仕入税額控除を行う場合です。消費税の申告をしていない学校の配当予算やPTA会計では、登録番号の有無が納める税額に影響することはありません。
とはいえ、自治体の財務規則や団体の会計規程が請求書の記載事項を定めていることがあるため、事前に確認しておいてください。番号が本物かどうかは、国税庁の適格請求書発行事業者公表サイト( invoice-kohyo.nta.go.jp)で照合できます。
PDFで届いた請求書をどう保管するか
請求書がメール添付のPDFで届くことは、今では普通です。国税庁は電子帳簿保存法について「 所得税法・法人税法上の保存義務者となる方は、特に『 電子取引』についてご確認ください」と案内しています。公立学校の配当予算や任意団体であるPTAは、この保存義務者に該当しないことが多いと考えられます。該当しない場合、電子データのまま保存しなければならないという法律上の要件は課されません。
実務としては、団体の会計規程に従って処理するのが原則です。規程に定めがなければ、印刷して他の証拠書類と一緒に綴じたうえで、元のPDFも会計担当の引き継ぎフォルダに残しておくと、次年度の担当が同じ業者に頼むときの資料になります。ファイル名を「 20260315_◯◯商会_請求書_45000.pdf 」のように日付・相手先・種類・金額で統一しておくと、後から探す時間が短くなります。
納品物そのものの確認も検収のうち
ディスクの場合、検収は枚数を数えるだけでは足りません。1枚を実際にプレーヤーに入れて、最後まで再生できるか、メニューとチャプターが意図どおりかを確かめます。どの業者に頼んだ場合でも、配布前に手元で1枚再生してみる工程は残しておいてください。配布後に不具合が分かると、回収と再制作で日程も予算も組み直しになります。再生できない原因の切り分けは、家庭用プレーヤーの互換性 参考になります。
よくある質問
Q. 学校で業者に発注するとき、見積書は何社から取ればいいですか? A. 法律で一律の社数が決まっているわけではなく、所属する自治体の財務規則が定めています。地方自治法第234条は契約方法として一般競争入札、指名競争入札、随意契約、せり売りを挙げ、随意契約によれるのは政令で定める場合に限るとしています。金額の枠は地方自治法施行令別表第五にありますが、その範囲内で各自治体が規則で基準額を定めるため、社数の運用も自治体ごとに異なります。過去の同種の支出で何社から取っているかを事務職員に確認するのが確実です。PTA会計は自治体の会計ではないので、この規定は適用されず、会計規程と総会の承認に従います。
Q. 見積書や領収書の宛名は、学校名とPTA名のどちらにすればいいですか? A. そのお金を支出する会計の名義に合わせます。学校の配当予算から出すなら学校の正式名称、PTA会計から出すならPTAの正式名称です。誰が発注の窓口になったかではなく、どの通帳から出金されるかで決まります。学校名の表記は自治体によって「 ◯◯市立◯◯小学校」か「 ◯◯市立◯◯小学校長」か、教育委員会名かが異なるため、過去の支出書類を一件確認してその表記をそのまま業者に伝えてください。担当者の個人名で受け取ると、団体の支出か個人の立替かが書類から読み取れなくなるので避けます。
Q. 業者からもらう領収書に収入印紙は必要ですか? A. 売上代金の受取書は印紙税法の第17号文書に当たり、記載金額が5万円未満なら非課税、5万円以上100万円以下なら200円、100万円を超え200万円以下なら400円です。ここで差が出るのが消費税の書き方で、消費税額および地方消費税額が区分して記載されていれば、その額は記載金額に含まれません。ただし「 税込5万円」といった書き方では区分記載とは扱われないと国税庁が示しています。合計52,800円でも消費税額4,800円が区分記載されていれば、記載金額は48,000円となり非課税になります。
Q. PTAが会員から集めた会費の領収書にも印紙は要りますか? A. 国税庁は、営業に関しない金銭の受取書を非課税とし、その例として「 公益及び会員相互間の親睦等の非営利事業を目的とする人格のない社団が作成する受取書」を挙げています( 印紙税法基本通達別表第一 第17号文書の23)。 会員相互の親睦や非営利の事業を目的とするPTAが会員に交付する領収書は、この扱いに当たると考えられます。ただし、非営利事業を目的としないその他の人格のない社団が収益事業に関して作成する受取書は課税対象とされているため、バザーの売上など事業の性質が問題になる場面では税務署に確認してください。
Q. 業者にインボイスの登録番号を求める必要はありますか? A. 登録番号が税額に影響するのは、受け取った側が消費税の仕入税額控除を行う場合です。消費税の申告をしていない学校の配当予算やPTA会計では、番号の有無で納める税額が変わることはありません。ただし自治体の財務規則や団体の会計規程が請求書の記載事項を定めていることがあるため、事前の確認をおすすめします。適格請求書の記載事項は、作成者の名称と登録番号、取引年月日、取引内容、税率ごとの対価の額と適用税率、税率ごとの消費税額等、交付先の名称の6つです。番号の真偽は国税庁の公表サイトで照合できます。
Q. 年度をまたぐ発注はどう処理すればいいですか? A. 地方自治法第208条は会計年度を4月1日から翌年3月31日までとし、各年度の歳出はその年度の歳入で充てると定めています。原則としてその年度の予算で発注し、その年度内に納品を受けたものが当該年度の歳出です。同法第235条の5により出納は翌年度の5月31日に閉鎖されますが、この出納整理期間は3月31日までに確定した債務の支払事務を処理するための期間で、4月に新たに発注するためのものではありません。納品と検収の日をいつに置くかが判断の軸になるため、日程が詰まる場合は納期オプションで前倒しする手があります。
Q. 枚数が増えたときは見積書を取り直すべきですか? A. 金額が変わるなら、変更後の見積書を出し直してもらうのが安全です。当初の見積書と請求書の金額が食い違っていると、監査で理由の説明を求められます。変更見積書が一枚あれば、そこで説明が完結します。見積書に単価と数量が分けて書かれていれば、増加分の計算はその場で終わります。公立学校で当初金額が随意契約の基準額の直下だった場合は、増加後に基準額を超えないかも確認してください。超えると契約方式そのものが変わります。校内の申込締切を発注日より前に置いておくと、追加を一回にまとめられます。
Q. メールに添付されたPDFの請求書は、印刷して保管すればいいですか? A. 国税庁は電子帳簿保存法について「 所得税法・法人税法上の保存義務者となる方は、特に『 電子取引』についてご確認ください」と案内しています。公立学校の配当予算や任意団体であるPTAはこの保存義務者に該当しないことが多いと考えられ、その場合は電子データのまま保存する法律上の要件は課されません。実務としては団体の会計規程に従い、定めがなければ印刷して他の証拠書類と綴じたうえで、元のPDFも引き継ぎフォルダに残しておくと次年度の担当が助かります。ファイル名を日付・相手先・種類・金額でそろえておくと、検索が速くなります。