この記事の要点
電子帳簿保存法は保存媒体を指定していません 国税庁の一問一答は「記憶媒体の種類にかかわらず保存要件は同じ」と明記しており、クラウドでも外部媒体でも、要件を満たせるなら選択は自由です。
バックアップの保存は法令上の要件ではありません 。ただし国税庁は、記録の大量消滅の危険性と経年劣化を理由に「保存することが望まれます」と一問一答で述べています。 控えをオフライン媒体に作るなら一課税期間を通じて検索できる単位 区切ります。データ量の都合で複数媒体に分ける場合は、合理的な理由があることが前提です。
保存年限は法人で原則7年、青色欠損金が生じた事業年度は10年 媒体はその期間を越えて読み出せる前提で選び、年1回の読み取り検証を運用に組み込みます。
外部媒体の控えは元データと同一であることの確認 前提になります。責任者・同一性の確認方法・保管場所・廃棄までを事務処理規程に書き足しておきます。
式や イベントの 映像を、 配れる ディスクに。
1枚から 作れます。 同じ 内容の 追加は 1枚1,000円 (税抜)です。
1枚1,500円(税抜)から・ 1枚から注文できます
電子帳簿保存法の対応を進めていくと、遅かれ早かれ「このデータ、本当にこのままで7年もつのか」という問いにぶつかります。会計システムのクラウドに入れてあるから大丈夫、と言い切れる人はあまりいません。契約は毎年更新ですし、サービスが10年後も同じ形で続いている保証もありません。
調べ始めると、今度は別の問題が出てきます。「電子帳簿保存法 保存方法」で検索して出てくる記事の多くは要件の一覧で終わっていて、その要件をどの媒体でどう満たすかという話が抜けています。媒体についてはそもそも法律が何と言っているのか、そこから確認しないと判断ができません。
この記事では、国税庁が公表している一問一答と改正概要を根拠に、保存媒体と法の要件がどういう関係にあるのかを整理します。そのうえで、書き換えのきかないオフラインの控えを持つ場合に、どの単位で区切り、どこまで運用ルールに書いておけばよいかを、実際に手を動かせる細かさで書きます。法解釈そのものには踏み込みません。最終的な判断は顧問税理士と所轄税務署に確認する前提で、その確認をしやすくするための材料としてお読みください。
この記事の目次見出しを押すと、その場所へ移ります
法が指定しているのは要件であって媒体ではない|国税庁は「記憶媒体の種類にかかわらず保存要件は同じ」と明言 真実性と可視性という2つの観点|改ざん防止・見読可能装置・検索の3点で判定される バックアップは法令要件ではない|ただし国税庁が「保存することが望まれます」と書いている システム保存だけに依存すると起きること|解約後も検索できる状態が要る オフラインの控えは課税期間ごとに区切る|複数媒体に分けるには合理的な理由が要る 保存年限は法人7年・欠損金があれば10年|媒体はその期間を越えて読める前提で選ぶ 運用ルールに書き足す5項目|責任者・作成単位・同一性・保管・廃棄 顧問税理士に確認する7項目|このまま送れる質問文 よくある質問 撮った動画は、1枚1,500円(税抜)からDVD・ブルーレイにできます。料金を見る
法が指定しているのは要件であって媒体ではない|国税庁は「記憶媒体の種類にかかわらず保存要件は同じ」と明言
まず押さえておきたいのは、電子帳簿保存法にもその施行規則にも「サーバに保存すること」「クラウドサービスを利用すること」といった媒体の指定がない、という点です。これは推測ではなく、国税庁が一問一答ではっきり書いています。
電子取引関係の一問一答(令和4年6月・問19)は、「電磁的記録を外部記憶媒体へ保存する場合の要件はどういうものがありますか」という問いに対して、「記憶媒体の種類にかかわらず保存要件は同じであり、外部記憶媒体に限った要件はありません」 回答しています。解説ではさらに踏み込んで、「電子帳簿保存法では、記憶媒体や保存すべき電磁的記録を限定する規定はないことから、電子取引の取引情報に係る電磁的記録の保存媒体については保存義務者が任意に選択することができる」としています。スキャナ保存関係の一問一答(問14)にも、ほぼ同じ文言があります。
ここから読み取れることは二つです。ひとつは、社内サーバ、NAS、クラウドストレージ、外付けHDD、光ディスクのどれを使っても、要件を満たせるなら制度上は問題がないということ。もうひとつは、逆にどの媒体を選んでも要件は一切免除されない いうことです。ディスクに焼いたから安心、という話にはなりません。
もうひとつ、議論を始める前に整理しておきたいのが制度の区分です。ひとくちに電子帳簿保存法と言っても、中身は三つに分かれていて、義務の重さが違います。
区分
対象
対応の位置づけ
電子帳簿等保存
自分で最初から一貫してパソコン等で作成している帳簿・書類
希望する場合のみ
スキャナ保存
取引先から受け取った紙の領収書・請求書など(決算関係書類を除く)
希望する場合のみ
電子取引データ保存
メール添付のPDF請求書、ECサイトの領収書、EDI、ネットバンキングの明細など
法人・個人事業者は対応が必要
控えの持ち方を考えるときは、自分が今どれの話をしているのかを先に決めてください。三つを混ぜたまま議論すると、要件の話が噛み合わなくなります。とくに三つ目の電子取引データ保存だけは選択制ではないので、ここから手を付けるのが順番として自然です。
真実性と可視性という2つの観点|改ざん防止・見読可能装置・検索の3点で判定される
要件は数が多く見えますが、目的で束ねると「後から書き換えられていないと言えるか(真実性)」と「求められたときに人が読める形で出せるか(可視性)」の二つに整理できます。国税庁も一問一答の回答文で、この二語を使って説明しています。
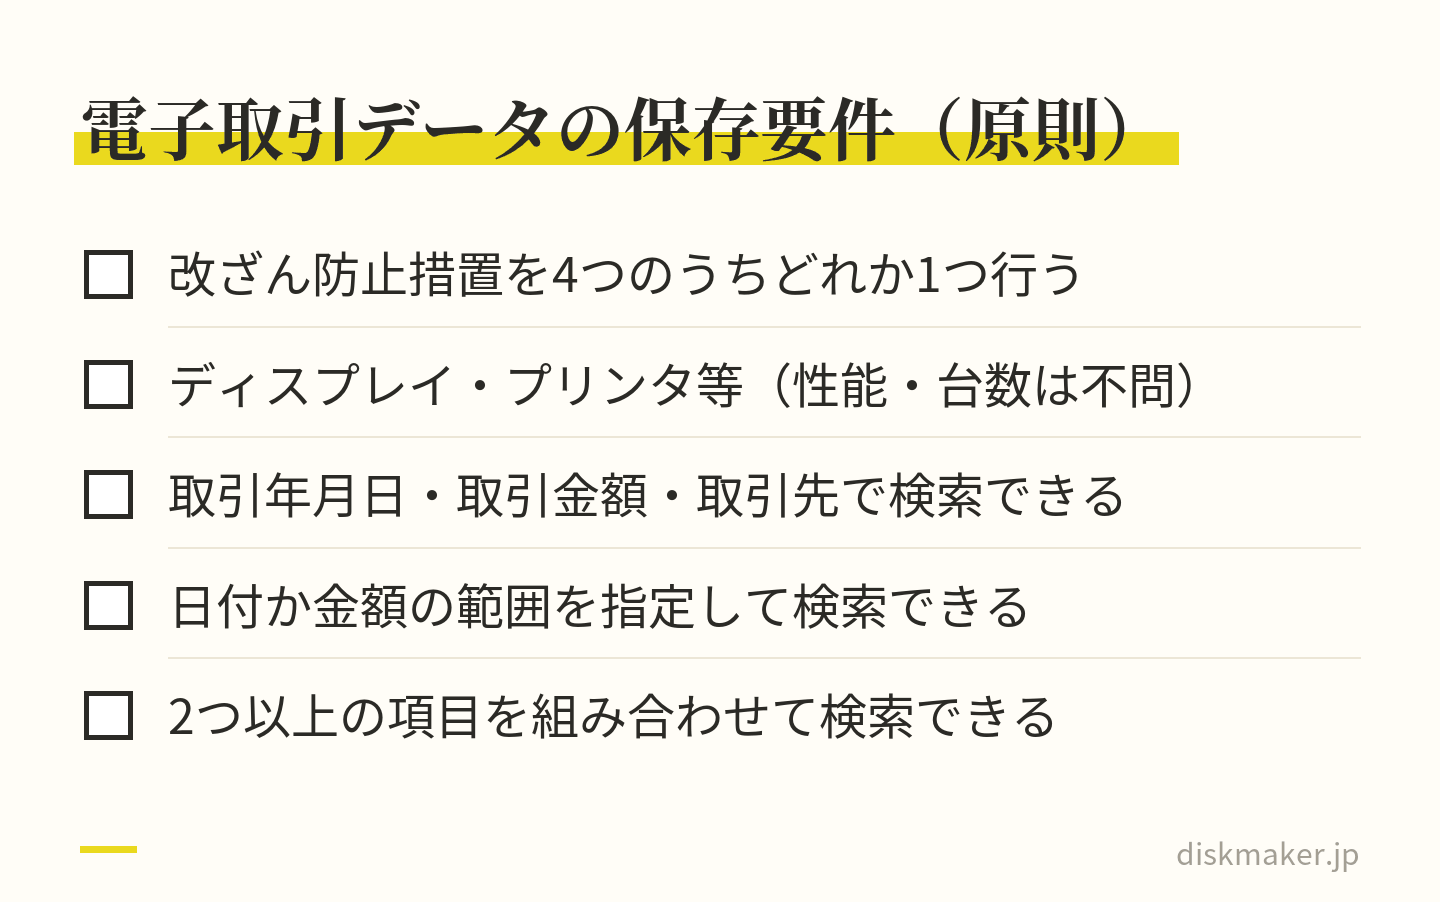
電子取引データ保存について、国税庁が令和6年11月に公開した「電子取引データ保存要件チェックシート」は、原則的な保存要件を三つのブロックに分けています。実務ではこの三つを順に確認していくのが早いです。
1つ目は改ざん防止措置 です。次の四つのうち、いずれかを行っていればよいとされています。タイムスタンプが付与されたデータを受け取る、受領後に自社でタイムスタンプを付ける、訂正・削除の履歴が残るシステム(または訂正削除ができないシステム)でデータを授受・保存する、訂正削除の防止に関する事務処理規程を定めて運用し備え付ける。専用システムを導入しない場合は四つ目が現実的で、国税庁のサイトに規程のサンプルが掲載されています。
2つ目はディスプレイ・プリンタ等の備付け です。性能や設置台数は要件になっていません。税務調査の際にそのデータを確認できる状態であればよい、という整理です。
3つ目は検索機能 です。「取引年月日」「取引金額」「取引先」の3項目で検索できることが基本で、加えて日付または金額の範囲指定検索と、2項目以上の組合せ検索が求められます。ただし税務職員からのダウンロードの求めに応じられるようにしている場合は、範囲指定と組合せの機能は不要になります。さらに、基準期間(2課税年度前)の売上高が5,000万円以下の場合、または電子取引データを出力した書面を取引年月日その他の日付および取引先ごとに整理された状態で提示・提出できるようにしている場合には、検索機能そのものが不要とされています。この5,000万円の基準は令和5年度税制改正で1,000万円から引き上げられたもので、令和6年1月1日以後にやり取りする電子取引データに適用されます。
範囲指定と組合せの検索は、ダウンロードの求めに応じられるなら不要 スキャナ保存はもう少し細かい
スキャナ保存の要件は、一問一答(問10)に一覧表があります。重要書類の場合、入力期間の制限、200dpi以上の解像度、原則としてカラー(赤・緑・青それぞれ256階調以上)での読み取り、タイムスタンプの付与、ヴァージョン管理、帳簿との相互関連性の保持、14インチ以上のカラーディスプレイと4ポイント文字を認識できる見読可能装置の備付け、検索機能の確保などが並びます。
令和6年1月1日以後にスキャナ保存を行う書類については、解像度・階調・大きさに関する情報を保存する要件が廃止され、入力者等情報の確認要件もなくなりました。帳簿との相互関連性は重要書類に限定されています。読み取り時の200dpi以上や原則カラーという要件自体は変わっていないので、ここを混同しないでください。
バックアップは法令要件ではない|ただし国税庁が「保存することが望まれます」と書いている
控えの話をするとき、最初に確認すべき事実がこれです。バックアップデータの保存は、電子帳簿保存法の要件ではありません。
電子取引関係の一問一答・問22、スキャナ保存関係の一問一答・問18は、いずれも「バックアップデータの保存は要件となっていますか」という問いに「要件となっていません」と回答しています。ここで話が終わっている解説記事は多いのですが、続く解説文のほうが実務では重要です。
解説はこう書いています。「バックアップデータの保存については法令上の要件とはなっていませんが、電磁的記録は、記録の大量消滅に対する危険性が高く、経年変化等による記録状態の劣化等が生じるおそれがあることからすれば、保存期間中の可視性の確保という観点から、バックアップデータを保存することが望まれます。」さらに、「必要に応じて電磁的記録の保存に関する責任者を定めるとともに、管理規則を作成し、これを備え付けるなど、管理・保管に万全を期すことが望ましい」と続きます。
クラウドサービスの利用について書かれた問(電子取引関係・問24、スキャナ保存関係・問20)でも、末尾に「通信回線のトラブル等による出力障害を回避するという観点からバックアップデータを保存することが望まれます」という一文が置かれています。
整理すると、バックアップを取っていないこと自体は要件違反ではありません。しかし、データが消えて出せなくなれば可視性を満たせない状態になります。「バックアップは義務ではないが、可視性を守るための手段として想定されている」という位置づけだと考えられます。
控えを1つ増やすなら、同じ事故で一緒に消えない場所へ
ここで重要になるのが置き場所の選び方です。同じクラウドアカウント内の別フォルダにコピーを作っても、アカウントの誤操作やランサムウェアの同期、契約の失効といった原因では両方まとめて失われます。控えとして意味を持たせるには、原本とは別の系統に置く必要があります。
バックアップの世界では、データを3つ持ち、2種類の異なる媒体に置き、そのうち1つは別の場所に離しておく、という考え方が古くから使われています。この整理はクラウドとディスクを併用する3-2-1バックアップの実践 詳しく説明しています。経理データにそのまま当てはめると、原本はクラウドの会計システム、2つ目は社内NASや外付けHDD、3つ目はネットワークから切り離した媒体、という構成になります。ネットワークにつながっていない媒体は、通信経由の事故の影響をそもそも受けません。
システム保存だけに依存すると起きること|解約後も検索できる状態が要る
7年、場合によっては10年という保存期間を前提にすると、会計システムやクラウドサービスを一度も乗り換えないという想定のほうが現実的ではありません。移行、解約、値上げに伴う見直し、サービス終了。どれも珍しい話ではないはずです。
ここでも国税庁の一問一答が実務的な答えを示しています。電子取引関係・問20、スキャナ保存関係・問15は「電磁的記録の検索機能は、現在使用しているシステムにおいて確保しなければならないのでしょうか」という問いに対し、「現在使用しているシステムにより検索できなくても差し支えありません」 回答しています。解説では、システム変更をした場合に変更前のデータについて変更前のシステムで検索機能を確保しているケースが例として挙げられています。
ただし条件が付いています。「検索に使用する電磁的記録が要件を満たして保存してある電磁的記録と同一のものであることを確認できるようにしておく必要があります」。つまり、旧システムから取り出したデータと、要件を満たして保存しているデータが同じものだと言える状態にしておく、ということです。
解約前にやること
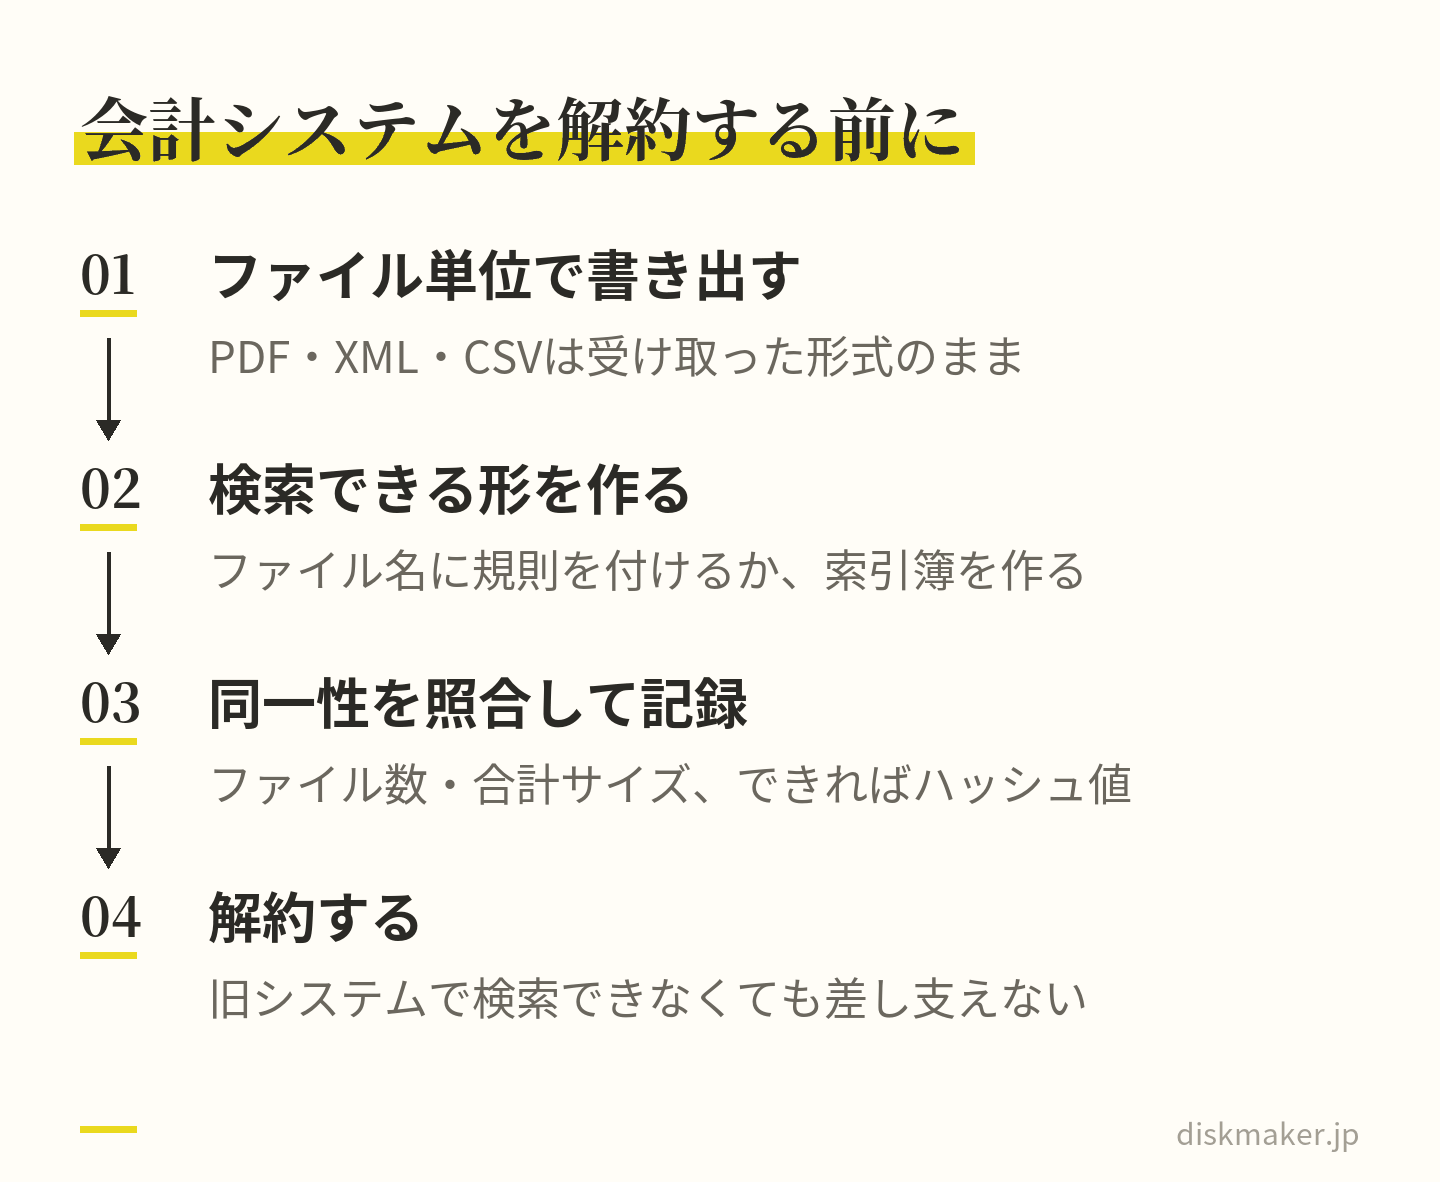
サービスを解約する前に、次の三つを終わらせておくのが安全です。
対象期間の電子取引データを、ファイル単位でエクスポートする。PDFはPDFのまま、XMLやCSVで受け取ったものはその形式のまま出す
検索できる状態を、システムに依存しない形で作り直す
エクスポートしたデータと元データが同一であることを、ファイル数と合計サイズ、可能ならハッシュ値で照合し、その記録を残す
二つ目の「システムに依存しない検索」については、国税庁が具体例を示しています。ひとつはファイル名に規則性を持たせる方法で、令和4年10月31日に株式会社国税商事から受領した110,000円の請求書であれば「20221031_(株)国税商事_110000」とする例が挙げられています。もうひとつは索引簿を作る方法で、ファイル名には連番を付け、内容は索引簿で管理します。
連番
日付
金額
取引先
備考
1
20210131
110000
㈱霞商店
請求書
2
20210210
330000
国税工務店㈱
注文書
3
20210228
330000
国税工務店㈱
領収書
索引簿は表計算ソフトで作れます。国税庁のサイトからサンプルがダウンロードできるので、ゼロから設計する必要はありません。この索引簿ごとデータを一式にしておけば、どのシステムを使っていても、また使っていなくても、取引年月日・取引金額・取引先で当たりを付けられる状態になります。控えを作るときは、この索引簿を必ず同梱してください。データだけ焼いて索引簿を手元のPCに残すと、10年後に困るのは索引簿のほうです。
解約後も、同じデータだと言える状態で検索できるようにしておく オフラインの控えは課税期間ごとに区切る|複数媒体に分けるには合理的な理由が要る
控えを物理媒体に作ると決めたとき、最初に決めるべきは「どの単位で1枚にするか」です。ここは感覚で決めず、国税庁の一問一答に沿わせたほうが後が楽になります。
電子取引関係・問21、スキャナ保存関係・問16は「保存対象となるデータ量が膨大であるため複数の保存媒体に保存しており、一課税期間を通じて検索できませんが、問題はありますか」という問いを扱っています。回答は「保存されている電磁的記録は、原則として一課税期間を通じて検索をすることができる必要があります」 そのうえで、データ量が膨大であるなどの理由で複数の保存媒体で保存せざるを得ない場合や、中間決算を組んでいて半期ごとに帳簿を作成している場合など、一課税期間を通じた検索が困難であることに合理的な理由があるときは、その合理的な期間ごとに範囲を指定して検索できれば差し支えない、としています。
実際の手順にすると、こうなります。
1事業年度=1枚を基本にする。年度をまたいで詰め込まない
1年度が1枚に収まらない場合だけ、上期・下期のように意味のある期間で割る。「容量がいっぱいになったから」という理由での分割は避け、分けた理由を運用ルールに書いておく
盤面と背表紙に、法人名・対象事業年度・作成日・連番を印字する。手書きのラベルは10年後に読めないことがある
容量から媒体を決める
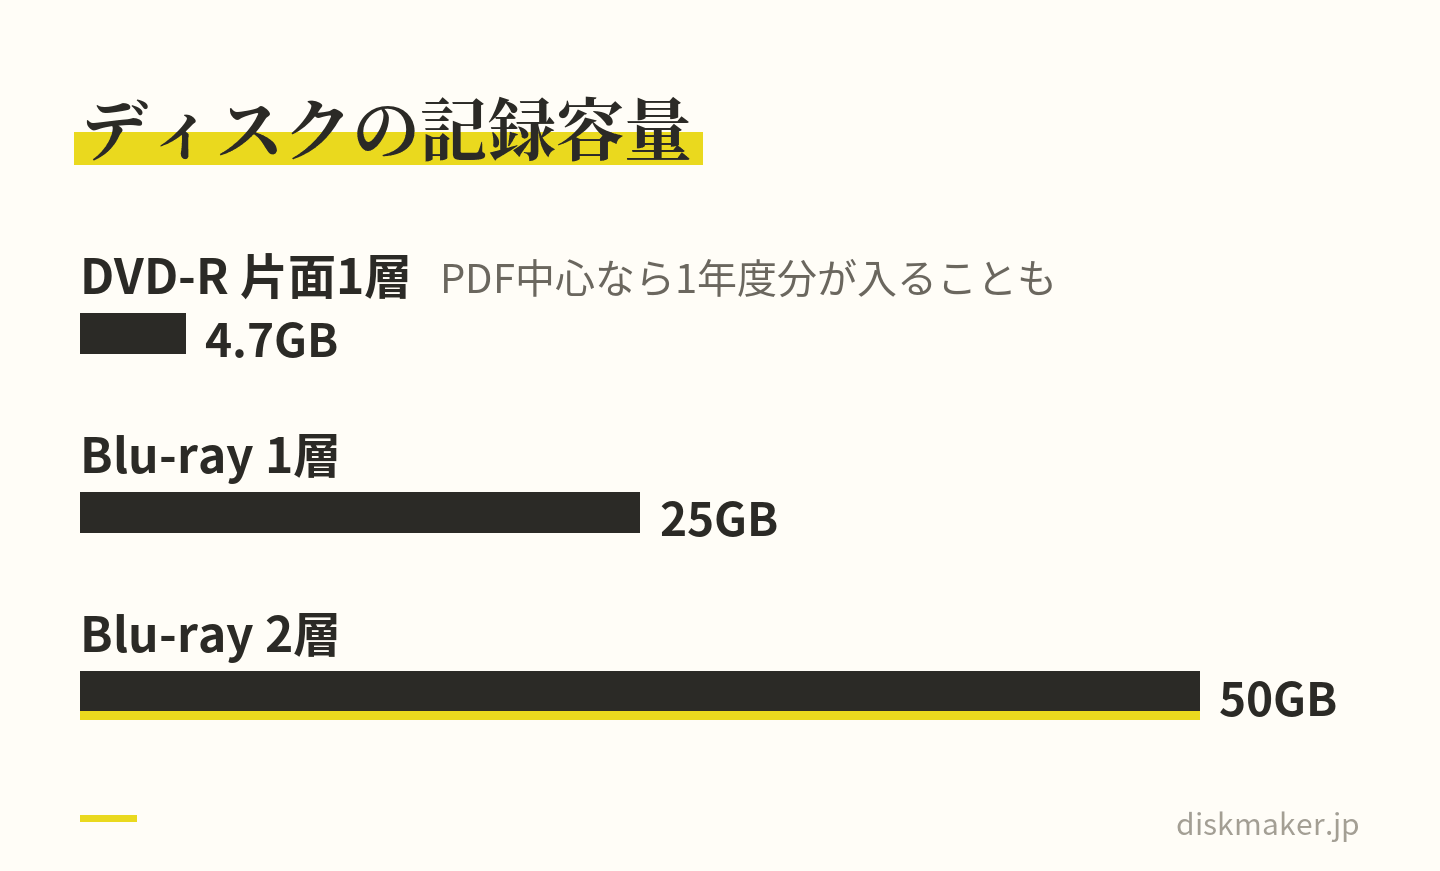
規格上の記録容量は、DVD-Rが片面1層で4.7GB、Blu-rayが1層25GB、2層50GBです。PDFの請求書や領収書が中心であれば1事業年度分がDVD1枚に収まることも多いのですが、スキャナ保存で紙の書類を200dpi以上のカラーで取り込んでいる場合は、枚数次第で数十GBに届きます。DVDとブルーレイの違い(画質・容量・互換性) 容量と互換性の関係を整理していますが、要点は、容量に余裕があるほうが年度単位で1枚に収めやすい一方、読み出す側の環境は古い規格のほうが揃えやすい、という取捨選択になることです。
カラーで取り込むスキャナ保存は、枚数次第で数十GBに届く 「書き換えられない媒体」の意味を正確に押さえる
DVD-RやBD-Rといった追記型のディスクは、記録済みの領域を後から書き換える仕組みを持ちません。DVD-RWやBD-REのような書換型は書き換えられます。控えの目的が「後から差し替えられていないと言える状態を作ること」であれば、追記型を選ぶ理由があります。
ただしここは慎重に切り分けてください。媒体が追記型であることと、法が求める改ざん防止措置を満たすことは別の話です。 改ざん防止措置は前述の四つの選択肢で判断されるものであり、媒体の物理的な性質がそれに代わると書かれた資料はありません。追記型の控えは、あくまで運用上の安心材料として位置づけ、制度上の要件は要件として別に満たす、という整理が安全だと考えられます。この点は次章以降で触れる事務処理規程の中で、自社の理解として明文化しておくと誤解が起きにくくなります。
保存年限は法人7年・欠損金があれば10年|媒体はその期間を越えて読める前提で選ぶ
控え媒体をどれだけ持たせる必要があるかは、保存年限から逆算します。
法人の場合、帳簿および関係書類は、その事業年度の確定申告書の提出期限の翌日から7年間保存することとされています。ただし、青色申告書を提出した事業年度で欠損金額が生じた場合、または青色申告書を提出しなかった事業年度で災害損失金額が生じた場合は10年間です(平成30年4月1日前に開始した事業年度については9年間)。赤字を出した年度があると保存年限が延びる、という点は見落とされがちです。
個人の青色申告者については、帳簿および書類は原則7年間、請求書・見積書・納品書・送り状などについては5年間でよいものがあるとされています。
区分
保存年限
法人(原則)
確定申告書の提出期限の翌日から7年
法人(青色欠損金・災害損失金額が生じた事業年度)
10年(平成30年4月1日前開始事業年度は9年)
個人・青色申告(帳簿等)
原則7年
個人・青色申告(請求書、見積書、納品書、送り状など)
5年でよいものがある
7年から10年、媒体は放置して読めるのか
ここが媒体選定の本題です。国税庁の一問一答も「経年変化等による記録状態の劣化等が生じるおそれ」に触れていました。光ディスクは化学的な記録層を持つ製品で、寿命は製品の作りと保管環境の両方に左右されます。前提として何年もつと言い切れる数字はなく、条件が変われば結果も変わります。考え方はCD・DVD・ブルーレイの寿命 まとめています。
実務で影響が大きいのは、寿命そのものより保管です。高温と多湿、直射日光、記録面への傷、この三つを避けるだけで状況はかなり変わります。ケースに入れて立てて置く、書庫の上段や窓際を避ける、といった具体的な扱い方はDVD・CDの正しい保管方法 説明しています。
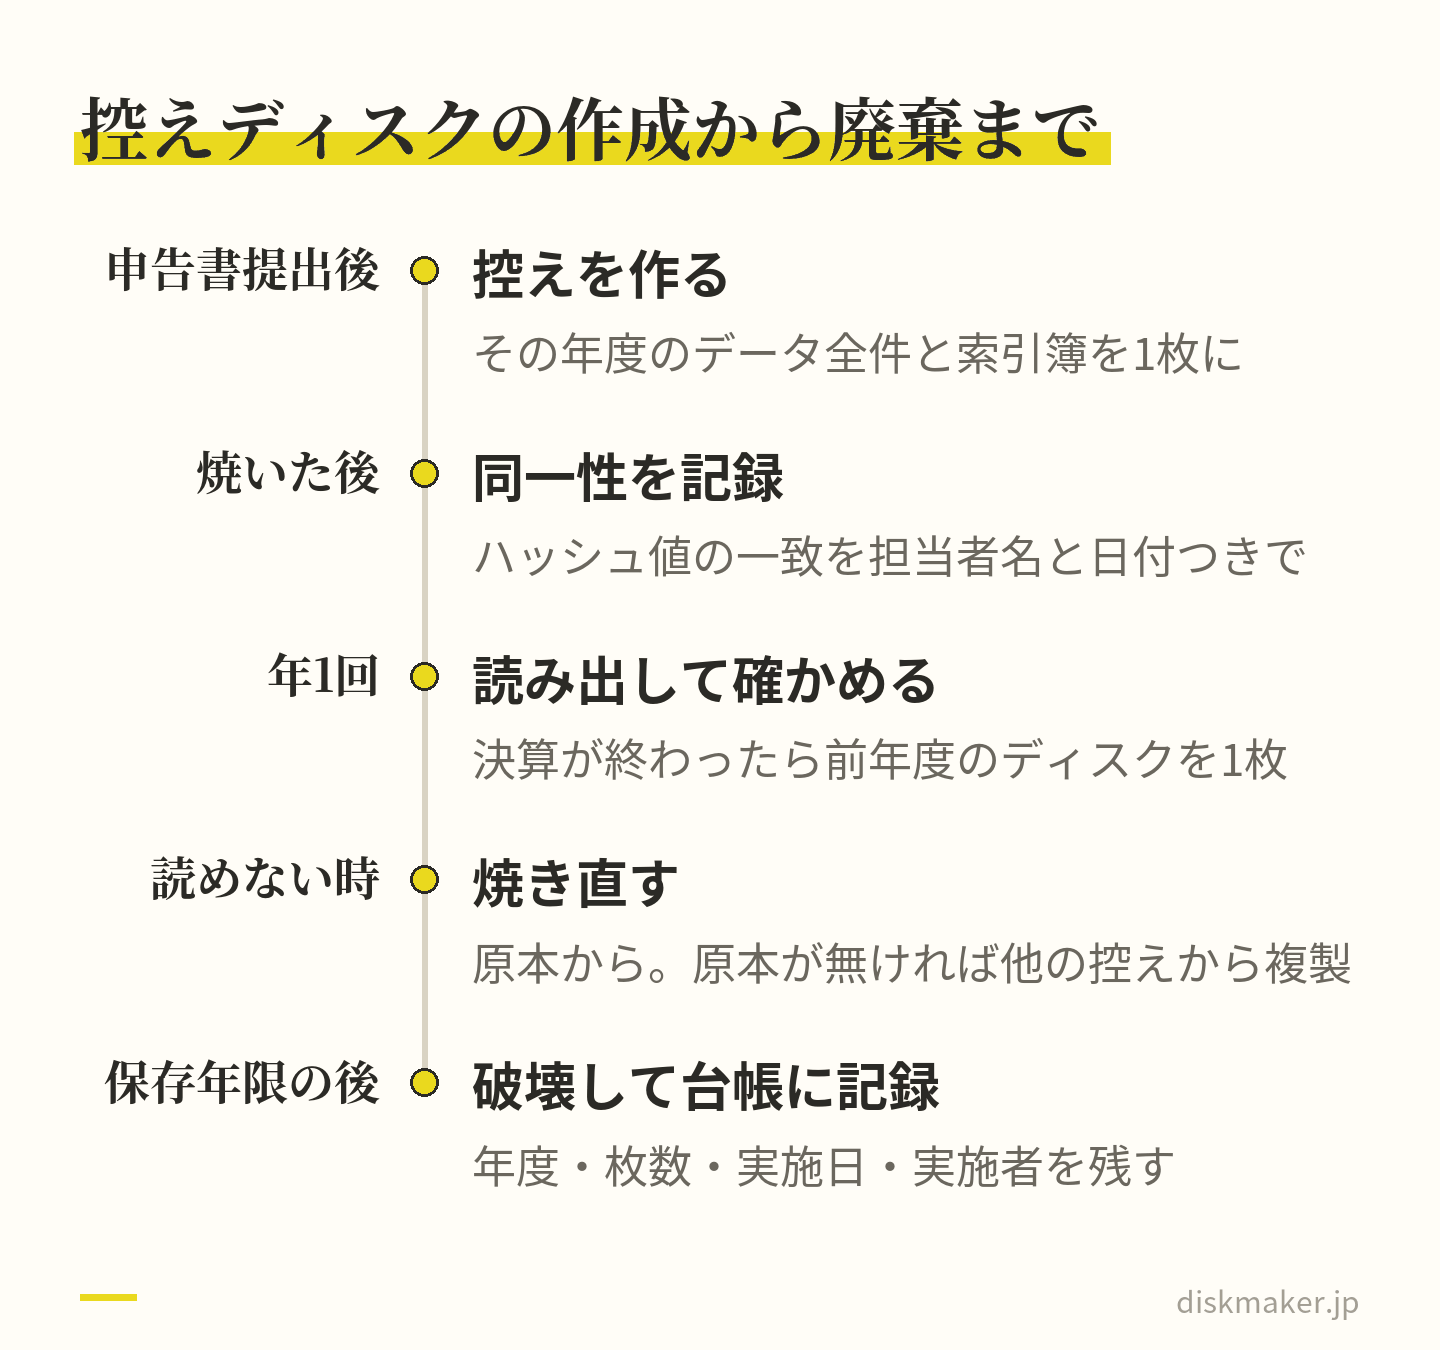
そして、7年から10年を「置いたまま」で通そうとしないことです。控えの価値は、必要になったときに読めることにしかありません。年に一度、決算が終わったタイミングで前年度のディスクを1枚読み出してみる、という作業を運用に組み込んでください。読み出せなければ、その時点で焼き直せます。読めなくなってから気づくと、打つ手がほとんど残りません。
同一性の確認をどう記録するか
もうひとつ、一問一答の解説に明記されている前提があります。「サーバ等で保存していた電磁的記録と外部記憶媒体に保存している電磁的記録は当然に同一のものでなければなりません」。
ここを口頭の確認で済ませず、記録に残します。難しいことをする必要はなく、焼く前にファイル一覧とハッシュ値(SHA-256など)を書き出したテキストファイルを作り、それも一緒に焼く。焼いた後に同じ手順でディスク側のハッシュ値を取り、一致したことを担当者名と日付付きで残す。この二手間で、後から「同一である」と言える状態になります。ハッシュ値の照合はWindowsのcertutilコマンドやmacOSのshasumコマンドで行えるので、追加のソフトは要りません。
運用ルールに書き足す5項目|責任者・作成単位・同一性・保管・廃棄
控えを持つと決めたら、その運用を文書にします。国税庁の一問一答(電子取引関係・問19、スキャナ保存関係・問14)が「必要に応じて電磁的記録の保存に関する責任者を定めるとともに、管理規則を作成し、これを備え付けるなど、管理・保管に万全を期すことが望ましい」と書いているとおりです。
新しい規程をゼロから作る必要はありません。改ざん防止措置として「正当な理由がない訂正及び削除の防止に関する事務処理規程」をすでに定めているなら、そこに控え媒体に関する条を足すのが早いです。国税庁のサイトに規程のサンプルがあるので、自社の規程がサンプルベースならそのまま追記できます。
書くべき内容は次の5項目です。
1. 責任者と代行者
控えの作成と保管の責任者を役職で定めます。個人名だけで書くと異動で運用が止まるので、役職名を主にして個人名を補足する形にします。責任者が不在のときに誰が代行するかも決めておきます。
2. 作成のタイミングと範囲
「各事業年度の確定申告書提出後30日以内に、当該事業年度の電子取引データ全件および索引簿を対象として作成する」といった形で、時期と範囲を数字で書きます。範囲には索引簿を明記してください。ここを書き忘れると、データだけ焼いて索引簿が入っていない控えができます。
3. 原本との同一性の確認方法
ファイル数、合計サイズ、ハッシュ値のどれで照合するかを決め、照合結果をどこにどう残すかまで書きます。確認記録は控えの中ではなく、別途保管します。ディスクが読めなくなったときに確認記録も一緒に失うのを避けるためです。
4. 保管場所と持ち出しの手続
保管場所を具体的に書きます。事務所内の施錠できるキャビネットなのか、別拠点なのか。原本と同じ部屋に置くと、火災や水濡れで両方失う構成になります。持ち出す場合は誰の承認が要るか、持ち出し記録をどう残すかも決めておきます。
5. 読み取り検証の頻度と廃棄
年1回の読み取り検証を明文化します。検証で読めなかった場合の対応、つまり「原本から焼き直す」「原本がすでにない場合は他の控えから複製する」までを書いておくと、いざというときに迷いません。読めなくなる原因にはいくつかの型があり、原因ごとに対処が変わります。読み込めないDVDを復活させる方法|原因の見分け方と、裏ワザの効き目 判断の材料になります。
そして廃棄です。保存年限を過ぎた控えは処分してよいのですが、処分したこと自体を記録に残します。物理的に破壊する方法(シュレッダー対応機やディスク破砕機)と、破棄した年度・枚数・実施日・実施者を記録する台帳を決めておきます。年限を過ぎた媒体が棚に残り続けると、どれが現役でどれが不要かが分からなくなり、結果として管理そのものが形骸化します。
置いたままにせず、年1回読み出す作業を運用に組み込む 顧問税理士に確認する7項目|このまま送れる質問文
ここまでの整理は制度の枠組みと運用の話であり、自社の状況にどう当てはまるかの判断は税務の専門家の領域です。顧問税理士に相談するとき、漠然と「電帳法どうしましょう」と聞くと話が広がりすぎるので、論点を絞った形で聞くほうが早く進みます。以下はそのまま送れる文面として作りました。
当社の電子取引データは、原則的な保存要件を満たしている状態でしょうか。それとも猶予措置(施行規則第4条第3項)に依っている状態でしょうか。 猶予措置は令和5年度税制改正で新設されたもので、保存要件に従えないことに相当の理由があると所轄税務署長が認め、かつ税務調査の際にデータのダウンロードの求めと出力書面の提示・提出の求めの両方に応じられる場合に適用されます。事前申請は不要ですが、自社がどちらの立場かは把握しておく必要があります。 当社の基準期間(2課税年度前)の売上高は5,000万円以下でしょうか。 検索機能の要否がここで変わります。 スキャナ保存を適用している書類の範囲と、紙原本を廃棄してよいタイミングを確認させてください。 令和4年1月1日以後に保存を行う書類については、スキャナで読み取り、折れ曲がり等がないかの同等確認を行った後であれば即時に廃棄して差し支えないとされていますが、入力期間を経過した場合や、備え付けているプリンタの最大出力より大きい書類を読み取った場合など、紙も保存が必要になるケースがあります。 過去の事業年度のうち、青色欠損金または災害損失金額が生じていて保存年限が10年になるものはありますか。 控え媒体の管理台帳に、年度ごとの保存期限を書き込むために必要です。 会計システムの変更・解約を予定している場合、旧システムのデータをどう保存すればよいでしょうか。 検索機能は現在使用しているシステムで確保できなくても差し支えないとされていますが、保存してあるデータと同一であることを確認できる状態が求められます。 ネットワークから切り離した控えを作る場合、事務処理規程にどう書き足せばよいでしょうか。 責任者、作成単位、同一性の確認方法、保管場所、廃棄までを想定しています。 印紙税の過誤納還付が想定される文書はありますか。 スキャナ保存の一問一答(問3)は、印紙税の過誤納還付申請には過誤納となった事実を証するため必要な文書の原本の提示が必要であり、スキャナデータやその出力文書に基づいて還付を受けることはできない、と注意しています。原本を廃棄する前に洗い出しておく論点です。
なお、令和7年度税制改正では請求書等を帳簿に自動連携する仕組みに対応した制度が新設され、令和9年1月1日施行分を含む取扱通達が令和7年6月27日付で更新されています。自社の実務に関係するかどうかも、あわせて確認しておくとよいと思います。
映像記録をディスクにする場合
会計データそのものではなく、株主総会や社内研修の記録映像を残しておきたい、という相談を受けることがあります。映像は容量が大きく、社内サーバに置いたまま何年も放置されがちな資産です。
ディスクメーカーは、動画データからDVD・Blu-rayを制作する書き込み代行サービスです。基本料金(DVD・1枚あたり)1,500円(税抜)から、1枚から注文できます。プレーヤーで再生できる形式への組み立て(オーサリング)は料金に含まれ、盤面へのレーベル印刷、ケースと背表紙の印刷、メニュー画面の作成、チャプター分けにも対応しています。データの受け渡しはダウンロードできる共有URLで、ギガファイル便、Google Drive、Dropbox、OneDrive、WeTransfer、firestorage などに対応しています。
会計データをそのままデータディスクとして書き込む用途については、対応の可否が業者ごとに異なります。外部に依頼する場合は、扱うファイルの種類と枚数、盤面への印字内容を先に伝えて確認してください。
よくある質問
Q. 電子帳簿保存法では、データをDVDやブルーレイに保存してもいいですか? A. 制度上は媒体の指定がありません。国税庁の一問一答は「記憶媒体の種類にかかわらず保存要件は同じであり、外部記憶媒体に限った要件はありません」とし、保存媒体は保存義務者が任意に選択できるとしています。ただし媒体を変えても要件は免除されません。改ざん防止措置、ディスプレイ・プリンタの備付け、検索機能といった要件は、光ディスクに保存する場合も同じように満たす必要があります。実際にどう構成するかは顧問税理士に確認してください。
Q. バックアップを取っていないと電子帳簿保存法違反になりますか? A. バックアップデータの保存は法令上の要件ではありません。国税庁の一問一答も「要件となっていません」と明記しています。ただし同じ解説の中で、電磁的記録は記録の大量消滅に対する危険性が高く、経年変化等による劣化のおそれもあることから、保存期間中の可視性を確保する観点で「バックアップデータを保存することが望まれます」と述べています。データが失われて提示できない状態になれば可視性を満たせなくなるため、義務ではないが実務上は必要という位置づけだと考えられます。
Q. 電子取引データをプリントアウトして紙で保存するだけでは駄目ですか? A. 申告所得税・法人税に関しては、電子取引データはデータのまま保存することとされています。令和4年度税制改正で措置された宥恕措置は令和5年12月31日で終了しました。現在は猶予措置があり、保存要件に従えなかったことに相当の理由があると所轄税務署長が認め、かつ税務調査の際にデータのダウンロードの求めと出力書面の提示・提出の求めの両方に応じられる場合には、要件に沿った対応をせずデータを単に保存しておくことができるとされています。書面だけで足りるわけではない点に注意してください。
Q. 会計システムを解約したら、過去の電子取引データはどうなりますか? A. 解約前にデータをエクスポートし、システムに依存しない形で検索できる状態を作っておく必要があります。国税庁の一問一答は「現在使用しているシステムにより検索できなくても差し支えありません」としており、変更前のシステムで検索機能を確保している場合などを例に挙げていますが、検索に使うデータが要件を満たして保存してあるデータと同一であることを確認できるようにしておく必要があるとしています。ファイル名の規則化か索引簿の作成で、システム外でも検索できる状態にしておくのが実務的です。
Q. スキャナ保存した後、紙の原本はいつ捨てられますか? A. 令和4年1月1日以後に保存を行う国税関係書類については、スキャナで読み取り、電磁的記録の記録事項と書面の記載事項を比較して同等であることを確認(折れ曲がり等の同等確認を含む)した後であれば、即時に廃棄して差し支えないとされています。ただし入力期間を経過した場合や、備え付けているプリンタの最大出力より大きい書類を読み取った場合は、紙も保存が必要です。また印紙税の過誤納還付にはスキャナデータでは対応できないため、該当しそうな文書は事前に洗い出してください。
Q. 電子取引データの保存で検索機能が不要になるのはどんな場合ですか? A. 税務調査等の際に電子取引データのダウンロードの求めに応じられるようにしていることを前提に、二つの場合があります。ひとつは基準期間(2課税年度前)の売上高が5,000万円以下である場合。もうひとつは、電子取引データを出力した書面を取引年月日その他の日付および取引先ごとに整理された状態で提示・提出できるようにしている場合です。この5,000万円という基準は令和5年度税制改正で1,000万円から引き上げられ、令和6年1月1日以後にやり取りする電子取引データに適用されています。
Q. 電子帳簿保存法のデータは何年保存すればいいですか? A. 法人は、その事業年度の確定申告書の提出期限の翌日から7年間が原則です。青色申告書を提出した事業年度で欠損金額が生じた場合、または青色申告書を提出しなかった事業年度で災害損失金額が生じた場合は10年間(平成30年4月1日前に開始した事業年度は9年間)となります。個人の青色申告者は、帳簿等が原則7年間で、請求書・見積書・納品書・送り状などは5年間でよいものがあります。控え媒体を作る場合は、この年限を越えて読み出せることを前提に選んでください。
Q. 光ディスクに焼けば「訂正・削除ができないシステム」の要件を満たしますか? A. 媒体の性質と法が求める改ざん防止措置は別の話として扱うのが安全だと考えられます。改ざん防止措置は、タイムスタンプが付与されたデータの授受、受領後のタイムスタンプ付与、訂正・削除の履歴が残るシステム等での授受・保存、訂正削除の防止に関する事務処理規程の策定・運用・備付け、という四つのいずれかを行うものとされています。DVD-RやBD-Rが追記型で記録済み領域を書き換えられないことは事実ですが、それが四つの措置のどれかに当たるとした国税庁の資料は確認できていません。判断は顧問税理士にご確認ください。