この記事の要点
電子帳簿保存法に保存媒体の指定はなく 、光ディスクを選ぶかサーバを選ぶかは保存義務者が任意に決められますが、満たすべき要件はどの媒体でも変わりません。 追記型ディスクに焼くだけでは改ざん防止措置になりません 。規則は授受と保存を同じシステムで行うことを求めているため、事務処理規程を定めて運用する方法が現実的です。 検索要件は媒体ではなくファイル名と索引簿で満たします 。取引年月日・取引金額・取引先の3項目を規則性のある形で入力し、索引簿はディスク内に同梱しておきます。 基準期間の売上高が5,000 万円以下なら検索機能の確保は不要 になりますが、税務職員のダウンロードの求めに応じられる状態は保ち続ける必要があります。 ディスクは事業年度ごとに区切って焼き切る のが素直な運用で、書き込み後のベリファイと年1回の読み取り確認まで手順に入れて初めて保存として機能します。
式や イベントの 映像を、 配れる ディスクに。
1枚から 作れます。 同じ 内容の 追加は 1枚1,000円 (税抜)です。
1枚1,500円(税抜)から・ 1枚から注文できます
電子取引データの保存先を決める段になって、「 そもそも媒体の指定はあるのか」で手が止まる担当者は少なくありません。サーバに置けばよいのか、クラウドで足りるのか、それとも書き換えできない媒体に落としたほうが安全なのか。社内で意見が割れたまま、とりあえずフォルダに放り込んでいる状態が続いていることもあります。
国税庁の一問一答【 電子取引関係】( 令和8年7月)に照らすと、電子帳簿保存法は保存媒体を限定していません。DVD-R やBD-R といった光ディスクに保存することも認められています。ただし、媒体を変えても満たすべき要件は変わらず、しかも「 書き換えできない媒体に焼いたから改ざん防止措置を満たした」とはならない点に注意が必要です。
この記事の目次見出しを押すと、その場所へ移ります
電子帳簿保存法に保存媒体の指定はなく、要件は媒体を問わず同じ 追記型ディスクに焼くだけでは改ざん防止措置にならない|規則は「 授受及び保存」を求めている 検索要件は媒体ではなくファイル名と索引簿で満たす|3項目と2つの免除ルート 事業年度ごとに区切って焼く 光ディスクの寿命は、NISTの文書に100年と30年が併記されている 置き場所と管理者|温湿度はISO 18925の範囲、盤面表示と持ち出し記録まで決める 要件が間に合わないときの猶予措置|データ保存の義務までは免除されない よくある質問 撮った動画は、1枚1,500円( 税抜)からDVD・ブルーレイにできます。料金を見る
電子帳簿保存法に保存媒体の指定はなく、要件は媒体を問わず同じ
電子帳簿保存法には、電子取引データをどの媒体に保存しなければならないという定めがありません。国税庁の一問一答【 電子取引関係】問23は「 電子帳簿保存法では、記憶媒体や保存すべき電磁的記録を限定する規定はないことから、電子取引の取引情報に係る電磁的記録の保存媒体については保存義務者が任意に選択することができる」と述べています。同じ問では「 保存時に満たすべき要件に関しても記憶媒体ごとに規定されていない」として、外部記憶媒体に固有の要件がないことも示されています。
つまり社内ファイルサーバでも、クラウドストレージでも、光ディスクでも、法律上の扱いは同じです。「 請求書データをDVDに焼いてよいか」という問いへの答えは「 よい。ただし焼いたこと自体が要件を満たす行為ではない」になります。
媒体を問わず求められるのは、真実性の確保と可視性の確保です。問18の要件表を整理すると次のようになります。
要件
内容
光ディスクを選んだときの読み替え
見読可能装置の備付け等
ディスプレイやプリンタを備え、整然とした形式および明瞭な状態で速やかに出力できること
読み取り用の光学ドライブが要る
システム概要書の備付け
自社開発のプログラムを使う場合に限る
市販ソフトの書き込み機能なら不要
検索機能の確保
取引年月日その他の日付・取引金額・取引先で検索できること等
媒体ではなくファイル名と索引簿の設計で満たす
改ざん防止措置(4つのいずれか)
タイムスタンプ2種/訂正削除の記録が残るか訂正削除できないシステム/事務処理規程
追記型ディスクだけでは3番目に該当しない
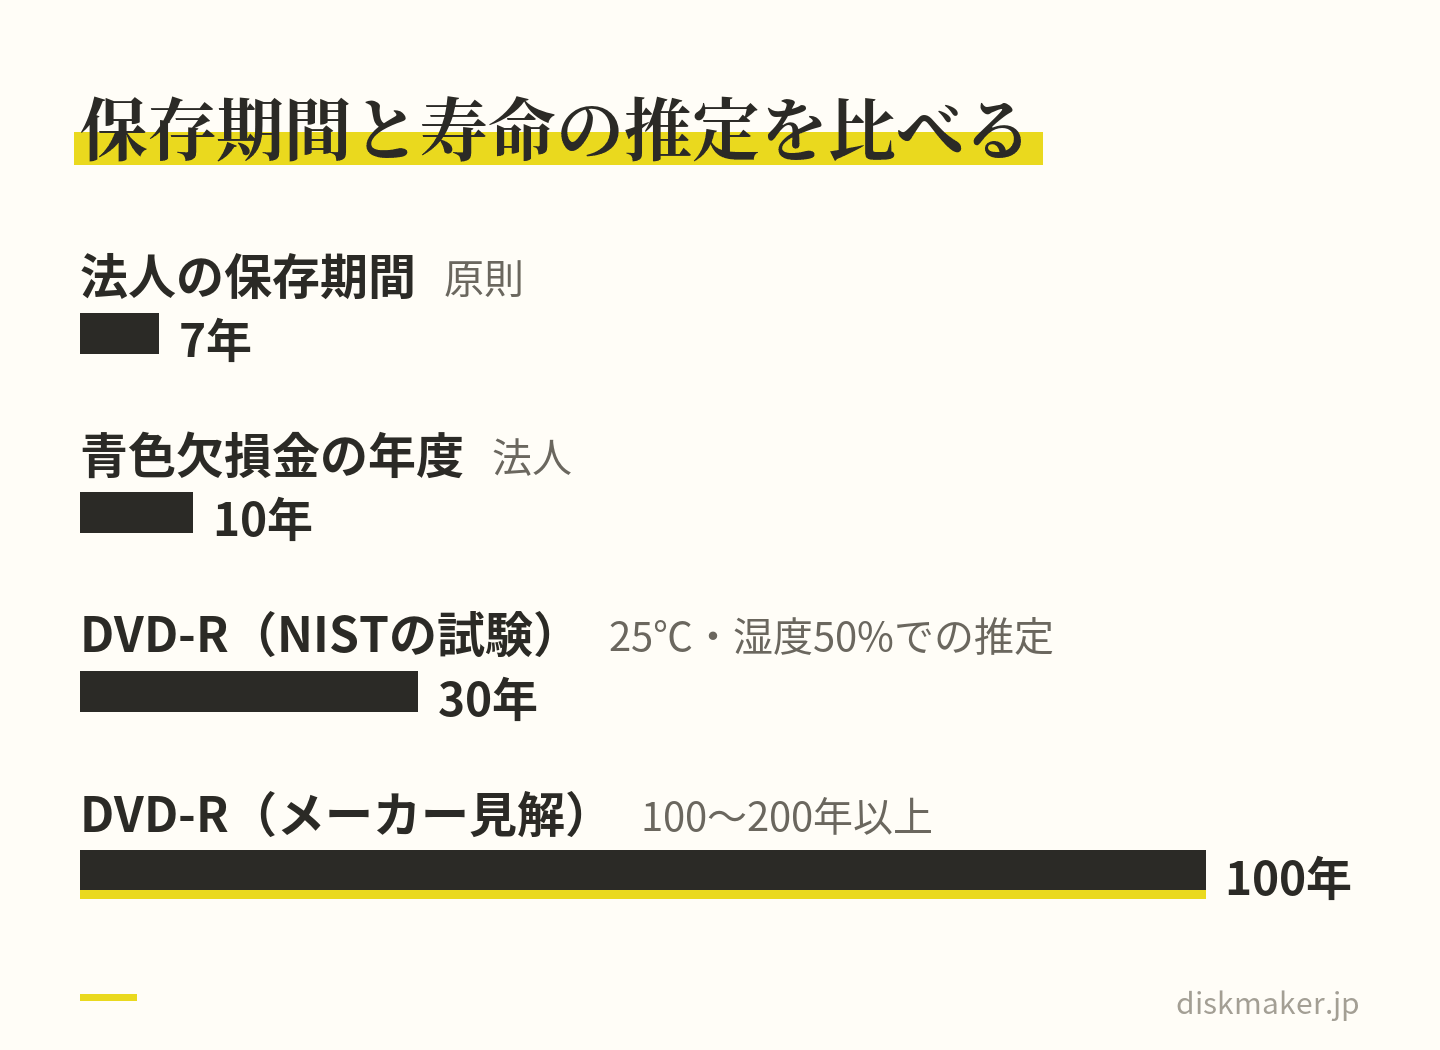
保存期間も先に押さえておきます。問17によれば、法人は原則7年、青色欠損金が生じた事業年度は10年( 平成30年4月1日前に開始した事業年度は9年)です。個人事業者の青色申告なら帳簿や決算関係書類が7年、請求書・見積書・納品書などその他の書類は5年です。媒体はこの年数を通じて読める状態でなければ意味がありません。パソコンから光学ドライブが省かれるのが当たり前になった今は、ドライブがないパソコンでの読み出し手段 先に決めておくほうが安全です。
追記型ディスクに焼くだけでは改ざん防止措置にならない|規則は「 授受及び保存」を求めている
ここが最も誤解されやすい点です。改ざん防止措置の3番目は「 データの訂正削除を行った場合にその記録が残るシステム又は訂正削除ができないシステムを利用して、授受及び保存を行う」と規定されています。読みどころは「 授受及び保存」です。保存だけをそのシステムで行っても該当しません。
一問一答問43がこの点を直接扱っています。電子メール等で受領した領収書データを訂正・削除の記録が残るシステムで保存している場合について、国税庁は「 保存だけではなく、データの授受も当該システム内で行う必要がありますので、改ざん防止のための措置を講じていることとはなりません」と回答しています。メールやクラウド共有で受け取ったPDFをあとからDVD-R に焼く運用は、授受がディスクの外で完結しているため、この構図にそのまま当てはまります。
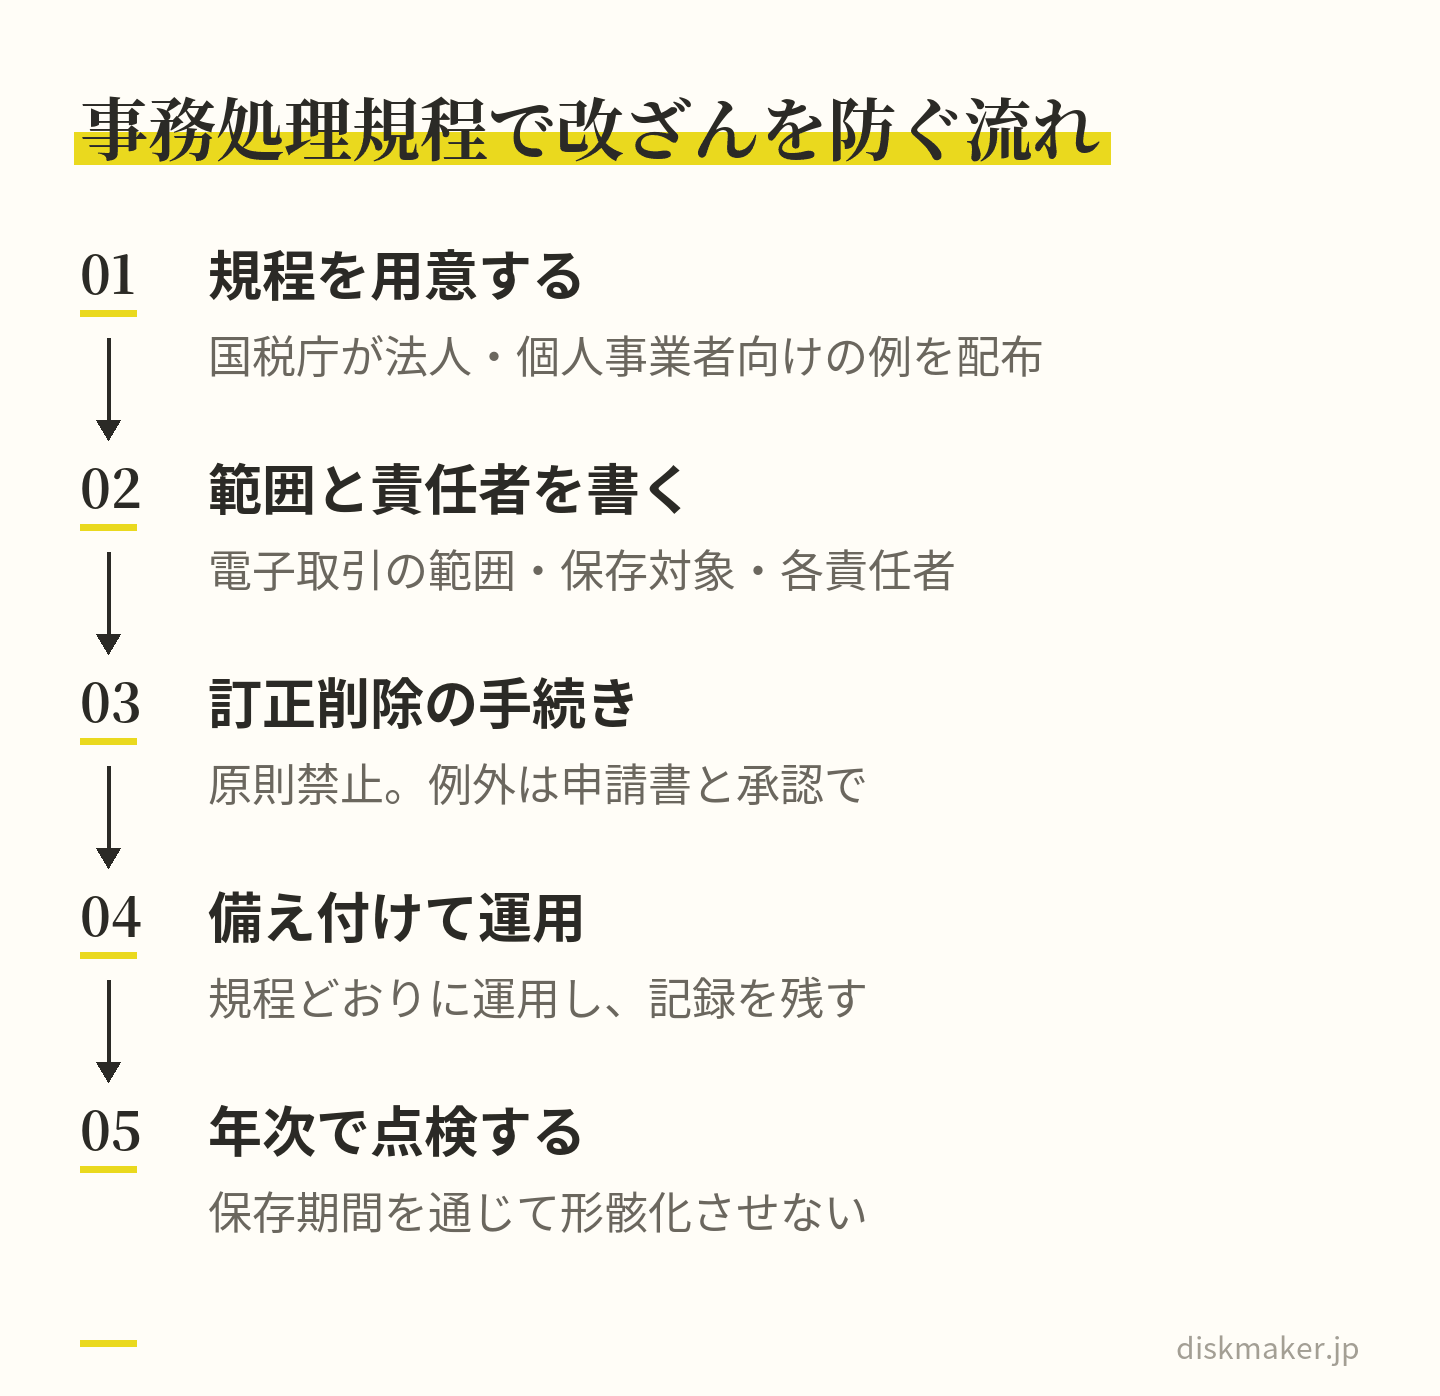
したがって光ディスクで運用する場合の現実的な改ざん防止措置は4番目、「 正当な理由がない訂正及び削除の防止に関する事務処理規程」を定めて備え付け、規程どおりに運用する方法になります。国税庁は問33で法人向け・個人事業者向けの規程サンプルを示し、Word形式で配布しています。
規程に書き込むのは、次の5つです。
電子取引の範囲( EDI、電子メール、クラウドサービス、ECサイト、インターネットバンキングなど)
保存対象データの種類
管理責任者と処理責任者
訂正削除の原則禁止
やむを得ず訂正削除する場合の申請書と承認手続き
では追記型ディスクを使う意味がないかというと、そうではないと考えられます。事務処理規程は「 正当な理由なく消さない」という組織の約束であり、追記型メディアはその約束を物理的に裏打ちします。誤操作による上書き、ランサムウェアによる暗号化、退職者アカウントの権限整理漏れなど、規程だけでは止まらない事故への備えになるのは、オフラインかつ書き換えできない媒体です。法令要件としてではなく、規程の実効性を支える手段として位置づけるのが正確です。
もうひとつ問43が触れているのが「 改ざん防止の措置は、各税法で定められた保存期間に渡って講じる必要がある」という点です。焼いた年だけ規程があればよいのではなく、7年なり10年なりのあいだ規程が有効で、管理責任者が実在し、運用の記録が残っている必要があります。担当者の異動で規程が形骸化していないか、年次で点検する仕組みまで含めて設計してください。
措置そのものは規程で満たす。追記型ディスクは規程を物理的に裏打ちする手段 検索要件は媒体ではなくファイル名と索引簿で満たす|3項目と2つの免除ルート
検索機能の確保は、問48のとおり3段構えです。
取引年月日その他の日付、取引金額、取引先を検索の条件として設定できること
日付または金額については、その範囲を指定して条件を設定できること
2以上の任意の記録項目を組み合わせて条件を設定できること
税務職員による質問検査権に基づくダウンロードの求めに応じられるようにしている場合、2番目と3番目は不要になります。さらに、次のどちらかに当たる事業者は、検索機能の確保そのものが不要です。
判定期間に係る基準期間の売上高が5,000 万円以下の事業者
電磁的記録を出力した書面を、取引年月日その他の日付および取引先ごとに整理して提示・提出できるようにしている事業者
5,000 万円の判定は問51が詳しく、法人なら前々事業年度、個人事業者なら前々年の1月1日から12月31日までの売上高で判断します。消費税法の基準期間の考え方に倣いますが、課税売上高とは異なり非課税売上額を含むこと、税抜金額で判断すること、営業外収益や特別利益は含まないことが注意点です。免税事業者でも非課税売上を足すと5,000 万円を超える例があります。
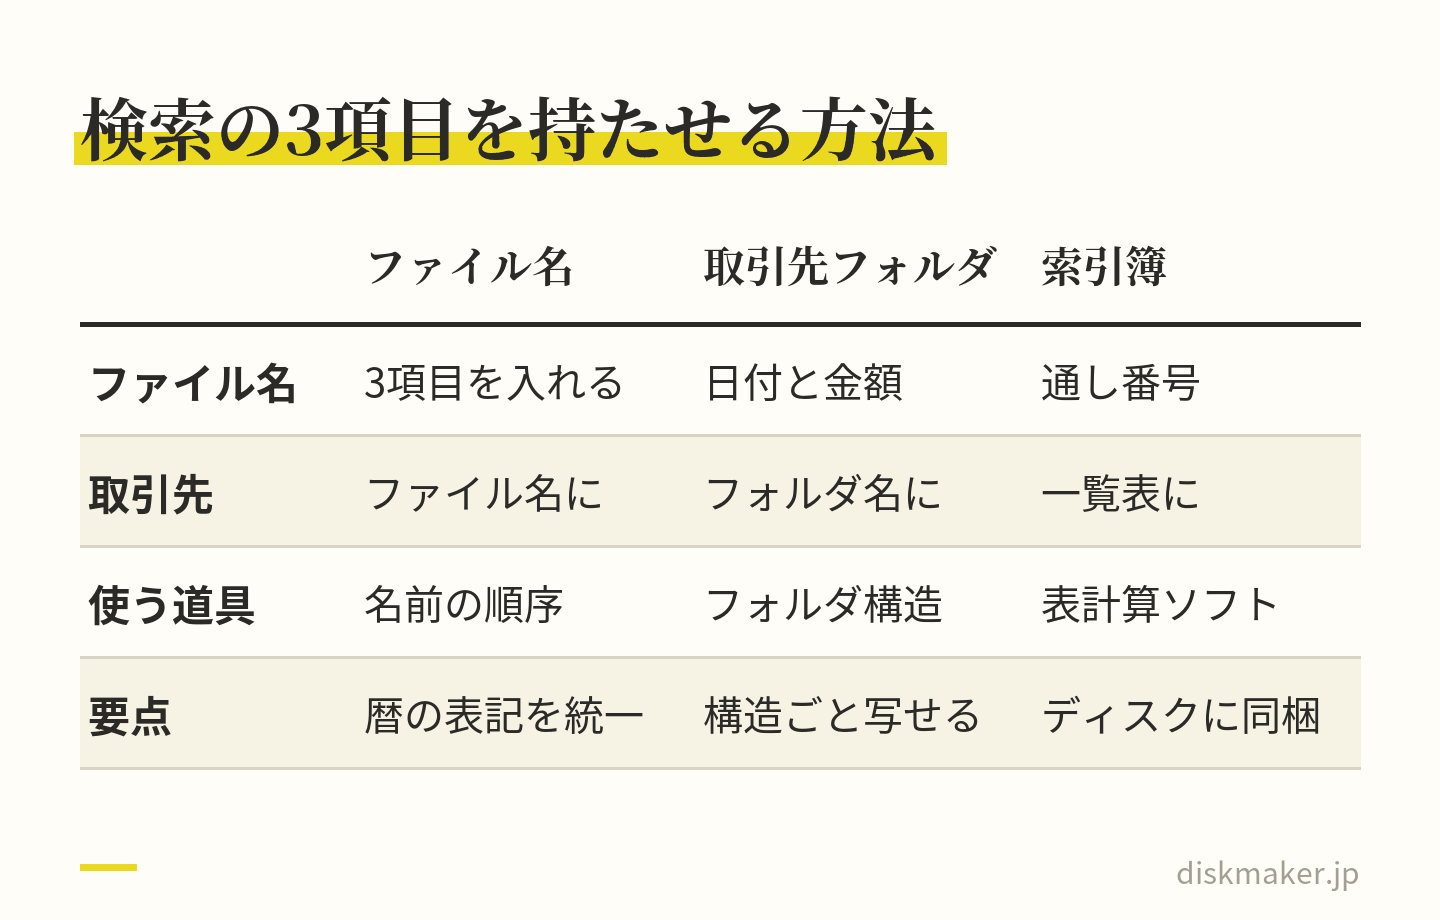
実装は媒体と無関係です。専用ソフトがない場合の具体策として、問19と問50は次の2通りを挙げています。
ファイル名に規則性をもたせる方法。国税庁の例は「 20210131_㈱霞商店_110000」で、日付・取引先・金額を統一した順序で入力します。和暦と西暦の混在は抽出の妨げになるため、どちらかに統一します。
索引簿を作る方法。ファイル名は通し番号にとどめ、日付・取引金額・取引先を表計算ソフトの一覧表で管理します。範囲指定と2項目の組み合わせが表計算ソフトの機能でできる状態なら、要件を満たすとされています。
ディスクに焼く場合は、この索引簿を同じディスクに同梱するのが実務的です。索引簿だけがサーバに残り、ディスクには生データしかない状態だと、ディスクを単体で取り出したときに検索できません。取引先ごとにフォルダを分けて、フォルダ内のファイル名に日付と金額を入れる方式( 問50)も、ディスクのディレクトリ構造にそのまま写せます。
どの方法でも、索引やファイル名はディスクの中に一緒に入れておく ディスクに載せておくと後で困らないもの
取引データ本体( 受け取った形式のまま。合理的な方法による編集は認められています)
索引簿( 表計算ファイルとCSVの両方があると、将来ソフトが変わっても読めます)
その年度に適用していた事務処理規程の写し
収録ファイルの一覧とハッシュ値
事業年度ごとに区切って焼く
問25は、保存されている電磁的記録は原則として一課税期間を通じて検索できる必要があるとしています。ただし、データ量が膨大で複数の保存媒体に分けざるを得ない場合など、一課税期間を通じた検索が困難であることに合理的な理由があるときは、保存媒体ごとや一課税期間内の合理的な期間ごとに範囲を指定して検索できれば差し支えないとされています( 取扱通達4-9 )。
この規定を素直に読むと、「 1課税期間=1枚( または1セット)」 で区切るのが最も説明しやすい設計になります。暦年ではなく事業年度で切ること、期首から期末までを1単位にすること、期をまたいだデータを同じディスクに混ぜないこと。この3点を守れば、そもそも「 一課税期間を通じて検索できない」状態になりません。
容量がボトルネックになる例は多くありません。PDFの請求書1件はおおむね数十KBから数MBです。規格上の記録容量はDVD-R が4.7GB 、BD-R が1層25GB、2層50GBですから、年間数千件規模でもDVD-R 1枚に収まることは珍しくありません。図面や動画が混じって容量が大きくなる場合はBD-R を検討します。両者の容量と互換性の差はDVDとブルーレイの違い まとめています。
焼くときの手順は次のように固定しておくと、担当者が代わってもぶれません。
年度フォルダを確定し、索引簿を最新化してから書き込む
セッションをクローズし、追記領域を残さない( マルチセッションで後から足すと年度の切れ目が曖昧になる)
書き込み後にベリファイ( 照合)を実行する
書き込みに使ったドライブとは別のドライブで読み直し、全ファイルが開けることを確認する
SHA-256 などのハッシュ一覧を作り、ディスク内と社内台帳の両方に残す
ハッシュ一覧は法令上の要件ではありません。ただし、後日ディスクの内容が焼いた時点と同一であることを示す材料にはなります。事務処理規程の運用記録と組み合わせれば、正当な理由のない訂正削除がなかったことを説明しやすくなると考えられます。
なお問32は、授受の方法に応じて複数の改ざん防止措置が混在してよいこと、格納先が複数のシステムに分かれてよいことを認めています。ただし「 A取引先はaシステム、B取引先はbシステム」といった対応が分かるように管理しておく必要があるとされているため、ディスクとサーバを併用するなら、どのデータがどこにあるかの対応表を持っておいてください。
光ディスクの寿命は、NISTの文書に100年と30年が併記されている
光ディスクの寿命は数字が一人歩きしやすい領域です。米国NISTが図書館・アーカイブ向けにまとめたSP 500-252 は、加速劣化試験を行ったメーカー間の共通見解として、推奨保管条件下での幅のある見通しを紹介しています。
CD-R ・DVD-R ・DVD+R は100年から200年以上 CD-RW ・DVD-RW ・DVD+RW ・DVD-RAM は25年以上 プレス製のROMディスクは20年から100年
一方で同じ文書は、NIST自身の加速劣化試験ではあるオーサリング用DVD-R の寿命を25℃・相対湿度50% の保管で30年と推定した、とも書いています。100年と30年が同じ文書に併記されているわけです。
この幅は、寿命が媒体の種類だけで決まらないことを示しています。SP 500-252 が挙げる要因は、ディスクの種類、製造品質、記録前のディスクの状態、記録の品質、取り扱いと保守、環境条件の6つです。なお同文書は2003年の刊行で、Blu-ray は対象外です。BD-R については、カナダ保存研究所( CCI)が、温湿度だけに基づく目安として5〜10年を挙げています( 同じ目安で、DVD-R は10〜20年)。
実務上の結論は単純です。税法上必要な保存期間は法人で7年、青色欠損金が生じた事業年度で10年ですから、適切に保管されたR系ディスクにとって射程外の年数ではありません。それでも無検査で置きっぱなしにする運用は別問題です。劣化の兆候と要因はCD・DVD・ブルーレイの寿命 詳しく扱っています。
保存期間の7〜10年は、寿命の推定より短い。それでも年1回の点検は入れる バックアップは法令上の要件ではありません。問26は「 バックアップデータの保存は要件となっていません」と明言しています。ただし同じ問は続けて、電磁的記録は記録の大量消滅に対する危険性が高く、経年変化等による記録状態の劣化等が生じるおそれがあることから、保存期間中の可視性の確保という観点でバックアップの保存が望まれる、と書いています。
国税庁自身が推奨している以上、ディスク1枚だけに寄せる運用は避けるのが妥当です。ディスクを「 オフラインの1本」として位置づけ、オンラインの保存先と役割を分ける考え方は3-2-1 バックアップの実践 まとめています。
点検は年1回、決算作業の前後に組み込むのが現実的です。過去年度分のディスクを順に読み、ハッシュ一覧と照合し、読み取りエラーや時間のかかり方に変化が出た年度は焼き直す。この作業自体を事務処理規程の運用手順に書いておくと、担当者が交代しても続きます。
置き場所と管理者|温湿度はISO 18925の範囲、盤面表示と持ち出し記録まで決める
保管環境の目安として、SP 500-252 が引用しているISO 18925( IT9.25 )は、CDおよびDVDについて温度-10 ℃から23℃、相対湿度20% から50% を挙げています。ISO TC 171/SC がCD-R 向けに示す範囲は5℃から20℃、相対湿度30% から50% と、より狭くなっています。
事務所の書庫はおおむねこの範囲に収まりますが、直射日光の当たる窓際、空調の吹き出し口の直下、夏場の車内や屋外倉庫は外れます。低温で保管したディスクを使うときは、結露を避けるため使用環境に徐々に慣らすようにと同文書は注意しています。
ディスクは縦置きが基本で、平積みで長期間置くとポリカーボネートが反ることがあります。CD-R は記録層が盤面( レーベル面)のすぐ下にあるため、盤面の傷や溶剤にとくに弱いのも特徴です。ケースの選び方を含めた具体策はDVD・CDの正しい保管方法 まとめています。
盤面の表示は、数年後に探す人のために設計します。最低限入れておきたいのは次の項目です。
法人名または屋号
対象事業年度( 期首と期末の年月日まで書く)
通し番号( 総枚数も入れる。例:2025年度 1/3 )
作成年月日と作成者
手書きは筆記具の溶剤が記録層に影響する懸念があるため、印刷のほうが安全です。ケースの背表紙にも同じ情報を入れておくと、棚に並べたまま年度を特定できます。
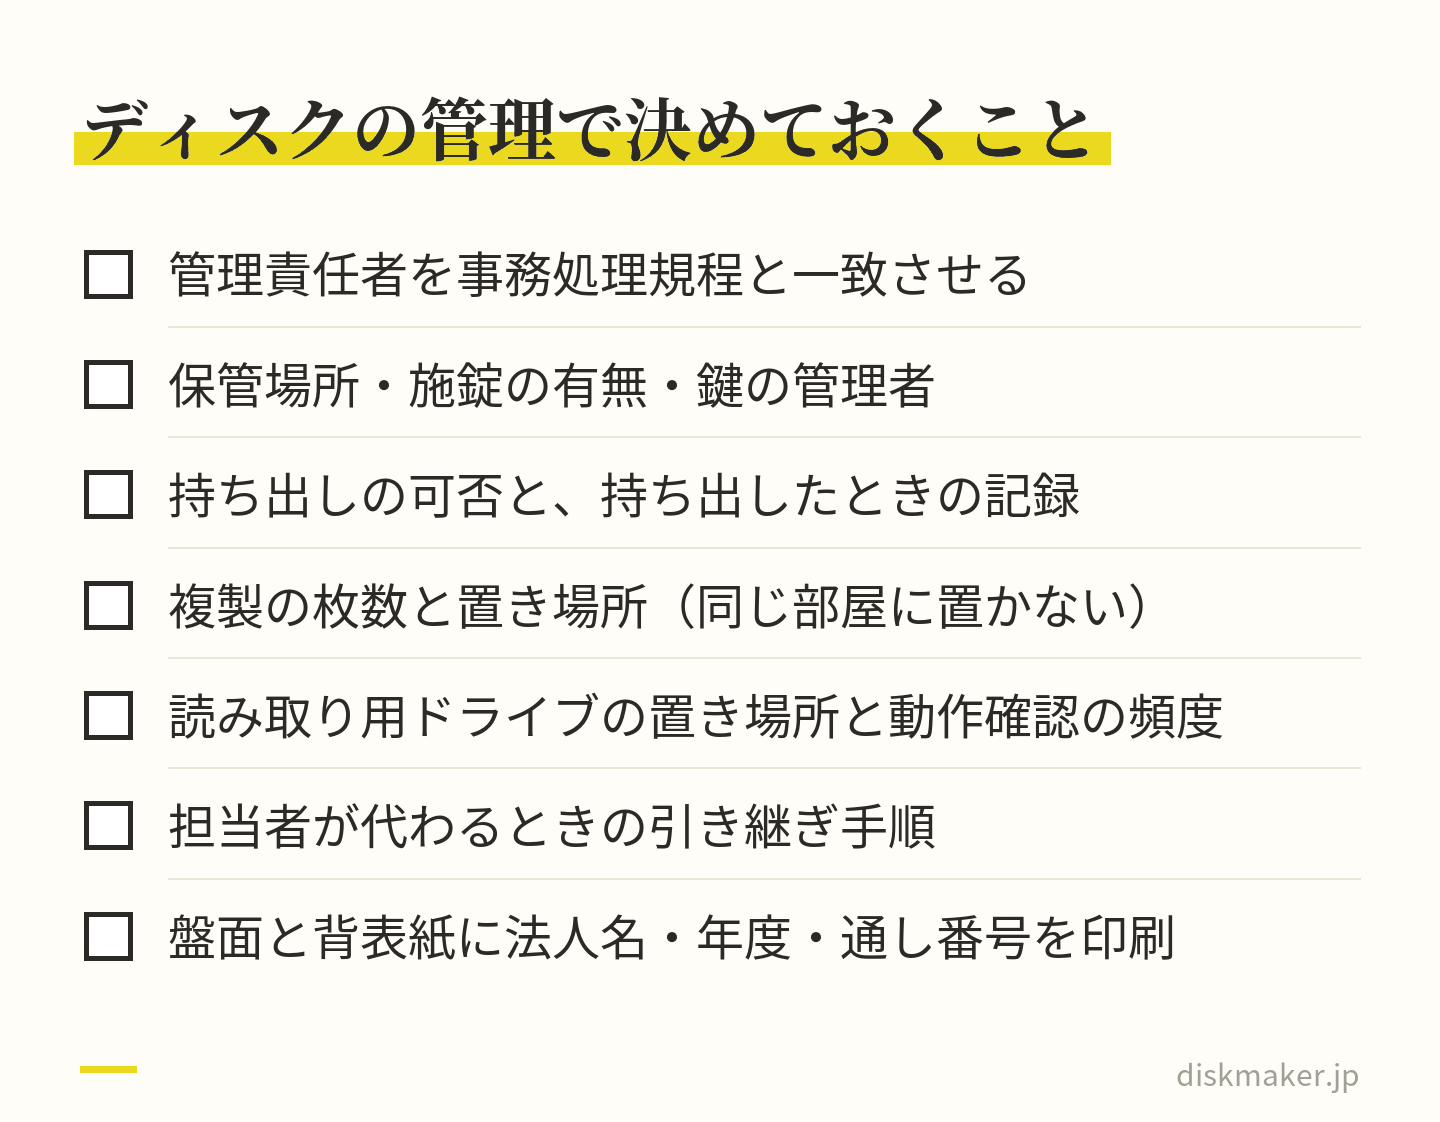
管理体制は、事務処理規程の管理責任者と一致させます。決めておくのは、次の5つです。
保管場所と施錠の有無および鍵の管理者
持ち出しの可否と持ち出したときの記録の残し方
複製を作る場合の枚数と複製の保管場所( 同じ部屋に置かない)
読み取り用ドライブの設置場所と動作確認の頻度
担当者交代時の引き継ぎ手順
ディスクと読み取り環境を離さず、すぐ出力できる状態を保つ 保存場所の考え方は問28が参考になります。クラウドや海外サーバでも、保存場所に備え付けられた電子計算機から画面と書面に速やかに出力できるなら、保存場所に保存されているものとして扱われます。光ディスクではこれを物理的に読み替えることになり、ディスクと読み取り環境が離れている状態は避けるべきです。金庫に入れたまま鍵の所在が分からない、という状態は「 速やかに出力できる」から遠ざかります。
盤面印刷やケース・背表紙の印刷を外部に頼む選択肢もあります。当社は動画データからDVD・ブルーレイを制作する書き込み代行の店で、基本料金( DVD・1枚あたり)1,500円( 税抜)から、1枚単位で注文でき、盤面へのレーベル印刷とケース+背表紙の印刷にも、オプションで対応しています。どちらも、印刷する画像を入稿してもらう形です。
入稿は、ギガファイル便のURLで受け付けています。帳票データのディスクや印刷だけを当社に頼めるかは、注文の前に相談・問い合わせフォームで確かめてください。
要件が間に合わないときの猶予措置|データ保存の義務までは免除されない
令和6年1月以降に行う電子取引には、猶予措置があります。税務署長が「 要件に従って保存することができなかったことについて相当の理由がある」と認め、かつ税務調査等の際に電子データとその出力書面の提示・提出に応じられるようにしている場合は、保存時に満たすべき要件にかかわらずデータを保存できます。適用にあたって税務署への事前申請等の手続きは必要ありません。
相当の理由として問93が挙げるのは、データそのものの保存はできるものの、要件に従って保存するためのシステムや社内のワークフローの整備が間に合わないといった事情です。検索機能の確保が間に合わない場合もここに含まれます。一方で、システムもワークフローも整っていて要件どおり保存できるにもかかわらず、資金繰りや人手不足といった理由もなく保存していない場合は適用されないと明記されています( 取扱通達7-12 )。 事情が解消した後は、要件に従った保存に移る必要があります( 問94)。
誤解しやすいのは、猶予措置でも電子データ自体の保存義務は残るという点です。問93は「 その電子データの保存に代えてその出力書面のみを保存する対応は認められず」と書いています。紙に印刷したから元データを消してよい、という運用にはなりません。問31のとおり、経理事務の便宜で書面に出力して他の書類と一緒に綴じること自体は問題ありませんが、それはデータ保存の代わりにはならないという整理です。
すでにサーバやクラウドで保存していたデータを光ディスクへ移す場合は、移行時の扱いにも注意が必要です。問102は、データ移行に当たっても改ざん防止措置を講じる必要があるとしています。そのうえで、タイムスタンプを引き継ぐなどの対応ができない場合でも、データ移行時における訂正削除の防止に関する事務処理規程を定めて備え付け、規程に沿って運用することで改ざん防止措置の要件を満たすと回答しています。あわせて、移行前のシステムでどのように要件を満たしていたかを説明できるよう、取扱説明書等を残しておくことが望ましいとされています。
光ディスク運用に踏み切る前に決めておくのは、次の4点です。事務処理規程を誰が管理するか、索引簿をどの形式で作りディスクに同梱するか、事業年度の区切りをどこに置くか、そして7年後に読み出すドライブをどう確保するか。この4点が決まっていれば、媒体そのものの選択は最後の工程になります。
よくある質問
Q. 請求書データをDVDに焼いて保存してもいいですか? A. 問題ありません。国税庁の一問一答【 電子取引関係】問23は、電子帳簿保存法に記憶媒体を限定する規定はなく、保存媒体は保存義務者が任意に選択できるとしています。保存時に満たすべき要件も記憶媒体ごとには規定されていません。ただし媒体を変えても要件は変わらず、改ざん防止措置と可視性の確保( 見読可能装置の備付け、検索機能の確保など)は、DVDに焼いた場合も同じように満たす必要があります。焼くこと自体が要件を満たす行為ではない、という点だけ押さえてください。
Q. DVD-R のような書き換えできない媒体に保存すれば、改ざん防止措置を満たしますか? A. 満たしません。改ざん防止措置のうち「 訂正削除ができないシステムを利用する」方法は、規則上そのシステムで授受と保存の両方を行うことが条件になっています。問43は、メール等で受領したデータを訂正・削除の記録が残るシステムで保存しているだけでは、授受が外で行われているため措置を講じたことにならないと回答しています。メールやクラウドで受け取ったデータを後から焼く運用はこれに該当するため、事務処理規程を定めて備え付け、規程どおり運用する方法で対応してください。
Q. 光ディスクに保存した場合、検索要件はどうやって満たしますか? A. ファイル名か索引簿で満たします。問50は、ファイル名に「 取引年月日その他の日付」「 取引金額」「 取引先」を統一した順序で入力する方法と、表計算ソフトで一覧表( 索引簿)を作る方法を挙げています。国税庁が示す例は「 20210131_㈱霞商店_110000」です。和暦と西暦の混在は抽出の妨げになるため、どちらかに統一します。ディスクに焼く場合は索引簿もディスク内に同梱しておくと、ディスク単体でも検索できる状態を保てます。
Q. 1枚のディスクに何年分までまとめてよいですか? A. 一課税期間を通じて検索できる状態が原則です( 問25)。 したがって1事業年度を1枚または1セットに区切るのが最も説明しやすくなります。複数年度を1枚にまとめること自体が禁止されているわけではありませんが、期をまたいだ検索がどう成立するかの説明が必要になります。逆にデータ量が膨大で1年度が複数枚に分かれる場合は、合理的な理由があるときに限り、保存媒体ごとや一課税期間内の合理的な期間ごとに範囲指定して検索できれば差し支えないとされています。
Q. 光ディスクは何年もちますか? A. 条件によって幅があります。NISTのSP 500-252 は、メーカー間の共通見解として推奨保管条件下でCD-R ・DVD-R ・DVD+R の寿命を100年から200年以上とする一方、NIST自身の加速劣化試験ではあるオーサリング用DVD-R を25℃・相対湿度50% の保管で30年と推定したと記しています。書き換え型のRWやRAMは25年以上とされています。同文書は2003年の刊行でBlu-ray は対象外です。年1回の読み取り確認を運用に組み込んでおくのが現実的です。
Q. 紙に印刷して保存すれば、元の電子データは削除してよいですか? A. できません。令和3年度の税制改正で、電子取引の取引情報について出力書面等を保存する措置は廃止されました。令和6年1月以降の猶予措置を使う場合でも、問93は「 その電子データの保存に代えてその出力書面のみを保存する対応は認められず」としています。問31のとおり、経理事務の便宜で書面に出力して他の書類と一緒に綴じて整理すること自体は問題ありませんが、それは電子データの保存の代わりにはなりません。
Q. 検索機能の確保が不要になるのはどんな場合ですか? A. 税務職員によるダウンロードの求めに応じられるようにしたうえで、判定期間に係る基準期間の売上高が5,000 万円以下であるか、電磁的記録を出力した書面を取引年月日その他の日付および取引先ごとに整理して提示・提出できるようにしている場合です( 問51、問52)。 5,000 万円の判定は法人なら前々事業年度、個人事業者なら前々年の売上高で行い、税抜金額で判断し、非課税売上額を含み、営業外収益や特別利益は含みません。書面での整理は日頃から出力して並べておく必要があります。
Q. ディスク制作を外部に頼む場合、納期はどれくらいですか? A. 当社の場合、通常便は受付から5営業日で発送です。ほかに、お急ぎお届け(+1,500円、平日15時までの注文・入稿で翌々日までに発送)、 特急お届け(+3,000円、平日15時までの注文・入稿で翌日発送)、 当日店舗お渡し(+3,500円、平日12時までの注文・入稿、大阪市北区の店舗で受け取り)をお選びいただけます。入稿はギガファイル便のURLで受け付けています。帳票データのディスクを当社に頼めるかは、注文の前に相談・問い合わせフォームで確かめてください。