この記事の要点
対応が必須なのはデータで受け取った・送った書類 紙で受け取った請求書やレシートをスキャンする義務はありません。
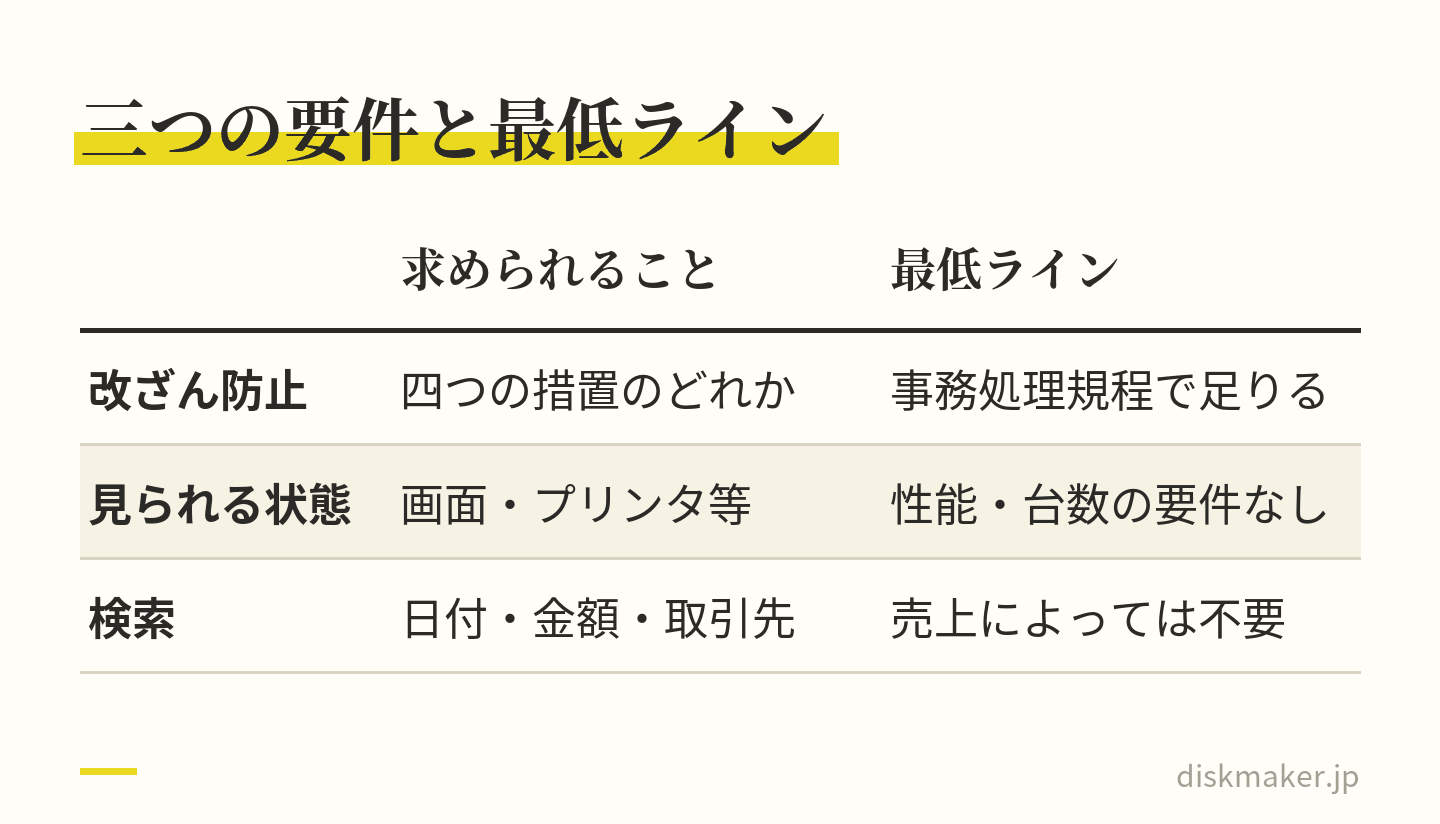
満たすべきは改ざん防止・見られる状態・検索 三要件で、ダウンロードの求めに応じられるなら範囲指定検索や組み合わせ検索は不要です。
基準期間(おおむね二年前)の売上高が5,000万円以下 なら検索要件そのものが不要になり、新規開業者と新設法人の初年度・翌年度も同じ扱いです。 改ざん防止は国税庁の事務処理規程サンプル 施行日を入れて備え付け、そのとおり運用すれば足り、タイムスタンプの購入は要りません。
対応が間に合わないときの猶予措置 事前届出が不要な一方、データ自体の保存は省けず、印刷した書面だけを残す運用は認められていません。
式や イベントの 映像を、 配れる ディスクに。
1枚から 作れます。 同じ 内容の 追加は 1枚1,000円 (税抜)です。
1枚1,500円(税抜)から・ 1枚から注文できます
メールに添付されたPDFの請求書、ネットバンキングの明細、ECサイトからダウンロードした領収書。これらを印刷して綴じておけば済む、という状態は2023年で終わりました。2024年1月からは、データで受け取ったものはデータのまま残すことが求められています。
とはいえ、データのまま残すのは、データで受け取った・送った書類だけです。紙で受け取った請求書やレシートは、これまでどおり紙のまま綴じておけば足ります。必要なのは高機能な文書管理システムでも、月額のサブスクリプションでもありません。国税庁のパンフレット・チェックシート・一問一答を読むと、小規模な事業者が実際にやることは、フォルダの作り方とファイル名の付け方、それにWord一枚の規程に集約されます。売上規模によっては、ファイル名の付け方すら自由でよくなります。
この記事の目次見出しを押すと、その場所へ移ります
対応が必須なのはデータでやり取りしたぶんだけ|紙の請求書をスキャンする義務はない ネットバンキングの明細やECの領収書も電子取引にあたる 満たすべきは三つだけ、改ざん防止・見られる状態・検索で最低ラインは足りる 二年前の売上が5,000万円以下なら検索要件そのものが不要|判定は税抜・非課税売上込み 5,000万円を超えるなら、ファイル名を日付・取引先・金額の順にそろえれば足りる 改ざん防止はWord一枚で終わる|国税庁の事務処理規程に施行日を入れて備え付ける 間に合わないときは猶予措置が使える|ただし「印刷して原本を消す」は認められない 保存先はクラウドでも海外サーバーでもよく、七年持たせる設計はバックアップで決まる よくある質問 撮った動画は、1枚1,500円(税抜)からDVD・ブルーレイにできます。料金を見る
対応が必須なのはデータでやり取りしたぶんだけ|紙の請求書をスキャンする義務はない
「電子帳簿保存法」と一括りにされている制度は、国税庁の資料では三つに分けて説明されています。三つを一つの義務だと思い込むと、やらなくてよい作業まで抱え込むことになります。
制度
主な対象
対応の要否
電子帳簿等保存
会計ソフトで作った帳簿、パソコンで作った請求書の控えや決算書など
希望者のみ
スキャナ保存
取引先から紙で受け取った領収書・請求書など
希望者のみ
電子取引データ保存
データでやり取りした注文書・契約書・送り状・領収書・見積書・請求書など
法人・個人事業者は対応が必要
対応しなければならないのは三つ目だけです。国税庁のパンフレットは「あくまでデータでやりとりしたものが対象であり、紙でやりとりしたものをデータ化しなければならない訳ではありません」と書いています。郵送で届いた請求書、店頭で受け取ったレシート、手書きの領収書は、これまでどおり紙のまま綴じておけば足ります。
紙をスキャンしてデータで保存し、原本を捨てたいなら、それは二つ目のスキャナ保存という別制度の話になります。こちらは希望者のみの制度で、始めるにあたって原則として届出は要りません(過去分の重要書類を対象にする場合はあらかじめ届出が必要です)。ただし要件は電子取引データ保存より多く、実務上は対応ソフトを使うのが一般的だと国税庁も説明しています。紙のファイリングに困っていないなら、当面は手を付けなくてよい領域です。
まず切り分ける三つの質問
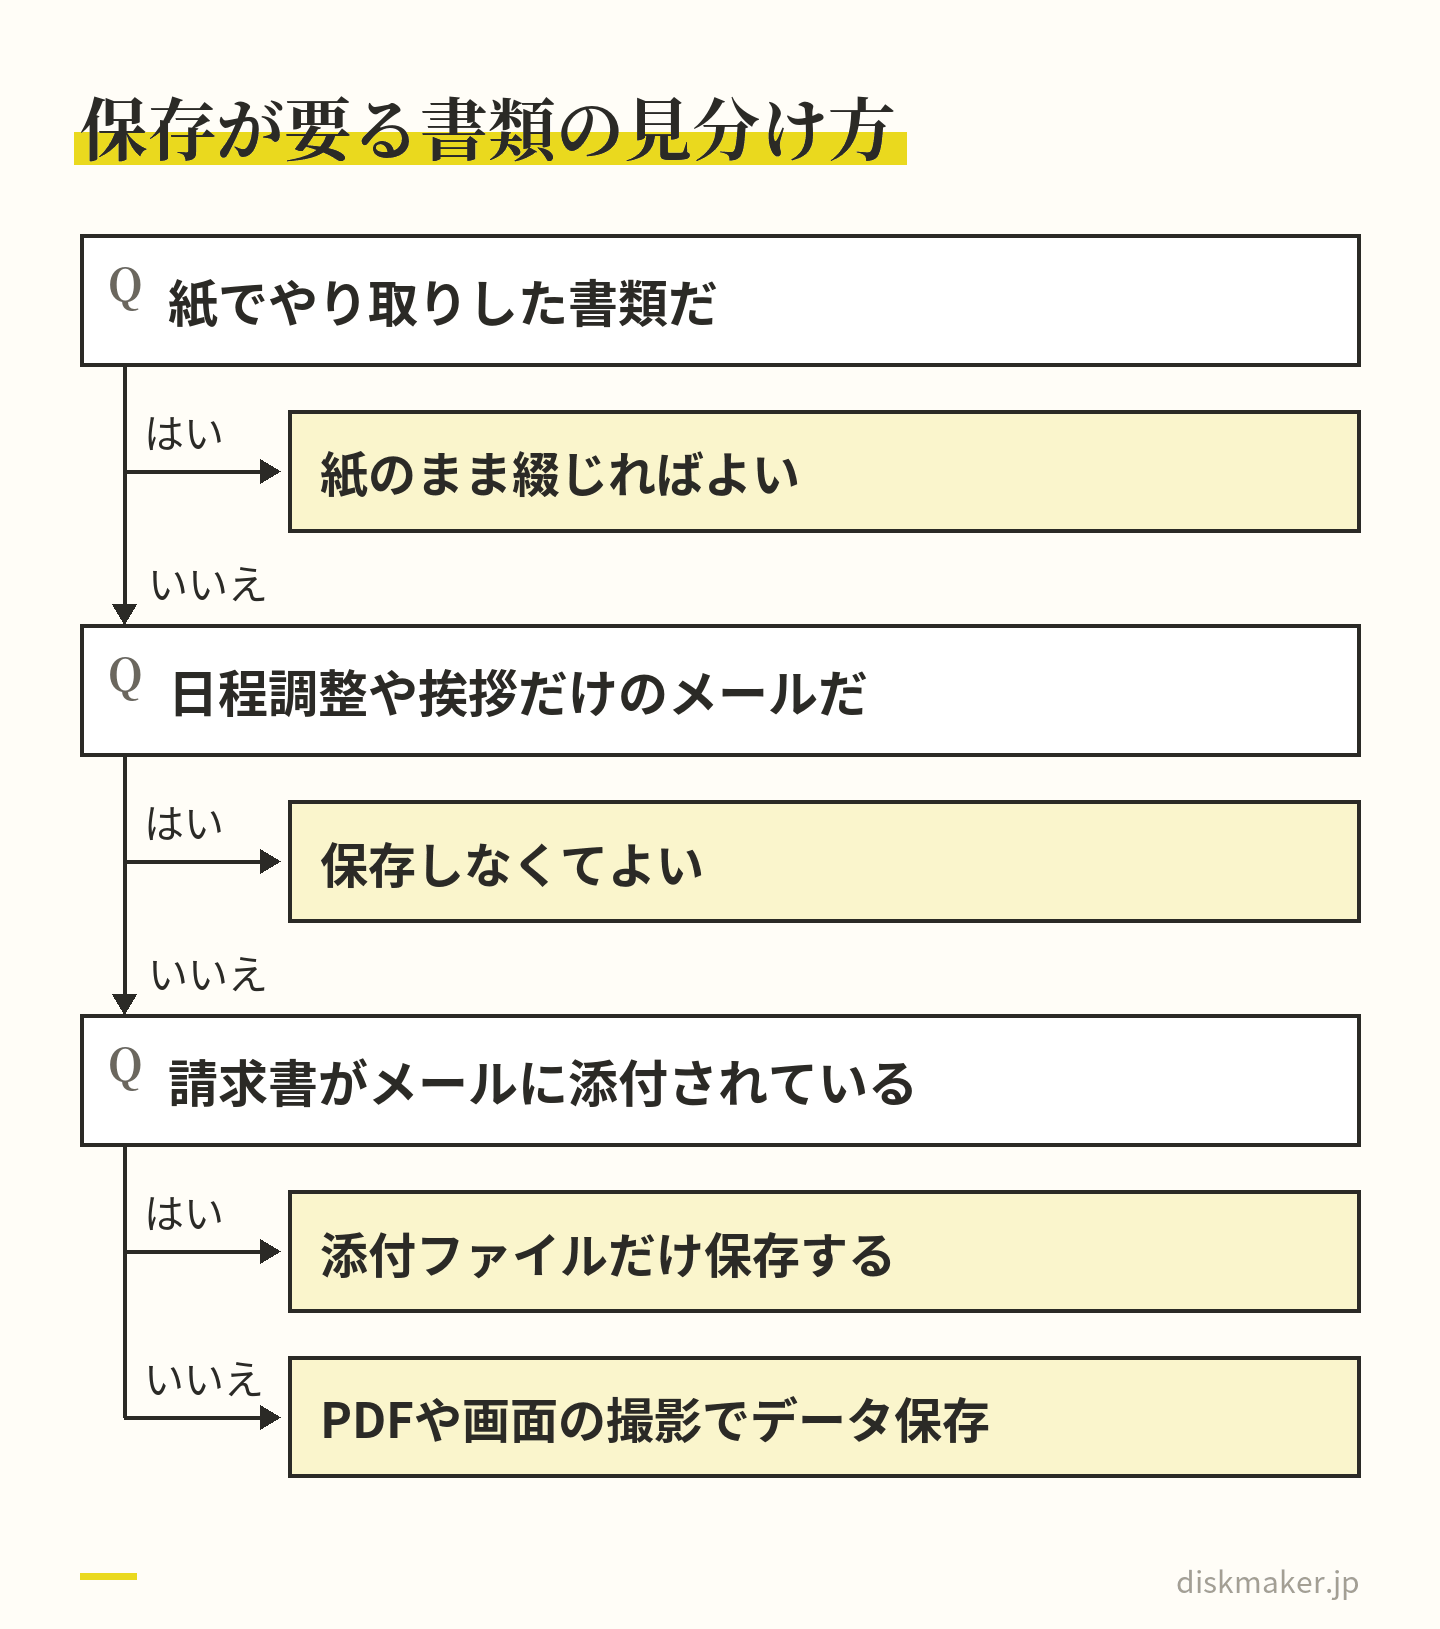
その書類はデータで受け取った、または送ったものか。はいなら電子取引データ保存の対象になります。
紙で受け取ったものか。紙のまま保存でよく、原本を捨てたいときだけスキャナ保存を検討します。
自分がパソコンで作って紙で渡した控えか。データのまま保存したい場合だけ電子帳簿等保存を検討します。
同じ内容を紙とデータの両方で受け取ったときは、どちらか一方で足ります。国税庁の一問一答は、内容が同一で書面を正本として扱うことを社内で取り決めている場合は書面の保存のみでよい、と答えています。ただしメール本文で明細を補足しているなど、データ側にしかない情報が含まれるときは、書面とデータの両方が必要になります。
ネットバンキングの明細やECの領収書も電子取引にあたる
電子取引とは、注文書・契約書・送り状・領収書・見積書・請求書などに通常記載される事項(取引情報)を、データでやり取りすることを指します。紙でやり取りしていたら保存が必要だった書類、と読み替えると判断しやすくなります。保存対象は、請求書だけではありません。
国税庁の「電子取引データ保存要件チェックシート」は、具体例として次のようなものを挙げています。
取引先からメール、EDI、クラウドサービスで受け取った見積書・納品書・請求書
ECサイトで購入した商品の請求書や領収書
インターネット上でのみ確認できるクレジットカードの利用明細
ネットバンキングの取引明細
水道光熱費などの明細書
スマホ決済アプリの提供事業者から受け取る利用明細も、支払日時・支払先・支払金額が記載されている以上、電子取引に該当するとされています。受け取った場合だけでなく、自分が送った請求書のデータも保存対象です。
取りこぼしが起きやすいのは、毎月の請求がメールではなく管理画面のマイページに置かれているサービスです。たとえばドメインやサーバー、広告出稿、各種サブスクリプションのたぐいです。年に一度、支払先の一覧を作って、それぞれの領収書がどこにあるかを書き出しておくと抜けが見えます。
保存しなくてよいもの
取引情報が含まれていないメールまで保存する必要はありません。日程調整のやり取りや挨拶のメールは対象外です。請求書がPDFで添付されて届いた場合は、その添付ファイルだけを保存すれば足ります。メール本文そのものに金額や取引内容が書かれているときだけ、本文も保存対象になります。
e-Taxでダイレクト納付などの電子納税をしたときにメッセージボックスに入る受信通知(納付区分番号通知、納付完了通知)は、領収書に相当する情報ではないため保存義務はないとされています。eLTAXの納付済み確認メッセージも同様の扱いです。
ファイル形式に決まりはありません。PDFに変換したデータでも、画面のスクリーンショットでも問題ないと国税庁は明示しています。管理画面でしか見られない明細は、画面を撮って保存する運用でも要件を外れません。
対応が要るのはデータでやり取りしたものだけ。紙をデータにする義務はない 満たすべきは三つだけ、改ざん防止・見られる状態・検索で最低ラインは足りる
原則的な保存ルールは三つです。国税庁のリーフレットは、この三つを並べたうえで、それぞれに小規模事業者でも満たしやすい方法を用意しています。
改ざん防止のための措置をとること(四つの方法のいずれか)
保存データを確認するためのディスプレイやプリンタ等を備え付けること
日付・金額・取引先の三つの要素で検索できること
二つ目はほとんどの事業者がすでに満たしています。ディスプレイやプリンタの性能や設置台数に要件はありません。パソコンもプリンタも持たずスマートフォンだけで取引している場合でも、税務調査の時点でプリンタを常設していなくても、近隣の有料プリンタなどで速やかに出力できる対応ができていれば、備え付けているものとして取り扱われるとされています。台数が限られていて調査に優先的に回せないときは、データの複製を作って税務職員に提出できるようにしておく、といった代替も示されています。
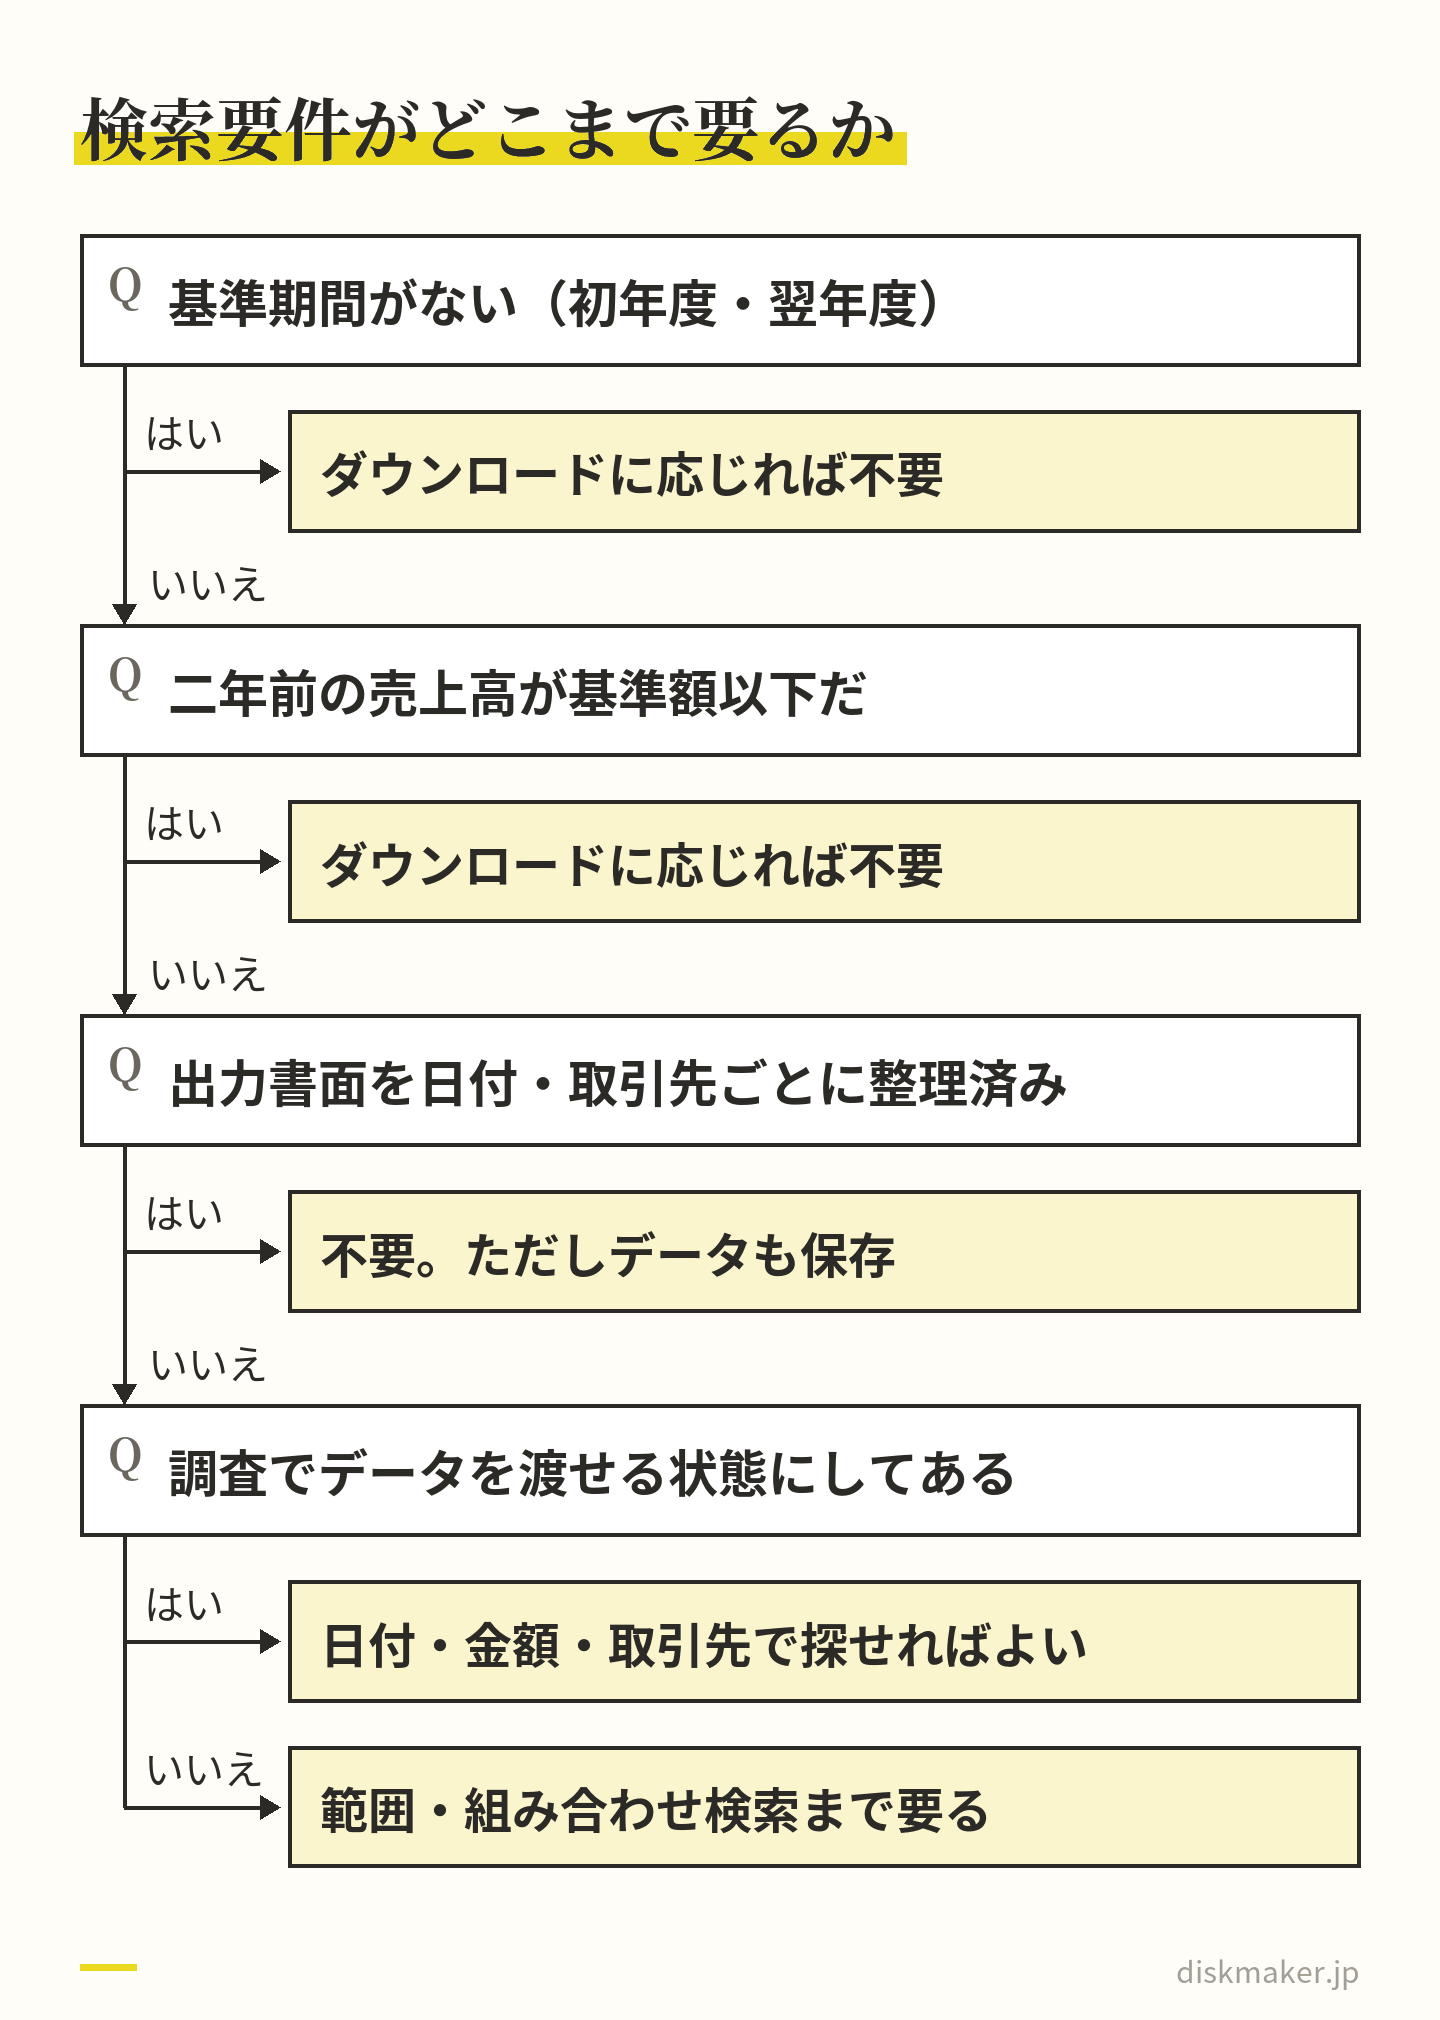
残る一つ目と三つ目が実務の論点です。順番としては、三つ目の検索から詰めたほうが早く終わります。売上規模によっては、何もしなくてよくなるからです。
三つとも、小規模な事業者でも満たしやすい方法が用意されている 検索要件の中身は二層になっている
法令が求める検索機能は、次の三つです。
取引年月日その他の日付、取引金額、取引先を検索の条件として設定できること
日付または金額について、範囲を指定して条件を設定できること
二つ以上の任意の記録項目を組み合わせて条件を設定できること
ただし国税庁のリーフレットは、下の二つについて「日付又は金額での範囲指定検索・2つの要素を組み合わせた検索ができること」または「税務調査等の際に電子取引データのダウンロードの求めに応じることができること」のいずれかでよい、としています。つまり調査でデータを渡せる状態にしてあるなら、範囲指定検索と組み合わせ検索は不要で、実質的に問われるのは日付・金額・取引先の三項目で探せるかどうかだけです。ここを勘違いして、範囲検索ができる高機能なシステムが要ると考えてしまう例が少なくありません。
二年前の売上が5,000万円以下なら検索要件そのものが不要|判定は税抜・非課税売上込み
検索要件には、そもそも満たさなくてよくなる条件があります。基準期間(おおむね二年前)の売上高が5,000万円以下であれば、税務調査の際にデータのダウンロードの求めに応じられるようにしておくことを条件に、検索要件は不要です。個人事業主や数人規模の法人の多くは、ここで話が終わります。
「二年前」の数え方
個人事業者は、電子取引を行った日の属する年の前々年の1月1日から12月31日までの売上高
法人は、電子取引を行った日の属する事業年度の前々事業年度の売上高
判定の細部には、見落としやすい点があります。国税庁の一問一答によれば、ここでいう「売上高」は消費税法の基準期間における課税売上高とは範囲が違います。
消費税および地方消費税を除いた税抜金額で判断する
非課税売上額を含めて判断する。免税事業者や簡易課税制度を適用している場合でも、非課税売上を含めると5,000万円を超えるなら対象外になる
営業外収益や特別利益は含まない。一時的に保有していた資産の売却額などは入らない
基準期間が一年でない法人は、基準期間の売上高を月数で割って12を掛けた金額で判断する
基準期間がない新規開業者、新設法人の初年度と翌年度は、検索要件が不要になる
開業したての個人事業主や設立2期目までの法人は、この時点で検索要件の検討が終わります。残るのは改ざん防止措置と、データを消さずに置いておくことだけです。
売上が5,000万円を超えていても使えるもう一つの道
データを出力した書面を、取引年月日その他の日付と取引先ごとに整理した状態で提示・提出できるようにしている場合も、検索要件は不要になります。整理の方法は取扱通達で三つ示されています。課税期間ごとに日付順にまとめたうえで取引先ごとに整理する方法、課税期間ごとに取引先ごとにまとめたうえで日付順に整理する方法、書類の種類ごとにそのいずれかと同様に整理する方法です。
ただしこれは紙のファイリングを続ける選択なので、日頃から出力して整理しておく必要があります。調査の直前にまとめて印刷する運用では、条件を満たしていないと判断される可能性があると国税庁は注意しています。そして、この方法を選んだ場合もデータそのものの保存は別途必要です。書面を整理してあるからデータは消してよい、という読み方はできません。
ダウンロードの求めに応じられれば、検索の仕組みはほとんど要らない 5,000万円を超えるなら、ファイル名を日付・取引先・金額の順にそろえれば足りる
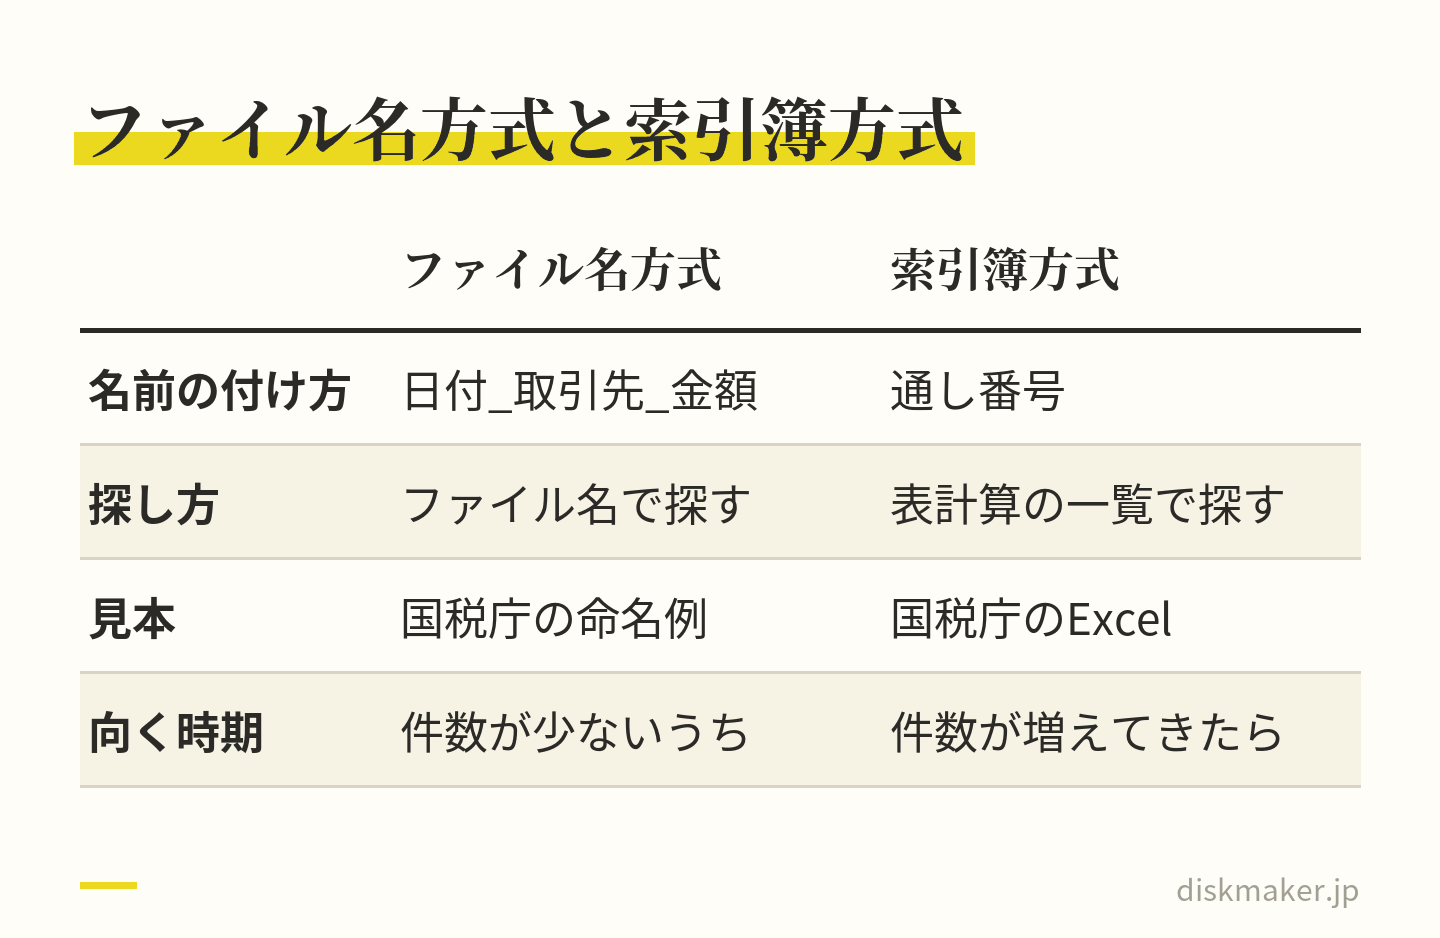
専用システムを買う前に試すべきなのが、ファイル名を規則的に付ける方法です。国税庁は、これで検索要件を満たすと明記しています。
2026年1月31日に株式会社霞商店から受け取った110,000円の請求書なら、国税庁の示す例にならって次のようになります。
日付・取引先・金額の順に、区切り文字をそろえて入力します。この方法を採るときの注意点は次のとおりです。
日付は和暦でも西暦でも構いませんが、混在は抽出機能の妨げになるため、どちらかに統一します
取引先ごとにフォルダを分け、そのフォルダ内のファイル名は日付と金額だけにする形でも、三項目で検索できる状態になるため要件を満たします
金額は帳簿の処理方法(税抜経理か税込経理か)に合わせるのが基本ですが、受け取ったデータに書かれている金額をそのまま使っても差し支えないとされています
単価契約の契約書のように金額が定まらないものは、空欄または0円としてよく、空欄にする場合は空欄であることを条件に検索できる状態にしておきます
索引簿方式なら、ファイル名は連番でよい
もう一つの方法が索引簿です。受け取ったデータのファイル名には通し番号を付け、表計算ソフトで連番・日付・金額・取引先・備考を並べた一覧表を作ります。表計算ソフトの機能で範囲指定と組み合わせ検索ができるため、三つの要件をすべて満たせます。国税庁のサイトには索引簿のサンプル(Excel)が置かれており、そのまま使えます。
どちらを選ぶかは、月あたりの件数で決めるのが現実的です。件数が少ないうちはファイル名方式のほうが手数が少なく、増えてくると索引簿か市販の証憑管理ソフトに移すほうが早いと考えられます。ファイル名から日付・取引先・金額を機械的に読み取れる形にしてあれば、移行するときに一覧表を作り直す作業も楽になります。
件数が少ないうちはファイル名で足りる。増えてきたら索引簿に移る メールソフト側で検索機能を確保できない場合は、メールの内容をPDFなどにエクスポート・変換したうえで検索できる状態で保存する方法も認められています。取引情報が失われないことが条件です。一件のPDFに複数の請求書がまとまっている、一か月分の取引が一枚の納品書に記録されているといったケースには個別の考え方が示されているので、そこに当たったら一問一答の該当箇所を確認してください。
改ざん防止はWord一枚で終わる|国税庁の事務処理規程に施行日を入れて備え付ける
改ざん防止の措置は、次の四つのいずれかです。
タイムスタンプが付与されたデータを受け取る
受け取ったデータにタイムスタンプを付与する
訂正・削除の履歴が残るシステム、または訂正・削除ができないシステムでやり取りと保存を行う
改ざん防止のための事務処理規程を策定し、備え付け、運用する
費用がかからないのは四つ目です。国税庁は「電子取引データの訂正及び削除の防止に関する事務処理規程」のサンプルを法人用と個人事業者用の二種類、Word形式で公開しています。個人事業者用は本文が数行しかありません。
個人事業者用サンプルに書かれていること
保存する取引関係情報の訂正および削除は原則禁止とする
業務処理上やむを得ない正当な理由で訂正・削除する場合は、「取引情報訂正・削除申請書」に、申請日/取引伝票番号/取引件名/取引先名/訂正・削除日付/訂正・削除内容/訂正・削除理由/処理担当者名の八項目を記載し、後から履歴を確認できる形で、その取引情報の保存期間に合わせて保存する
施行日を記載する
やることは、ダウンロードして施行日を入れ、印刷するかPDFにして事業所に備え置くこと、そして書いたとおりに運用することだけです。規程は定めるだけでなく運用が求められるので、訂正や削除が発生したときに申請書を残す手順まで、あらかじめ決めておきます。申請書は専用の様式でなくてもよく、八項目が埋まる表計算ファイルを一つ用意しておけば足ります。
措置は取引ごとに混在しても差し支えありません。クラウド会計が自動で取り込む明細は訂正削除の履歴が残るシステムに任せ、メールで届くPDFは事務処理規程で押さえる、という組み合わせが可能です。データの格納先を複数に分けることも認められています。
将来、保存に使っているシステムを乗り換えるときも、移行期間中の改ざん防止が必要になります。タイムスタンプを引き継ぐような対応ができない場合でも、データ移行時の訂正削除の防止に関する事務処理規程を定めて運用すれば要件を満たすとされています。移行前のシステムでどのように要件を満たしていたかを説明できるよう、取扱説明書などを残しておくことが望ましい、とも示されています。
間に合わないときは猶予措置が使える|ただし「印刷して原本を消す」は認められない
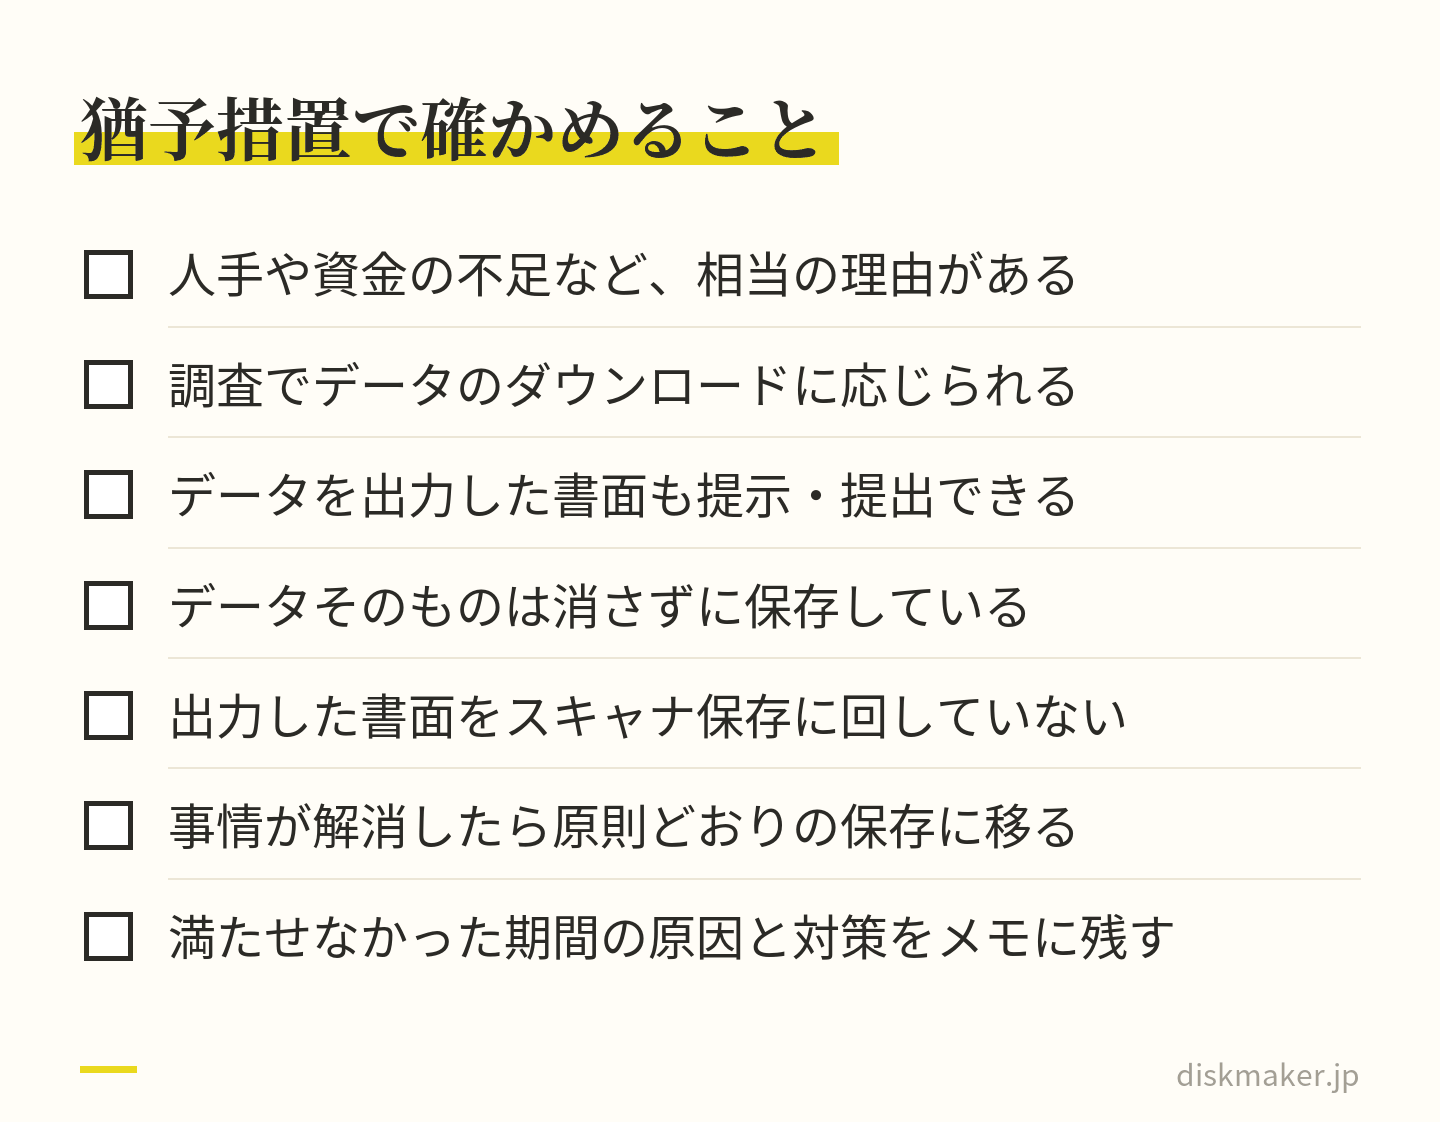
三要件のどれかに対応できていない場合でも、次の二つを両方満たせば、要件にかかわらずデータを保存しておくだけでよいとされています。事前の届出は不要です。
原則的な保存ルールに従って保存できなかったことについて、所轄税務署長が相当の理由があると認めること
税務調査の際に、データのダウンロードの求めと、そのデータを出力した書面の提示・提出の求めの、両方に応じられるようにしていること
「相当の理由」は、保存時に満たすべき要件に従って保存するためのシステムや社内のワークフローの整備が間に合わない、人手不足、システム整備の資金不足といった、要件どおりに保存するための環境が整っていない事情が該当するとされています。検索要件を満たす準備が間に合わない場合も含まれます。
猶予措置で誤解されやすい三点
データ自体の保存は省けません。2023年12月31日までの宥恕措置では出力書面だけを保存する方法が認められていましたが、2024年1月以降の猶予措置では、データを保存したうえで書面も出せる状態が求められます。
出力書面をスキャナ保存に切り替えることはできません。電子取引データを出力した書面は、スキャナ保存の対象外とされています。
いったん対応できた事業者が後戻りするのは対象外です。要件に沿って保存できていたのに、特段の事情なくシステム更改で検索要件を満たさなくなった場合や、保管スペースの都合で整理済みの出力書面を廃棄した場合は、相当の理由があるとは認められないとされています。ただし事業規模が大きく変わるなど事業実態の変化があり、資金繰りや人手不足の事情が生じた場合は対象になり得ます。
要件を満たせなかったときの影響も、実態に即して判断されます。国税庁は、要件違反があったことをもって直ちに青色申告の承認が取り消されるわけではないと説明しています。事務運営指針に基づいて「真に青色申告書を提出するにふさわしくないと認められるかどうか」を検討したうえで判断する、としています。取引が正しく記帳されて申告に反映されており、保存すべき取引情報の内容が書面を含む電子データ以外から確認できるような場合には、それ以外の特段の事由がないかぎり、直ちに承認が取り消されたり金銭の支出がなかったと判断されたりするものではない、とも書かれています。
とはいえ猶予措置は環境が整うまでの措置なので、事情が解消した後は原則どおりの保存に移る必要があります。要件を満たせなかった期間については、原因と再発防止策をメモに残しておくことが望まれるとされています。
猶予措置でもデータの保存は省けない。データと書面の両方を出せる状態にする 保存先はクラウドでも海外サーバーでもよく、七年持たせる設計はバックアップで決まる
保存場所についての制約は、思われているより緩やかです。保存場所に備え付けたパソコンとサーバーが通信回線で接続されているなどして、保存場所で画面と書面に速やかに出力できる状態であれば、クラウドサービスを利用していても、サーバーが海外にあっても、その保存場所に保存されているものとして取り扱われます。国内サーバー限定のサービスを探す必要はありません。
保存期間は書類の種類で変わる
電子取引データも、それぞれの税法で定められた期間の保存が必要です。個人事業者(青色申告)の場合はおおむね次のとおりです。
区分
主なもの
保存期間
帳簿
仕訳帳、総勘定元帳、現金出納帳、売掛帳、買掛帳、固定資産台帳など
7年
決算関係書類
損益計算書、貸借対照表、棚卸表など
7年
現金預金取引等関係書類
領収証、小切手控、預金通帳、借用証など
7年(前々年分の事業所得と不動産所得が300万円以下なら5年)
その他の書類
請求書、見積書、契約書、納品書、送り状など
5年
起算日は、書類ならその作成または受領の日の属する年の翌年3月15日の翌日からです。法人は原則7年で、青色申告書を提出した事業年度に欠損金が生じている場合は10年になります。また、消費税の課税事業者が仕入税額控除の要件として保存する請求書等や、インボイス発行事業者が交付した適格請求書の写し・提供した電磁的記録は7年です。書類ごとに年数を切り替える運用は間違いのもとなので、実務上は「7年」を基準に置いてまとめて管理するほうが単純です。
バックアップは要件ではないが、要件より先に要る
バックアップデータの保存は法令上の要件ではありません。ただし国税庁も、電磁的記録は大量に消滅する危険性が高く、経年変化による記録状態の劣化が生じるおそれがあることを挙げて「保存することが望まれる」としています。要件を完璧に整えても、保存先が消えてしまえば保存義務そのものを果たせません。
扱いやすいのは、同じデータを三つ持ち、二種類の媒体に置き、うち一つを別の場所に置く、いわゆる3-2-1の考え方です。クラウドとローカルの役割分担については3-2-1バックアップの実践 整理しています。クラウドだけに寄せると、アカウントの停止やサービス終了で一度にすべてを失う経路が残ると考えられます。逆に社内のNASだけに置くと、故障と盗難と災害が同じ一点に集中します。
三つ目のコピーを、回線から切り離したオフラインの媒体に置く選択肢もあります。書き込み後のディスクは電源も通信も要らず、誤操作やランサムウェアで上書きされる経路がないのが利点です。一方で媒体には寿命があり、置き場所の温度・湿度・光の影響を受けます。
CD・DVD・ブルーレイの寿命 とDVD・CDの正しい保管方法 踏まえたうえで、7年という保存期間を前提にするなら、年に一度は読み出せるかを確かめる予定を入れておくのが無難です。近年の薄型ノートには光学ドライブが付いていないため、読み出す側の手当ても必要になります(ドライブがないパソコンでの対応 )。
なお、当サイトを運営する当社は、動画のデータからDVD・ブルーレイを作る書き込み代行の店で、受け付けるのは完成した動画のデータです。ただ、講習会やイベントの映像記録のように、事業の記録の一部を回線から切り離して手元に残しておきたい場面には同じ考え方が使えます。
基本料金(DVD・1枚あたり)1,500円(税抜)から、1枚から注文でき、入稿は、ギガファイル便のURLで受け付けています。当社の見積書・請求書・領収書の扱いは、注文の前に相談・問い合わせフォームで確かめてください。
先の話として知っておくとよいこと
2025年度(令和7年度)の税制改正で、請求書等のデータを自動で保存し帳簿に自動連携する仕組みに対応した制度が新設されました。次の三つをすべて行った場合に、そのデータに関連する隠蔽・仮装行為について、重加算税の10%加重の適用対象から除外される、という内容です。
国税庁長官が定める基準に適合するシステムを使う
新設された要件を満たして送受信・保存を行う
あらかじめ届出書を提出する
加重の適用除外は令和9年(2027年)1月1日以後に法定申告期限が到来する国税について適用されます。いま急いで動くものではありませんが、会計ソフトや請求書サービスを乗り換えるタイミングでは判断材料になります。
よくある質問
Q. 紙で受け取った領収書もスキャンして保存しないといけませんか? A. 義務ではありません。電子帳簿保存法で対応が必要なのは、データでやり取りしたものだけです。国税庁のパンフレットも「あくまでデータでやりとりしたものが対象であり、紙でやりとりしたものをデータ化しなければならない訳ではありません」と明記しています。郵送された請求書や店頭で受け取ったレシートは、これまでどおり紙で綴じておけば足ります。紙の原本を捨ててデータだけにしたい場合は「スキャナ保存」という別の制度を使うことになりますが、こちらは希望者のみの制度で、要件も電子取引データ保存より多くなります。
Q. メールで届いた請求書は印刷して保存すればよいですか? A. 印刷した書面だけを保存する方法は認められていません。2023年12月31日までの宥恕措置ではそれが可能でしたが、2024年1月以降はデータそのものを保存する必要があります。印刷して紙のファイルに綴じること自体は問題なく、データを消さずに要件どおり保存したうえで、経理事務の便宜で書面に出力して他の書類と一緒に整理するのは差し支えないとされています。なお、添付ファイルで請求書を受け取った場合は、その添付ファイルだけを保存すれば足り、メール本文まで残す必要はありません。
Q. 電子取引データの検索要件が不要になるのはどんな場合ですか? A. 二つあります。一つは、基準期間(個人は前々年、法人は前々事業年度)の売上高が5,000万円以下の場合です。もう一つは、データを出力した書面を取引年月日その他の日付と取引先ごとに整理した状態で提示・提出できるようにしている場合です。いずれも、税務調査の際にデータのダウンロードの求めに応じられるようにしておくことが前提になります。基準期間がない新規開業者や新設法人の初年度・翌年度も、検索要件は不要とされています。売上高は税抜で判定し、非課税売上を含め、営業外収益や特別利益は含みません。
Q. ファイル名はどう付ければ検索要件を満たせますか? A. 日付・取引先・金額の順にそろえるのが国税庁の示す例です。2026年1月31日に株式会社霞商店から受け取った110,000円の請求書なら「20260131_㈱霞商店_110000」のような形になります。日付は和暦でも西暦でも構いませんが、混在は抽出の妨げになるためどちらかに統一します。取引先ごとにフォルダを分け、ファイル名は日付と金額だけにする形でも要件を満たします。件数が増えてファイル名の管理が苦しくなったら、ファイル名は連番にして表計算ソフトで索引簿を作る方法に切り替えられます。
Q. 改ざん防止のために何を用意すればよいですか? A. 四つの選択肢のうち、費用がかからないのは事務処理規程を定める方法です。国税庁が「電子取引データの訂正及び削除の防止に関する事務処理規程」のサンプルを法人用と個人事業者用の二種類、Word形式で公開しています。個人事業者用は、訂正・削除の原則禁止と、やむを得ず訂正・削除する場合に申請書へ八項目を記載して保存する手順、そして施行日だけの短いものです。ダウンロードして施行日を入れ、事業所に備え付け、そのとおり運用します。取引ごとに複数の措置が混在しても差し支えありません。
Q. 対応が間に合わない場合はどうなりますか? A. 猶予措置があります。原則的な保存ルールに従えなかったことについて所轄税務署長が相当の理由があると認め、かつ税務調査の際にデータのダウンロードの求めと出力書面の提示・提出の求めの両方に応じられる場合は、保存時に満たすべき要件にかかわらずデータを保存しておけばよいとされています。人手不足、システム整備の資金不足、システム整備が間に合わないといった事情も相当の理由に含まれます。事前の届出は不要です。ただしデータ自体の保存は省けず、事情が解消した後は原則どおりの保存に移る必要があります。
Q. データはクラウドに置いてもよいですか。海外のサーバーでも問題ありませんか? A. どちらも認められています。保存場所に備え付けたパソコンとサーバーが通信回線で接続されているなどして、保存場所で画面と書面に速やかに出力できる状態であれば、クラウドサービスの利用も、サーバーを海外に置くことも、保存場所に保存されているものとして取り扱われます。一方でバックアップの保存は法令上の要件ではありません。ただし国税庁も、記録の大量消滅や劣化のおそれを理由にバックアップを保存することが望まれるとしています。要件を満たしていても保存先が失われれば義務を果たせないため、複製の置き場所は別に考えておくのが安全です。
Q. 電子取引データは何年保存すればよいですか? A. 税法で定められた期間です。個人事業者の青色申告なら、帳簿と決算関係書類、それに領収証や預金通帳などの現金預金取引等関係書類が7年、請求書・見積書・契約書・納品書・送り状などのその他の書類が5年です。現金預金取引等関係書類は、前々年分の事業所得および不動産所得の金額が300万円以下なら5年になります。法人は原則7年で、欠損金が生じた事業年度は10年です。消費税の課税事業者が仕入税額控除の要件として保存するものや、インボイス発行事業者が交付した適格請求書の写しは7年です。