この記事の要点
罹災証明書は住家の被害を証明する書面 で、家財の中身は対象外です。何をいくつ持っていたかは、契約者自身が明細に書いて申告することになります。 撮影は部屋の全景を一周してから、扉と引き出しを開けて中を見せる 順番で進めます。1部屋3分・家全体30分を目安にすると、年1回の習慣にできます。
「1個または1組の価額が30万円超」という線 は、地震保険の対象外の資産にも所得税の雑損控除にも出てくるため、該当する品は保険証券に明記されているかも同時に確かめます。 地震保険の家財は5分類でまとめて損害割合を算出する 方式のため、品目ごとの動画記録が直接役立つのは、火災・水濡れ・盗難など個別の申告が要る事故です。 記録は家の中と家の外、電源も回線も要らない媒体 分けて置きます。保険金の請求権が3年で時効になる 踏まえ、年1回更新するのが現実的です。
大切な 映像は、 ディスクにも 残しておくと 安心です。
動画ファイルを 送るだけで、 DVD・ ブルーレイに してお届けします。
1枚1,500円(税抜)から・ 1枚から注文できます
火災保険には入っている。証券も引き出しのどこかにある。けれど、もし今晩自宅が燃えたとして、リビングのテレビが何インチでいつ買ったものか、クローゼットに何着入っていたか、その場で紙に書き出せる人はほとんどいません。
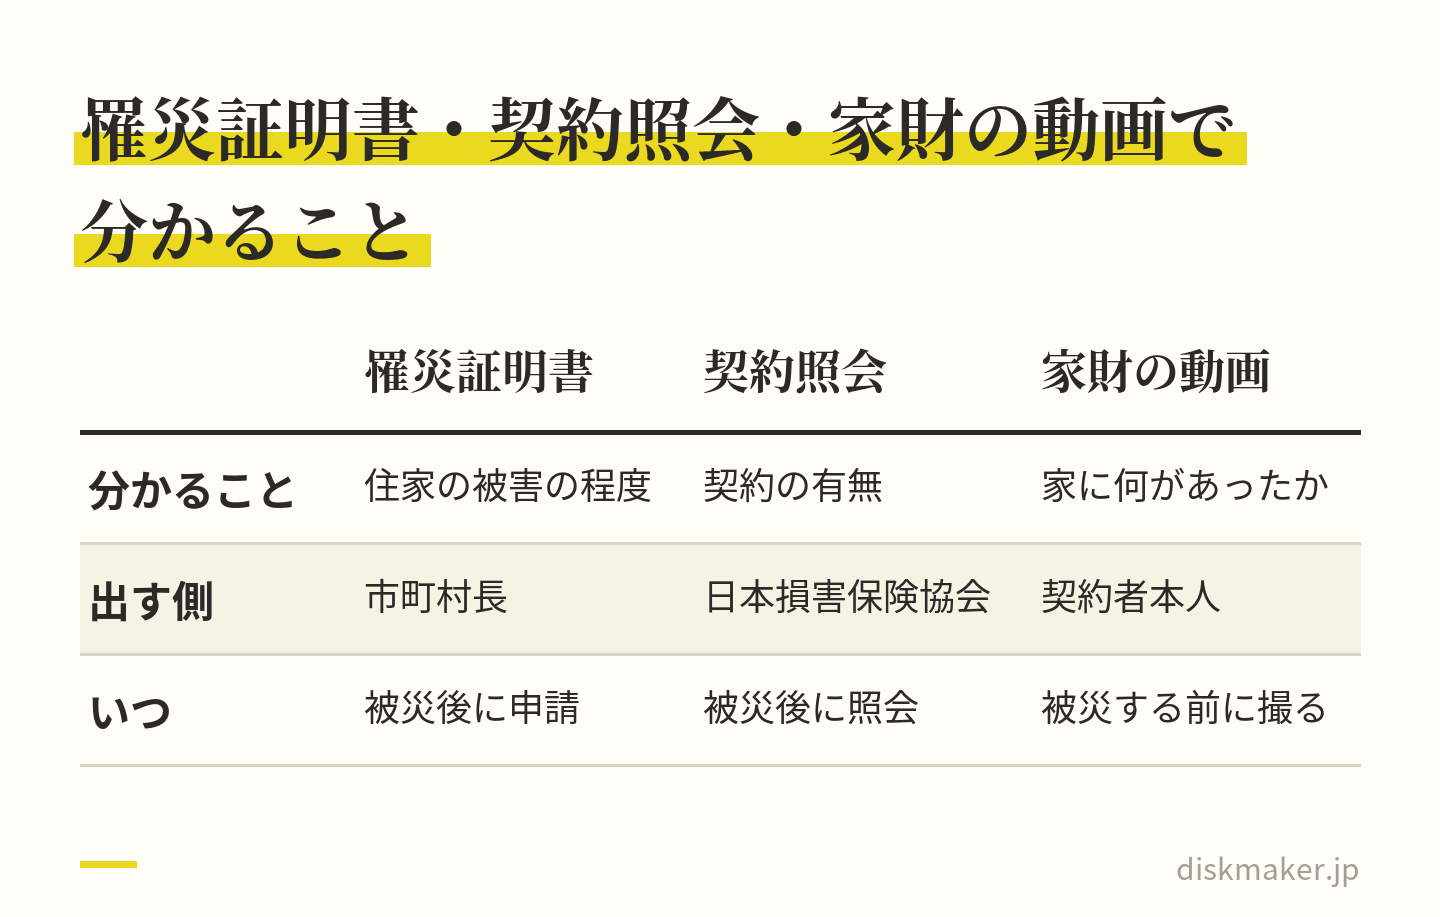
家財の保険金を受け取る手続きでは、失ったものの品目・数量・購入時期・購入価格を並べた明細を、契約者自身が出すことになります。市町村が交付する罹災証明書は住家の被害を証明する書面で、家の中身までは書かれません。「何があったか」を示す材料は、被災する前に自分で作っておくしかないのです。
その材料になる家財の動画記録は、スマホ1台・30分で終わります。部屋ごとに全景を撮ってから扉と引き出しを開けて中を映し、高額品は型番と製造番号まで、保証書や証券は動画の最後にまとめて映します。地震保険と火災保険では記録の役立ち方が違い、記録が直接役立つのは、火災・水濡れ・盗難のように失ったものを個別に申告する事故です。記録そのものを家と一緒に失わないよう、保管は家の中と家の外に分けます。
この記事の目次見出しを押すと、その場所へ移ります
家財の明細を書くのは契約者本人で、罹災証明書は住家の被害しか証明しない 撮る順番は「全景→扉を開ける→引き出しを開ける」|1部屋3分、家全体30分で終わる 高額品は型番と製造番号を画面に入れる|「30万円」は保険でも税でも境目になる レシートと保証書は別管理にせず、同じ動画の最後にまとめて映す 地震保険の家財は5分類でまとめて認定される|動画が直接役立つのは火災・水濡れ・盗難 撮り直しは年1回、保険の更新月か年末の大掃除に日を決めると忘れない 保管は家の中に1つ、家の外に1つ、電源も回線も要らない媒体に1つ 請求は被災前の動画と被災後の写真をセットで出す|保険金の請求権は3年で時効になる よくある質問 撮った動画は、1枚1,500円(税抜)からDVD・ブルーレイにできます。料金を見る
家財の明細を書くのは契約者本人で、罹災証明書は住家の被害しか証明しない
火災保険は、建物と家財を分けて契約します。日本損害保険協会も「火災保険では、建物と家財を分けて契約することになっています。建物は契約したが、家財は契約しなかったということがないよう、注意してください」と案内しています。
そして家財の保険金を請求するとき、保険会社へ出すのは、失ったものを一覧にした明細です。品目、数量、購入時期、購入価格。これを書くのは保険会社でも自治体でもなく、住んでいた本人です。
誤解が起きやすいのが、罹災証明書の役割です。災害対策基本法第90条の2は、市町村長が被災者の申請を受けたときは「遅滞なく、住家の被害その他当該市町村長が定める種類の被害の状況を調査し、当該災害による被害の程度を証明する書面」を交付しなければならない、と定めています。
内閣府が判定の基準として出している指針も、「災害に係る住家の被害認定基準運用指針」という名称のとおり、住家、つまり建物の壊れ方を見るためのものです。冷蔵庫が何年製だったか、押入れに何が入っていたかは、罹災証明書には現れません。
第三者が代わりに探せるのは「契約があったこと」まで
証券を失った場合でも、日本損害保険協会が2014年7月から運営している自然災害等損保契約照会制度で、契約先そのものは探せます。この制度は、災害救助法が適用された地域などを対象に、被災者本人または配偶者・親・子・兄弟姉妹からの照会を受け付け、会員会社に契約の有無を確認して回答します。回答までの目安はおよそ2週間、電話は0120-501331です。
裏を返せば、他人が代わりに調べられるのは契約の有無までです。その家に何があったかを復元できる人はいません。家財の動画記録は、この一点だけを補うために撮ります。
「何があったか」を示す材料は、被災する前に本人が作っておくしかない なお、火災による損害の場合、被害を証明する書面は、自然災害のときと窓口が変わることがあります。加入している保険会社の事故受付窓口と、管轄の消防署の両方に手順を確認しておくと確実です。
撮る順番は「全景→扉を開ける→引き出しを開ける」|1部屋3分、家全体30分で終わる
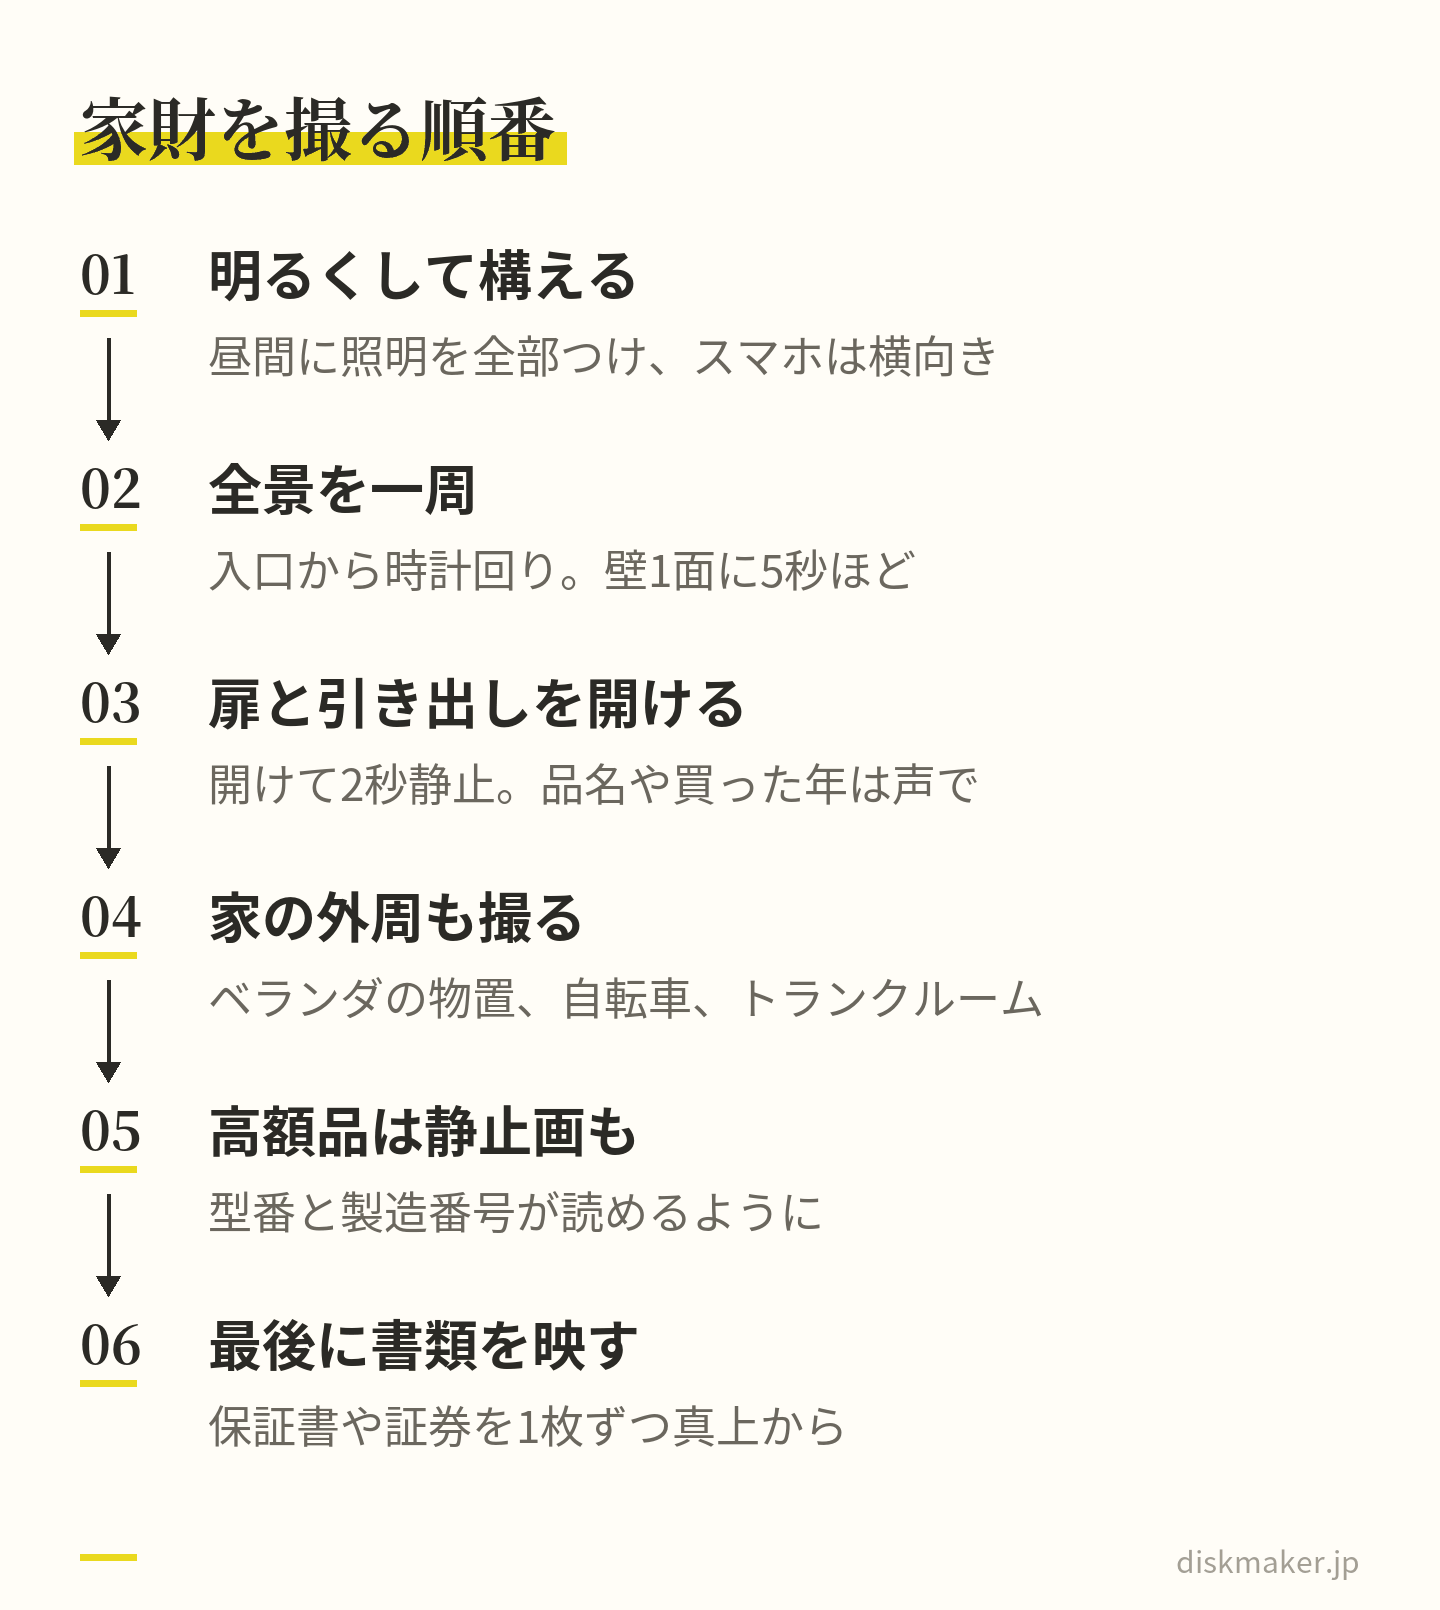
準備は3つだけです。昼間の明るい時間を選ぶ、部屋の照明も全部つける、スマホを横向きに持つ。三脚も専用アプリも要りません。
撮影は部屋の入口に立ち、そこから時計回りに壁を一周します。速さの目安は、壁1面を5秒ほどかけて映すくらい。手を速く振ると、あとで見返したときに何が写っているのか判別できず、記録として使えなくなります。
全景を一周してから扉と引き出しを開ける。書類は同じ動画の最後にまとめる 立ち止まるのは扉と引き出しがある場所
全景を一周したら、扉のある場所に戻って中を見せます。開けて2秒静止し、また閉じる。これを繰り返すだけで、全景だけの動画とは写る情報の量がまったく変わります。開ける場所の例を挙げておきます。
クローゼット、押入れ、衣装ケースの引き出し
食器棚、シンク下、コンロ下、冷蔵庫の中
洗面台の下、洗濯機まわりのストック棚
玄関の下駄箱、テレビボードの引き出し、本棚
ベッド下の収納ケース、床下収納、屋根裏
撮り忘れが多いのは家の外周です。ベランダの物置、玄関脇の傘立て、駐輪場の自転車、車庫の工具、それに自宅とは別に借りているトランクルーム。家財の契約は、どの建物に収容されている動産かで扱いが変わることがあるため、置き場所は記録の段階で分けておくと、後の説明が楽になります。
声を入れる。書くより速い
撮りながら「リビング、テレビ、55インチ、2023年に買い替え」と口に出します。動画は音声も一緒に残るので、声がそのまま台帳の下書きになります。あとで一覧表を作るときも、再生しながら書き起こすだけで済みます。手が塞がっているときにメモは取れませんが、しゃべることはできます。
ファイルは部屋ごとに分けて、日付を先頭に置く
1本の長い動画にすると、必要な場面を探すのが苦痛になります。「20260809_リビング.mp4」「20260809_寝室.mp4」のように、日付と場所でファイル名をつけて部屋ごとに分けてください。日付を先頭に置くと、フォルダの中で自然に古い順に並びます。スマホで撮れば、MP4かMOVで保存されるのが一般的で、どちらもパソコンでも扱いやすい形式です(MOVとMP4の違いと使い分け )。
高額品は型番と製造番号を画面に入れる|「30万円」は保険でも税でも境目になる
テレビ、冷蔵庫、洗濯機、エアコン、パソコン、カメラ、楽器、電動アシスト自転車。金額が張るものは、全景に写っているだけでは足りません。型番と製造番号が読める状態で残します。家電の型番シールは本体の背面や底面に貼られていることが多く、冷蔵庫なら扉の内側にあることもあります。
歩きながら撮った動画から小さな文字を読み取るのは難しいので、高額品については動画とは別に、静止画も1枚撮っておきます。近づいて、ピントが合ってからシャッターを切る。この一手間が、あとで同等品を買い直す値段(再調達価額)を調べるときに役に立ちます。
30万円という線が、保険と税の両方に出てくる
ばらばらの制度ですが、同じ金額の線が引かれています。
地震保険の対象は、居住の用に供する建物および家財(生活用動産)で、30万円を超える貴金属や自動車などは除外されます(財務省)。
所得税の雑損控除では、1個または1組の価額が30万円を超える貴金属製品・書画・骨とうなどの動産は、「生活に通常必要でない資産」として対象外です(国税庁)。
火災保険の家財について、日本損害保険協会は「家財を契約するとき、高額な貴金属や美術品などは保険会社にお知らせいただかないと、保険金が支払われない場合もあります」と案内しています。
つまり30万円を超える指輪や絵画は、撮っておけば安心という種類のものではありません。撮影の日に保険証券を開き、その品が明記されているかどうかを確認するところまでを、一続きの作業にしてしまうのが効率的です。証券に載っていなければ、次の更新のときに保険会社へ相談する材料になります。
購入価格の裏づけも同じ日に集める
家財の保険金額の設定方法には、再調達価額による方法と、時価による方法があります。時価で契約している場合は、契約金額を時価いっぱいに設定しておくのが基本と案内されており、下回って契約していると損害の全額が補償されないことがあります。購入時期が分かっていれば経過年数が出せるので、時価の見当もつきます。
ネット通販の注文履歴、店舗のレシート、保証書の購入日欄。撮影のついでに集めておいてください。
レシートと保証書は別管理にせず、同じ動画の最後にまとめて映す
部屋を撮り終えたら、書類の時間です。動画を止めずに、テーブルに紙を1枚ずつ置いて真上から撮ります。別のフォルダに分けて管理しようとすると、次の撮影のときには場所を忘れています。同じ動画の末尾に入れておけば、探す手間がゼロになります。
映しておきたいものを挙げます。
家電の保証書、家具や楽器の納品書
火災保険の証券(証券番号、保険金額、付帯している特約が読める大きさで)
賃貸なら賃貸借契約書の表紙と金額のページ、持ち家なら住宅ローンや登記に関する書類の表紙
高額品の鑑定書、ギャランティカード、シリアルナンバーのカード
自転車の防犯登録カード、家族の連絡先を書いたメモ
ネット通販で買ったものは、注文履歴の画面をスクリーンショットで残します。注文番号、商品名、金額、注文日が1枚に収まるように撮ると、あとから明細に転記しやすくなります。撮ったスクリーンショットは、動画と同じフォルダに入れておいてください。
あえて映さないものを決めておく
この記録は家の外に持ち出す前提で作ります。流出したときの被害が大きいものは、意図的に外します。
マイナンバーカードの番号が書かれている面
クレジットカードの番号、有効期限、裏面のセキュリティコード
通帳の口座番号のページ、キャッシュカード
パスワードを書いたメモ、金庫の暗証番号
銀行については「◯◯銀行の△△支店に口座がある」まで分かれば、通帳やカードの再発行手続きは進められます。番号そのものを記録に残す必要はありません。
最後に、動画の終わりで撮影日と撮影者を声に出して締めます。「2026年8月9日、自宅の家財を撮影」。日付が音声で入っていると、ファイルの日時情報が失われても撮影時点が分かります。
地震保険の家財は5分類でまとめて認定される|動画が直接役立つのは火災・水濡れ・盗難
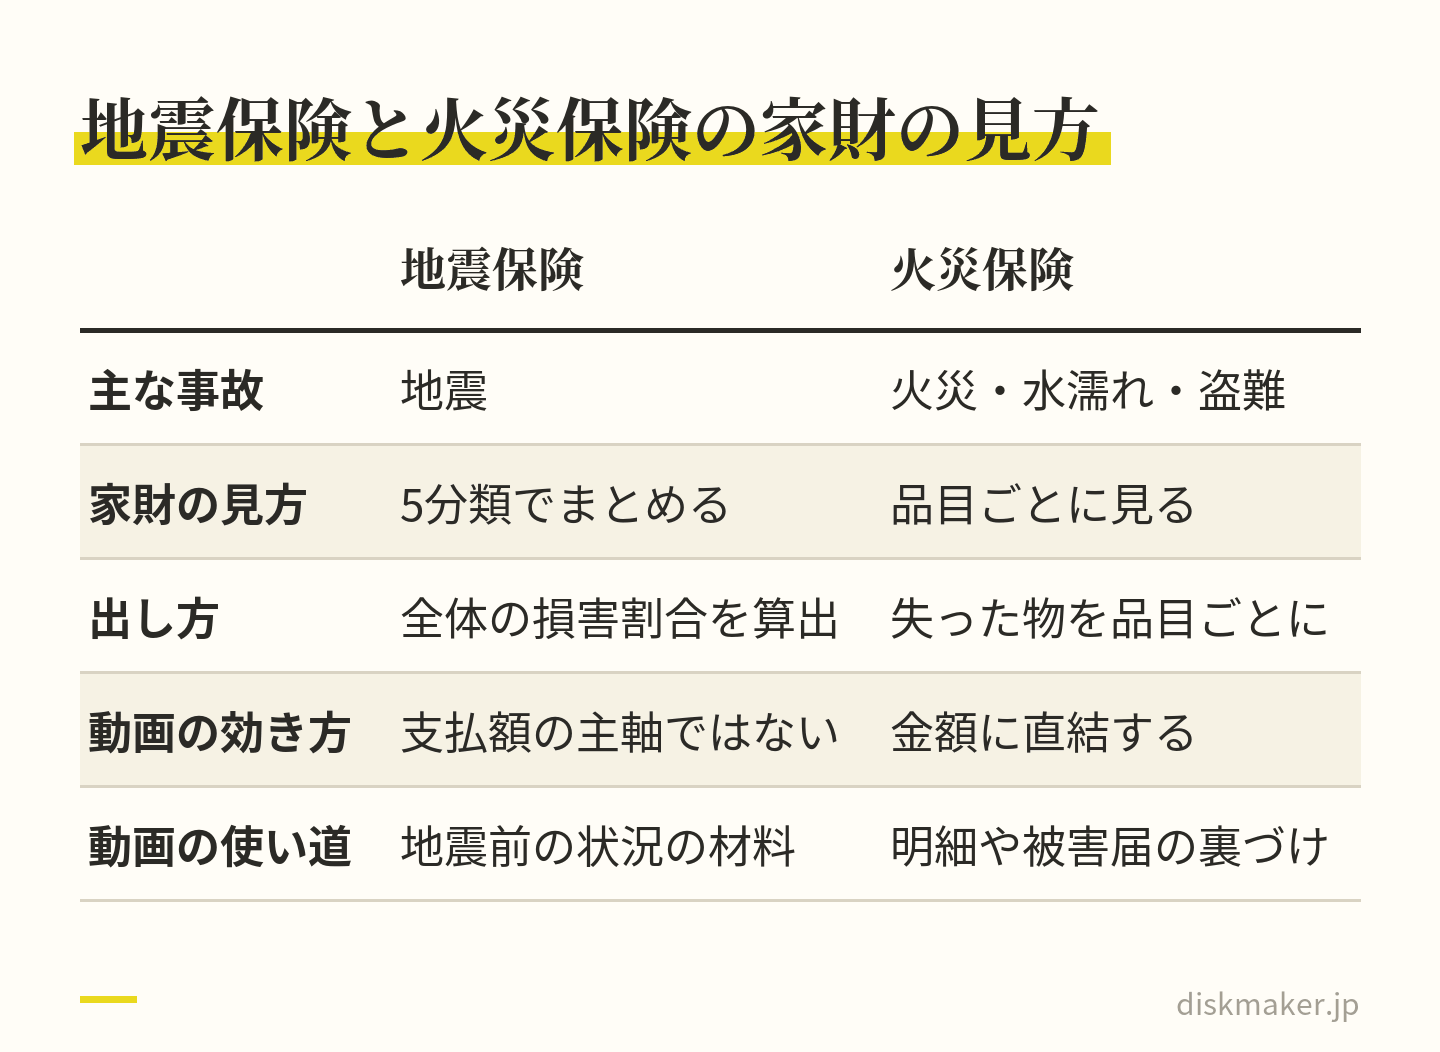
地震保険と火災保険では、家財の損害の見方がまったく違います。ここは多くの記事が触れていない部分なので、動画に期待できることを正確に知っておいてください。
日本損害保険協会の「地震保険 損害の認定基準について」(2022年10月1日)は、家財の認定方法を次のように説明しています。個々の家財の損害状況によらず、家財を大きく5つ(食器類、電気器具類、家具類、身回品その他、寝具・衣類)に分類する。その中で一般的に所有されていると考えられる品目の損傷状況から、家財全体の損害割合を算出する。区分と支払割合は次のとおりです。
損害の程度
認定の基準(家財の時価に対する損害額)
支払割合
全損
80%以上
保険金額の100%
大半損
60%以上80%未満
60%
小半損
30%以上60%未満
30%
一部損
10%以上30%未満
5%
地震保険の保険金額そのものも、火災保険の保険金額の30%〜50%の範囲内で設定し、家財は1,000万円が限度と決まっています。品目を一つずつ積み上げた明細を出せば支払額が増える、という構造にはなっていません。
個別に申告する事故のほうで、動画はそのまま使える
一方、火災保険が補償する事故は個別に見ます。日本損害保険協会が挙げているのは、火災、落雷、ガス爆発などの破裂・爆発です。契約の型によっては、次の事故も加わります。
風災・ひょう災・雪災
水災
自動車の飛込み等による飛来・落下・衝突
給排水設備の事故等による水濡れ
騒じょう等による暴行・破壊
盗難
これらの事故では、失ったものを品目ごとに申告します。動画記録が金額に直結するのはこちら側です。
とくに盗難は記録の差が出ます。何が無くなったかを説明できるのは住人だけで、警察への被害届にも同じ情報が要ります。上階からの水漏れで水濡れ被害を受けたときも同じで、水を吸って捨てるしかなくなった衣類や寝具を、枚数まで思い出して申告することになります。
地震の場合に記録が無意味というわけではありません。片付けたあとに調査を受ける場面では、地震前の家財の状況を示す材料になると考えられます。ただし支払額を動かす主軸ではない、という前提で撮っておくのが正確です。
品目ごとの動画が支払額に効くのは、火災・水濡れ・盗難などの個別に申告する事故 撮り直しは年1回、保険の更新月か年末の大掃除に日を決めると忘れない
「気が向いたらやる」で続いた人を見たことがありません。日を決めてしまうのが唯一の方法です。
おすすめは2つ。ひとつは火災保険の更新案内が届く月。証券を開いて保険金額や特約を見直すついでに撮れば、高額品が証券に明記されているかの確認も同じ日に片付きます。もうひとつは年末の大掃除。押入れやクローゼットを開けている最中なので、扉を開ける手間が要りません。
頻度は、次のように分けると無理がありません。
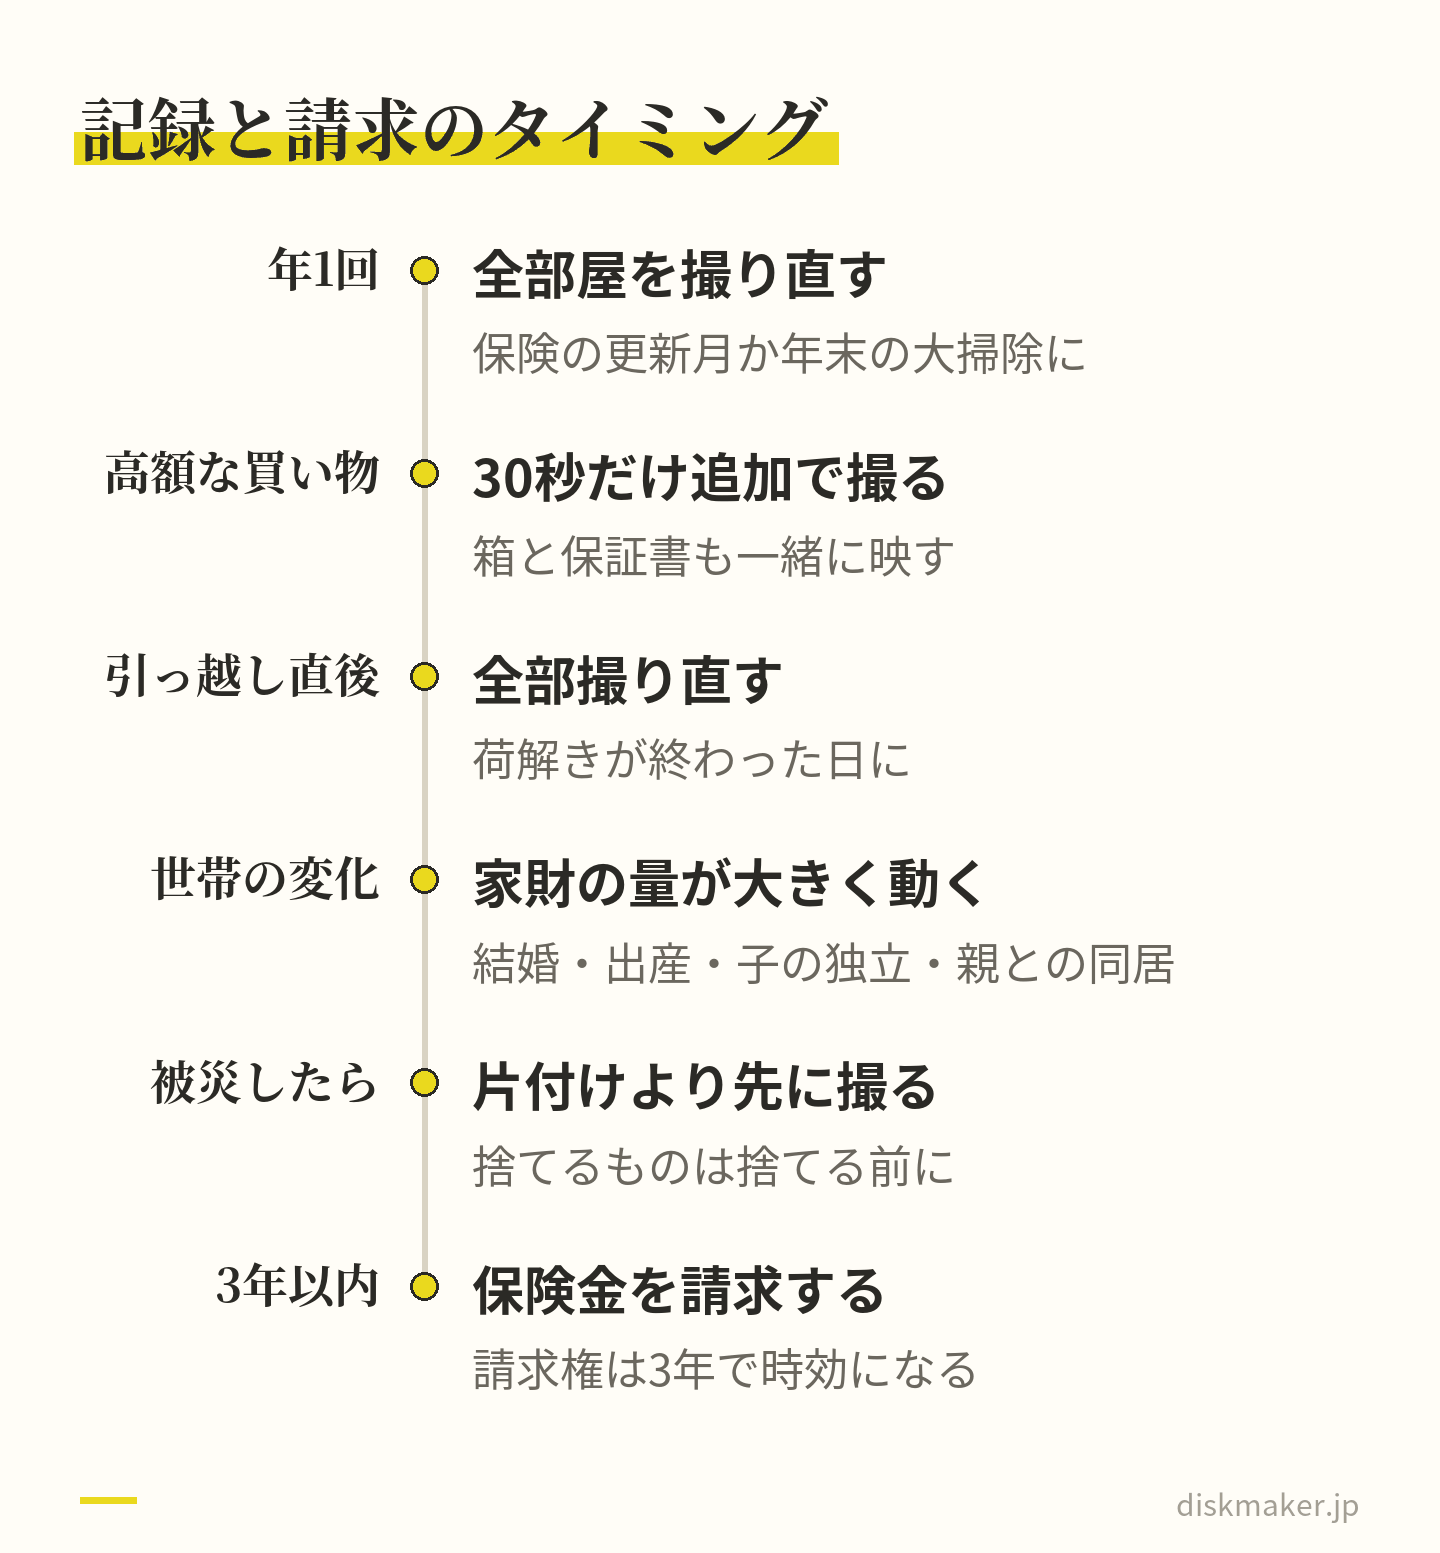
年1回は、全部屋を撮り直す。慣れれば30分で終わります
10万円を超える買い物をした日は、その場で30秒だけ追加撮影。箱と保証書も一緒に映す
引っ越した直後の、荷解きが終わった日。配置も収納の中身も変わっているので、全部撮り直します
世帯構成が変わったとき(結婚、出産、子の独立、親との同居)。家財の量が大きく動きます
古い記録は消さないでください。3年前の動画に同じソファが写っていれば、それは購入時期が3年より前だったことの裏づけになります。ストレージの節約より、時系列が残っていることのほうが価値があります。年ごとにフォルダを分けて積み上げていくだけで十分です。
日を決めて年1回撮り直し、家財が大きく動いたときは追加で撮る スマホのカレンダーに「家財の撮影」を毎年繰り返す予定として登録しておくと、判断そのものが不要になります。作業は30分。年に1回、テレビを1本見る時間と引き換えに、被災したときに明細を書ける状態を維持できます。
保管は家の中に1つ、家の外に1つ、電源も回線も要らない媒体に1つ
ここが記録づくりで最も抜けやすい部分です。火事でパソコンが焼ければ、その中の動画も一緒に無くなります。外付けHDDもNASも、同じ家の中に置いてある限り同じ災害で失われます。家財の記録を家の中だけに置くのは、記録がいちばん要る災害のときに、記録も一緒に失う置き方です。
考え方は3-2-1に沿えば整理できます。コピーを3つ持ち、媒体の種類を2つに分け、そのうち1つは別の場所に置く(3-2-1バックアップの実践 )。家財記録に当てはめると、スマホの中に1つ、クラウドに1つ、家の外のオフライン媒体に1つ、という配分になります。
クラウドだけに寄せない理由
Googleアカウントの無料ストレージは15GBで、これをGoogle ドライブ、Gmail、Google フォトで共有します。高画質で家じゅうを撮ると、メールや写真と取り合いになって圧迫されます。有料プランに上げれば容量の話は解決しますが、クラウドには容量以外の弱点があります。
2段階認証に使っていた端末を火災で失うと、ログインできない
支払いに使っているカードが止まれば、アカウントも止まる
通信が復旧しないと、取り出せない
被災直後はこの3つが同時に起きます。だからクラウドは有効な保管先の1つであって、唯一の保管先にはしない、という置き方になります。
電源も回線も要らない1枚を、別の場所に置く
DVDやブルーレイのようなオフラインの媒体は、置いておくだけで機能します。実家の引き出し、職場のロッカー、貸金庫。盤面に「家財記録 2026年8月」と印刷しておけば、家族の誰が手に取っても中身が分かります。
容量はDVD1層で4.7GB、ブルーレイ1層で25GBと差があるので、4K動画をまとめるならブルーレイ、標準画質の短い動画ならDVDという選び分けになります(DVDとブルーレイの違い )。
当社では、動画データからDVD・ブルーレイを制作しています。基本料金(DVD・1枚あたり)1,500円(税抜)から、1枚だけの注文にも対応しています。動画ファイルをプレーヤーで再生できる形に組み立てるオーサリングは、料金に含まれます。
部屋ごとにチャプターを分けておけば、あとから「寝室」だけを頭出しできます。盤面へのレーベル印刷、ケースと背表紙の印刷、メニュー画面の作成にも対応しています。レーベルとケースの印刷は、どちらも印刷する画像を入稿してもらう形です。入稿は、ギガファイル便のURLを注文フォームに貼っていただく形です。
納期は通常便のほか、次の3つから選べます。
お急ぎお届け(+1,500円、平日15時までの注文・入稿で翌々日までに発送)
特急お届け(+3,000円、平日15時までの注文・入稿で翌日発送)
当日店舗お渡し(+3,500円、平日12時までの注文・入稿で、大阪市北区の店舗で受け取り)
ディスクも置き場所によって持ちが変わります。高温多湿と直射日光を避け、立てて保管するのが基本です(DVD・CDの正しい保管方法 、CD・DVD・ブルーレイの寿命 年1回撮り直す運用にしておけば、そのたびに新しい1枚へ更新されるので、媒体の劣化も自然に織り込めます。
請求は被災前の動画と被災後の写真をセットで出す|保険金の請求権は3年で時効になる
保険金の請求には期限があります。保険法第95条第1項は「保険給付を請求する権利、保険料の返還を請求する権利及び第六十三条又は第九十二条に規定する保険料積立金の払戻しを請求する権利は、これらを行使することができる時から三年間行使しないときは、時効によって消滅する」と定めています。
3年は長そうに見えますが、住まいの再建や引っ越し、仕事の立て直しに追われていると過ぎます。屋根の修理は業者に頼んだが家財の請求は忘れていた、という取りこぼしが起きるのはこの期間です。
片付けを始める前に、被災後を撮る
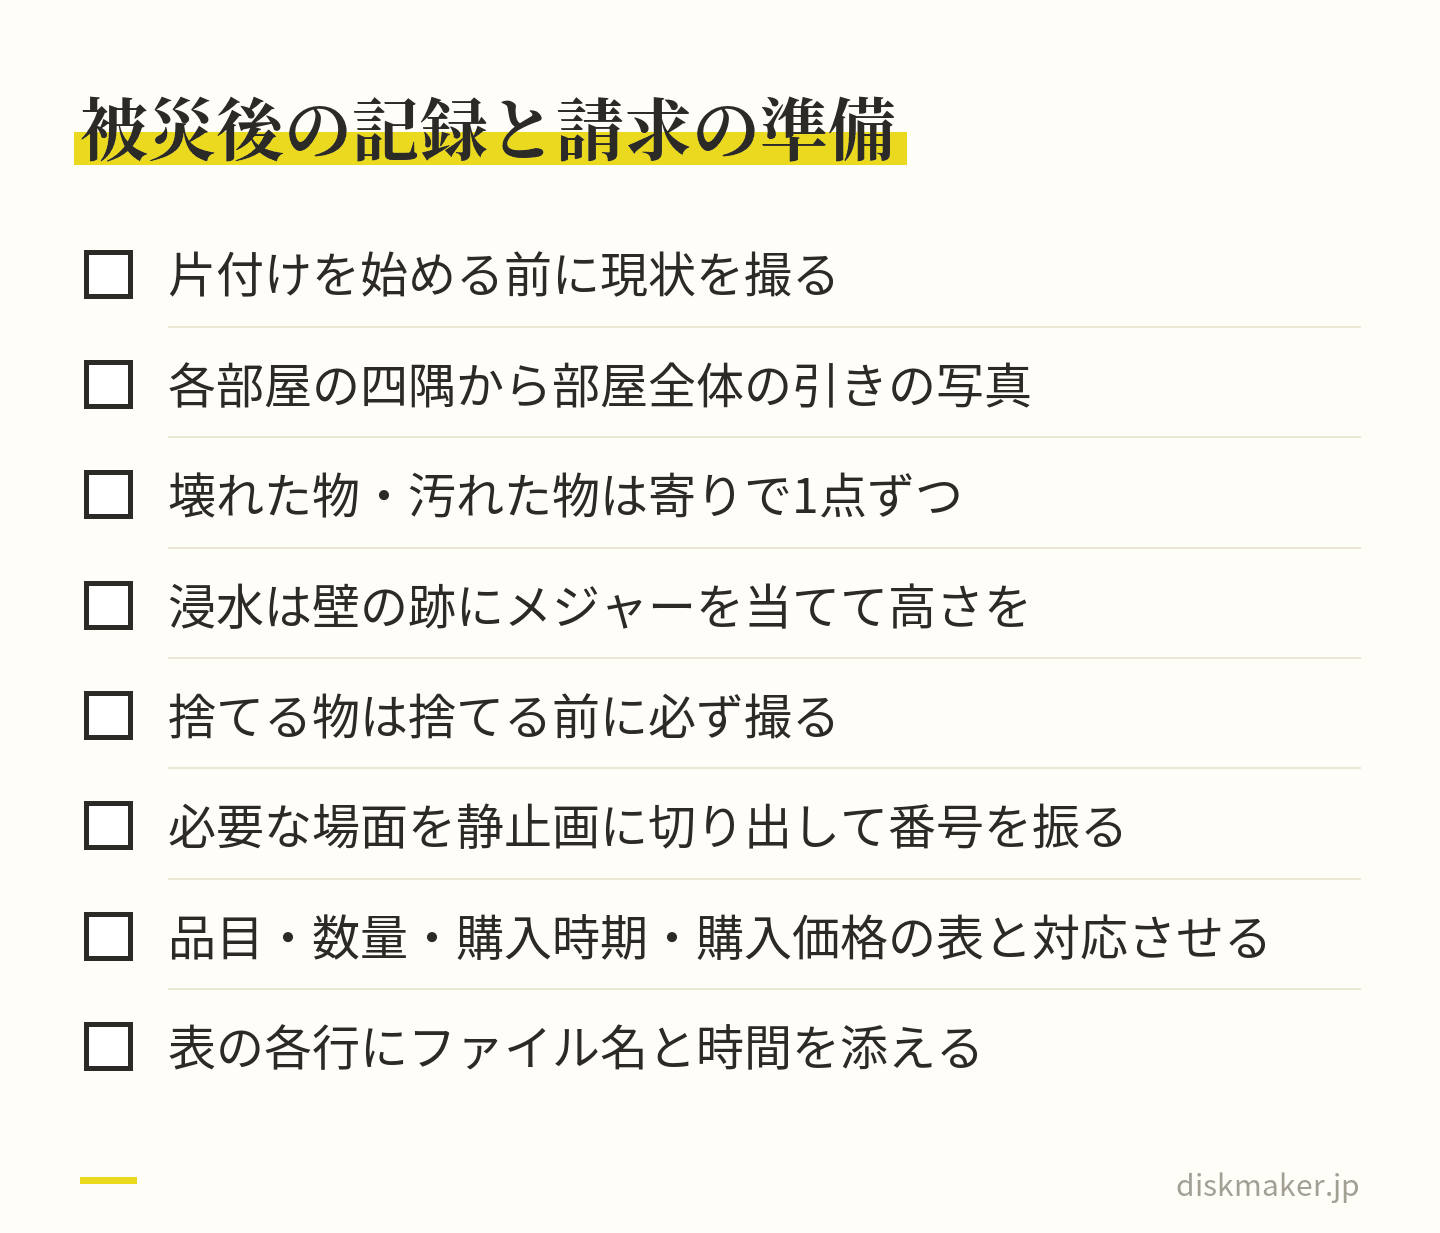
被災したら、まず現状を撮ります。安全が確保できてからで構いませんが、片付けより先です。
部屋全体が分かる引きの写真を、各部屋の四隅から
壊れたもの、汚れたものは寄りで1点ずつ
浸水なら、壁の水の跡にメジャーを当てて高さが分かるように
捨てるものは、捨てる前に必ず撮る(運び出したあとでは戻せません)
被災前の動画と被災後の写真がそろうと、「何があったか」と「どうなったか」が対になります。片方だけでは、どちらも説明の材料としては弱くなります。
出し方は「表」+「切り出した静止画」
撮った動画をそのまま丸ごと送るより、必要な場面を静止画に切り出して番号を振り、品目・数量・購入時期・購入価格の表と対応させたほうが伝わりやすいと考えられます。表の各行に「20260809_リビング.mp4 01:24」のようにファイル名と時間を書き添えておくと、追加の確認を求められたときにすぐ該当箇所を出せます。動画そのものは、求められたときに渡せる状態で手元に置いておけば足ります。
被災前の動画と被災後の写真を対にし、表から該当箇所をすぐ出せるようにする 税の申告でも同じ資料が使える
災害で家財に損害を受けたときは、所得税の雑損控除の対象になる場合があります。国税庁によれば、控除額は次の(1)(2)のいずれか多いほうです。
(1)(損害金額+災害等関連支出の金額−保険金等の額)−総所得金額等×10%
(2)(災害関連支出の金額−保険金等の額)−5万円
申告にあたっては、災害等に関連したやむを得ない支出の金額の領収を証する書類を添付するか、提示することとされています。対象となる資産は、棚卸資産・事業用固定資産・生活に通常必要でない資産のいずれにも該当しないものに限られ、1個または1組の価額が30万円を超える貴金属製品や書画・骨とうなどは対象外です。
保険会社へ出す明細と、税務署へ出す損失額の計算は、もとになる情報が同じです。年1回30分の撮影が、両方の場面で役に立ちます。
よくある質問
Q. 家財の記録は、写真と動画のどちらがいいですか? A. 両方を使い分けるのが実用的です。動画は歩きながら一気に撮れるので、部屋の全体像と収納の中身を短時間で網羅するのに向いています。音声で「テレビ、55インチ、2023年購入」と言いながら撮れば、そのまま台帳の下書きにもなります。一方、型番や製造番号、保証書の文字は動きながら撮ると読めないので、静止画で1枚ずつ押さえます。全体は動画、細部は写真、と役割を分けてください。
Q. 罹災証明書があれば、家財の証明は要らないのではありませんか? A. 罹災証明書は住家の被害を証明する書面です。災害対策基本法第90条の2は、市町村長が申請を受けて住家の被害等の状況を調査し、被害の程度を証明する書面を交付すると定めており、内閣府の判定指針も「災害に係る住家の被害認定基準運用指針」という名称です。建物がどの程度壊れたかは証明されますが、家の中に何がいくつあったかは書かれません。家財の保険金請求では、その部分を契約者自身が明細で示すことになります。
Q. 安いものまで全部撮る必要がありますか? A. 1点ずつ値段を調べて記録する必要はありません。衣類や食器のように数が多いものは、引き出しやクローゼットを開けて中がまとまって写っていれば、量の見当がつきます。時間をかけるのは、金額の大きいものと、無いと再購入額が読めないものです。家電、家具、楽器、カメラ、自転車などは型番と購入時期が分かる状態にしておきます。全部を完璧に、と考えると始められないので、まず全部屋を1周撮るところまで進めてください。
Q. 撮影した動画はどこに保管すればいいですか? A. 家の中だけに置かないことが要点です。火災や水害では、パソコンも外付けHDDも家財と一緒に失われます。3-2-1の考え方に沿って、コピーを3つ、媒体を2種類、そのうち1つは家の外、という配分にします。具体的には、スマホの中に1つ、クラウドに1つ、DVDやブルーレイのようなオフライン媒体を実家や職場に1つ。年1回の撮り直しに合わせて外の1つを更新すれば、古くなりすぎることもありません。
Q. スマホの自動バックアップだけでは足りませんか? A. クラウドは有効ですが、それだけに寄せると弱点が残ります。Googleアカウントの無料ストレージは15GBで、Google ドライブ・Gmail・Google フォトで共有するため、高画質の動画を家じゅう分入れると圧迫されます。容量は有料プランで解決しますが、2段階認証の端末を災害で失うとログインできない、支払いカードが止まればアカウントも止まる、通信が復旧しないと取り出せない、という別の問題があります。被災直後はこれらが同時に起きるため、電源も回線も要らない媒体を1つ併用しておくと安心です。
Q. 保険金の請求はいつまでにすればいいですか? A. 保険法第95条第1項により、保険給付を請求する権利は、これを行使することができる時から3年間行使しないと時効によって消滅します。被災後は住まいの手配や生活の立て直しが先に来るため、屋根や壁の修理は進めたのに家財の請求を忘れていた、という取りこぼしが起きがちです。事故が起きたらまず保険会社の事故受付に連絡し、必要書類と期限の案内を受けてください。証券が見当たらない場合は、日本損害保険協会の自然災害等損保契約照会制度で契約の有無を照会できます。
Q. 地震保険でも家財の動画は役に立ちますか? A. 支払額を動かす主軸にはなりません。日本損害保険協会の地震保険の損害認定基準では、家財は個々の損害状況によらず、食器類・電気器具類・家具類・身回品その他・寝具衣類の5分類でまとめて損害割合を算出し、全損(時価の80%以上)から一部損(10%以上30%未満)までの4区分で認定します。品目リストを積み上げても区分が変わるしくみではありません。ただし片付けたあとに調査を受けるとき、地震前の家財の状況を示す材料にはなると考えられます。記録が直接役立つのは、火災・水濡れ・盗難のように失ったものを個別に申告する事故のほうです。
Q. 撮った動画をDVDやブルーレイにするといくらかかりますか? A. 当社では基本料金(DVD・1枚あたり)1,500円(税抜)からで、1枚だけの注文にも対応しています。動画ファイルをプレーヤーで再生できる形に組み立てるオーサリングは料金に含まれます。盤面へのレーベル印刷、ケースと背表紙の印刷、メニュー画面の作成、部屋ごとのチャプター分けにも対応しています。入稿は、ギガファイル便のURLを注文フォームに貼っていただく形です。納期は通常便のほか、お急ぎお届け(+1,500円)、特急お届け(+3,000円)、当日店舗お渡し(+3,500円)から選べます。